猜你想问
招商蛇口2026年中报核心数据有哪些?
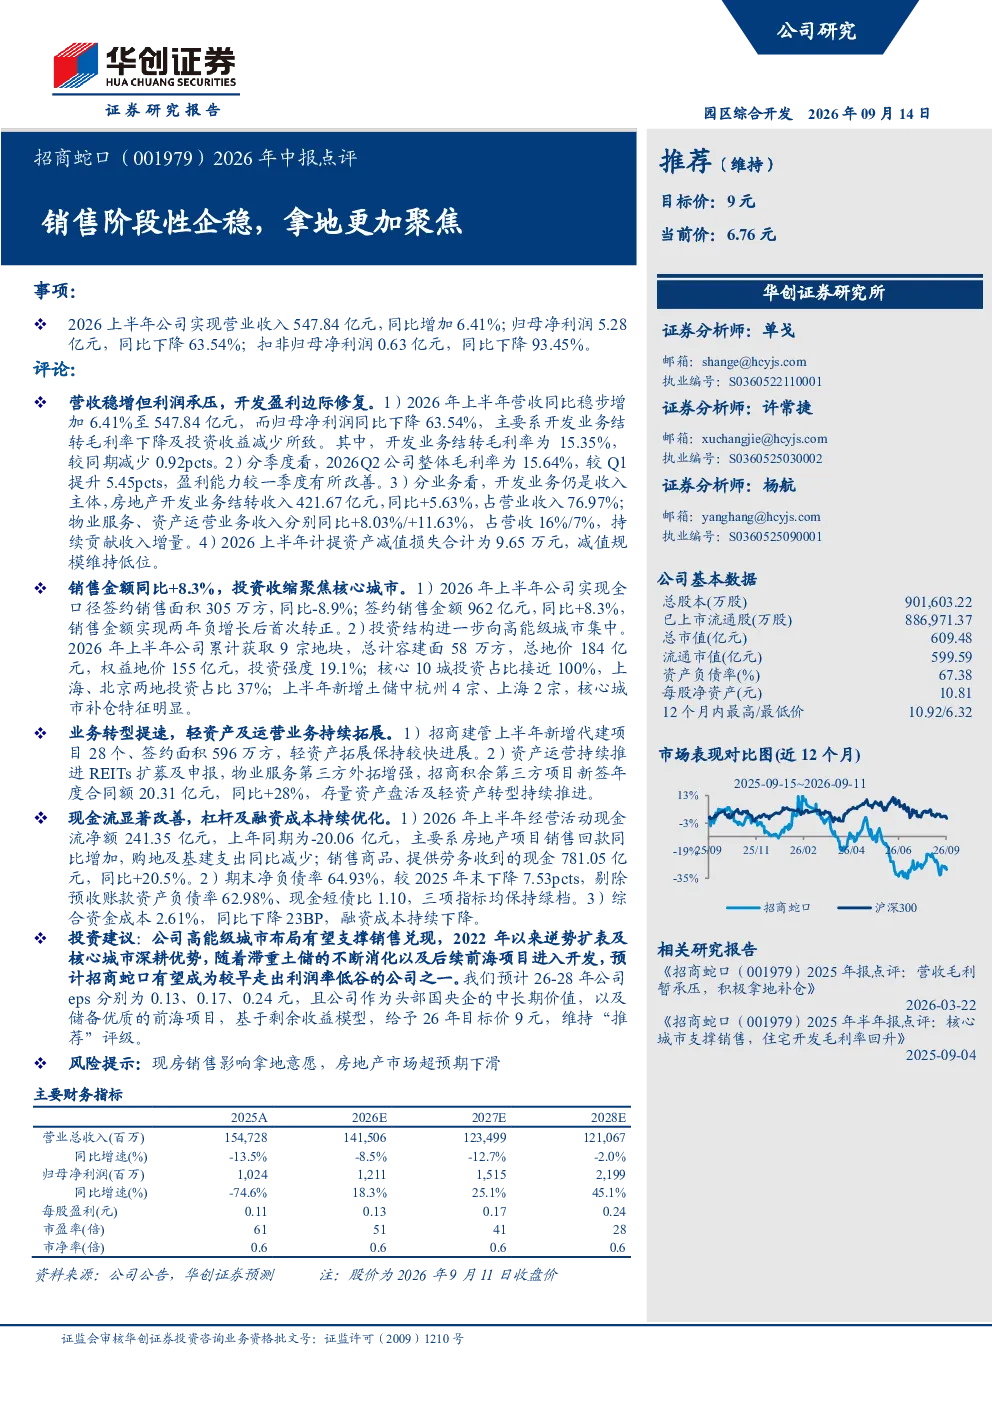
2026年上半年公司实现营业收入547.84亿元,同比增长6.41%;归母净利润5.28亿元,同比下降63.54%;扣非归母净利润0.63亿元,同比下降93.45%。主要原因是开发业务结转毛利率下降及投资收益减少。但Q2毛利率较Q1提升5.45pcts,盈利能力有所改善。上半年全口径签约销售面积305万方,同比-8.9%;签约销售金额962亿元,同比+8.3%,销售金额实现两年负增长后首次转正。经营活动现金流净额241.35亿元,上年同期为-20.06亿元。期末净负债率64.93%,较2025年末下降7.53pcts。综合资金成本2.61%,同比下降23BP。
招商蛇口2026年中报拿地策略有何特点?
上半年累计获取9宗地块,总计容建面58万方,总地价184亿元,权益地价155亿元,投资强度19.1%。核心10城投资占比接近100%,上海、北京两地投资占比37%。新增土储中杭州4宗、上海2宗,核心城市补仓特征明显。公司投资结构向高能级城市集中,通过聚焦核心城市实现土地储备优化。
招商蛇口2026年中报业务转型进展如何?
招商建管上半年新增代建项目28个、签约面积596万方,轻资产拓展保持较快进展。资产运营持续推进REITs扩募及申报,物业服务第三方外拓增强,招商积余第三方项目新签年度合同额20.31亿元,同比+28%。公司正加速推进业务多元化,拓展代建、运营、物业服务等轻资产及运营业务。
当前房地产市场现状如何?
2026年上半年房地产市场销售金额实现两年负增长后首次转正,但营收稳增但利润承压。主要受开发业务毛利率下降及投资收益减少影响。公司销售金额同比+8.3%,显示市场存在阶段性企稳迹象,但整体市场仍面临挑战。
招商蛇口2026年中报存在哪些风险?
现房销售影响拿地意愿,房地产市场超预期下滑可能影响公司销售回款及后续拿地节奏。此外,开发业务毛利率下降及投资收益减少也对公司盈利能力造成压力。需关注房地产市场政策变化及市场情绪波动对公司经营的影响。