猜你想问
泡泡玛特2026上半年业绩表现如何?
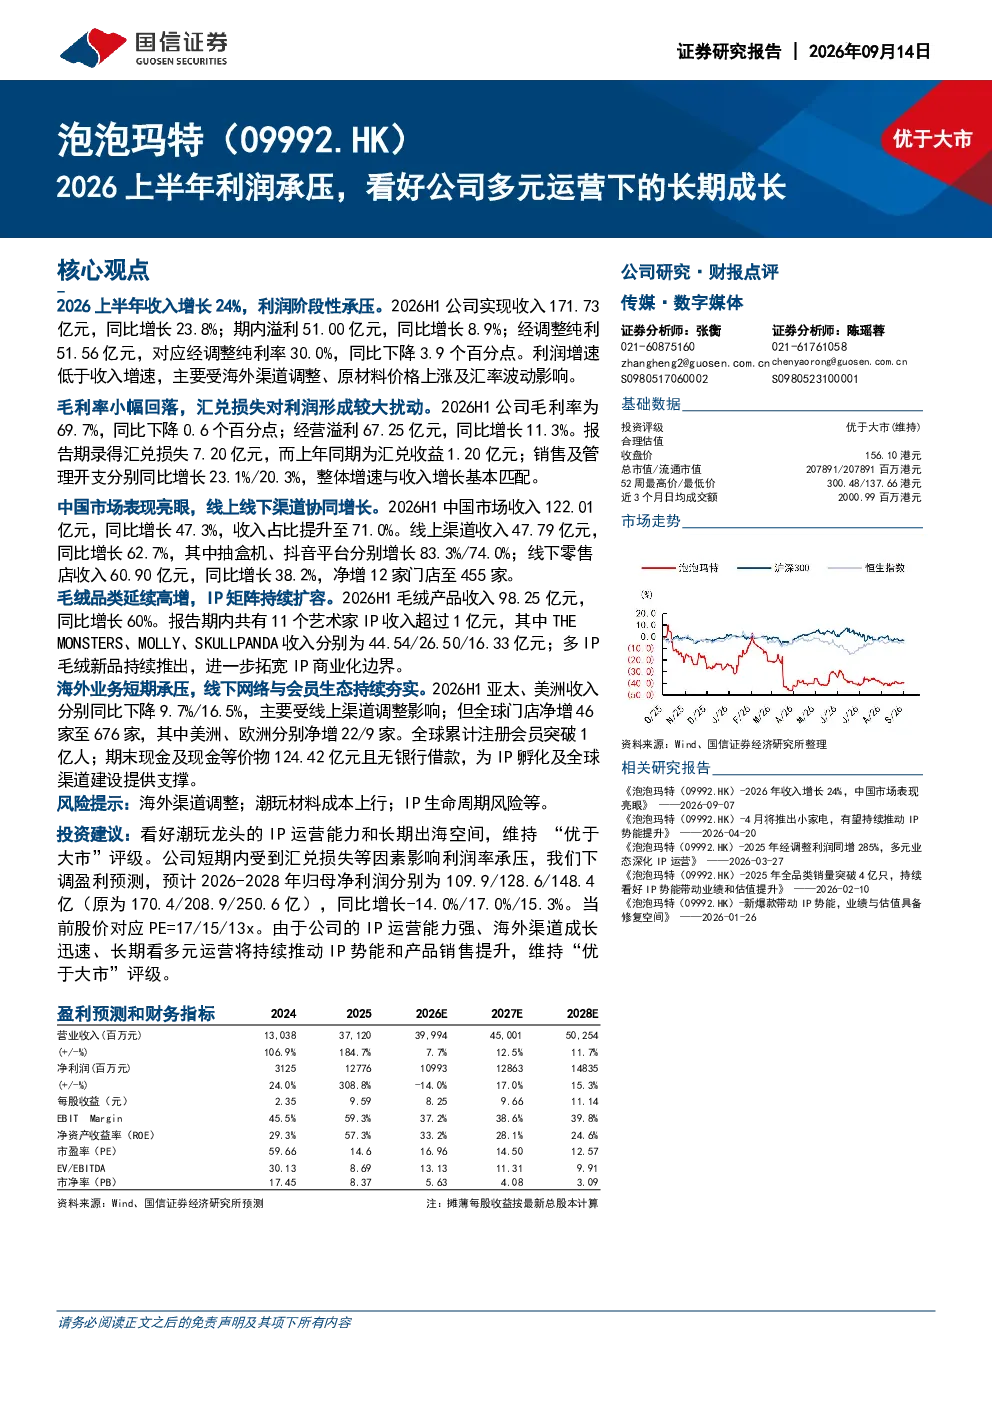
2026年上半年,泡泡玛特实现收入171.73亿元,同比增长23.8%,但利润增速阶段性承压,经调整纯利同比下降3.9个百分点。主要受海外渠道调整、原材料价格上涨及汇率波动影响。毛利率小幅回落至69.7%,汇兑损失对利润形成较大扰动。中国市场表现亮眼,收入同比增长47.3%,收入占比提升至71.0%。线上渠道收入同比增长62.7%,线下零售店收入同比增长38.2%。毛绒产品收入同比增长60%,其中THEMONSTERS、MOLLY、SKULLPANDA收入分别为44.54亿元、26.50亿元、16.33亿元。多IP毛绒新品持续推出,进一步拓宽IP商业化边界。海外业务短期承压,亚太、美洲收入分别同比下降9.7%、16.5%,主要受线上渠道调整影响。但全球门店净增46家至676家,其中美洲、欧洲分别净增22家、9家。全球累计注册会员突破1亿人,中国内地累计注册会员达8,244万人,会员贡献销售额占比92.9%。
泡泡玛特所属行业发展趋势如何?
泡泡玛特所属的潮流玩具行业正经历从产品驱动向IP驱动的转型。随着消费者对品牌和情感价值的重视提升,具有强IP属性的玩具品牌更具竞争力。泡泡玛特通过持续推出多IP形象,强化IP故事性和衍生品开发,构建了独特的商业闭环。同时,线上线下融合加速,会员体系成为关键增长引擎,会员贡献销售额占比高达92.9%。未来,行业竞争将更加聚焦于IP运营能力、供应链管理效率和国际化布局,头部企业有望凭借先发优势持续巩固市场地位。
研报重点分析了泡泡玛特的哪些方面?
研报重点分析了泡泡玛特2026上半年的财务表现,特别是收入增长与利润承压的矛盾。报告详细拆解了收入构成,包括中国市场的高速增长(收入同比增长47.3%)和海外市场的短期调整(亚太、美洲收入分别同比下降9.7%、16.5%)。同时,报告突出了IP运营能力,如THEMONSTERS、MOLLY、SKULLPANDA等核心IP的表现,以及多IP新品对商业化边界的拓展。此外,报告还关注了会员体系的增长(全球累计注册会员突破1亿人)和门店扩张(全球门店净增46家至676家),并下调了盈利预测,维持“优于大市”评级,强调长期出海空间。
当前泡泡玛特的市场现状如何判断?
当前泡泡玛特的市场现状呈现结构性分化特征。一方面,中国市场表现强劲,收入同比增长47.3%,线上渠道增长尤为突出,同比增长62.7%,显示出强大的市场渗透能力和消费者粘性。另一方面,海外市场面临挑战,主要受线上渠道调整影响,亚太、美洲收入分别同比下降9.7%、16.5%,但门店扩张仍在继续,全球门店总数增至676家。整体来看,泡泡玛特在IP运营和会员体系方面具备显著优势,但短期利润承压主要源于海外渠道调整、原材料成本上升和汇率波动,市场需关注其海外业务调整的成效。
研报提示了哪些风险?
研报提示的主要风险包括海外业务短期承压风险,亚太、美洲收入分别同比下降9.7%、16.5%,主要受线上渠道调整影响,未来能否有效恢复仍待观察。其次,原材料价格上涨和汇率波动对利润端形成持续压力,毛利率小幅回落至69.7%,汇兑损失对利润形成较大扰动。此外,行业竞争加剧可能导致IP溢价能力下降,新进入者或同类产品模仿可能对市场份额造成冲击。最后,过度依赖头部IP可能导致单一IP风险,需关注多IP布局的长期可持续性。