猜你想问
这份研报主要讲了什么内容?
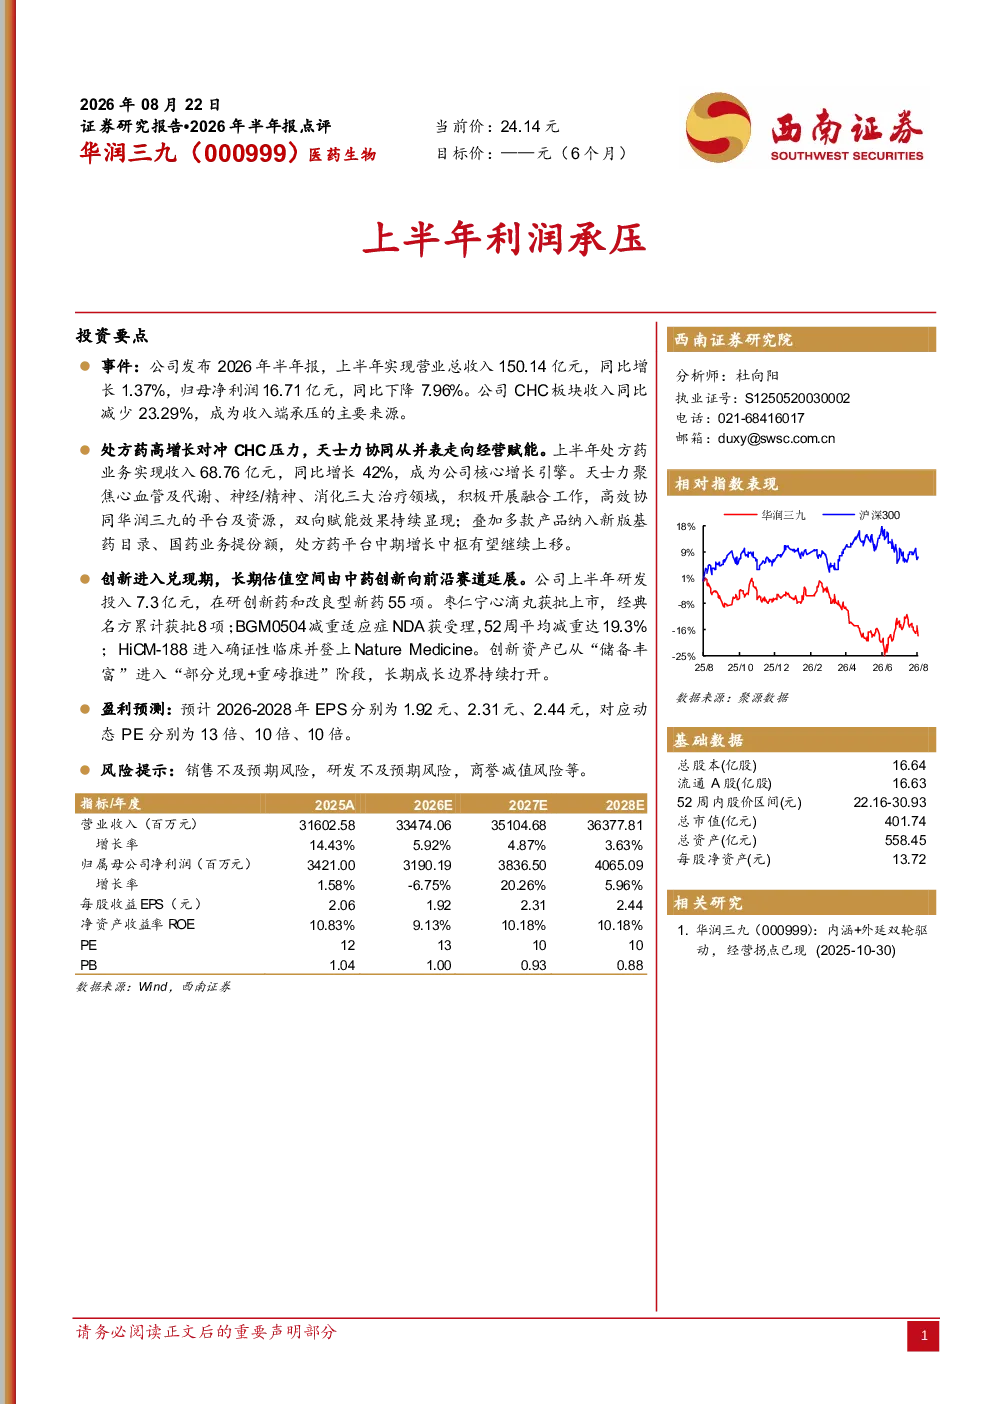
这份研报主要分析了天士力2026年上半年的业绩表现,指出其处方药业务收入同比增长42%,成为核心增长引擎。报告强调了公司在心血管及代谢、神经/精神、消化三大治疗领域的聚焦,以及与华润三九平台的协同效应。同时,报告还提到了多款产品纳入新版基药目录、国药业务提份额等积极因素,预计处方药平台中期增长中枢有望继续上移。此外,报告还介绍了公司在创新方面的投入和成果,如研发投入7.3亿元,在研创新药和改良型新药55项,以及枣仁宁心滴丸获批上市等。总体来看,报告对天士力的业绩和未来发展持积极态度。
医药生物行业未来发展趋势如何?
医药生物行业未来发展趋势向好,特别是在创新药和改良型新药领域,市场需求持续增长。随着人口老龄化和慢性病发病率的上升,对高质量医疗服务的需求不断增加。同时,国家政策对创新药的支持力度也在加大,如多款产品纳入新版基药目录,有利于提升企业的市场份额和竞争力。此外,医药生物企业之间的合作也在加强,如天士力与华润三九的协同效应,有助于提升整体竞争力。总体来看,医药生物行业未来发展前景广阔。
研报重点分析了哪些方向?
研报重点分析了天士力的处方药业务增长、创新药研发进展以及与华润三九的协同效应。报告指出,处方药业务是公司核心增长引擎,收入同比增长42%,未来增长中枢有望继续上移。在创新方面,公司上半年研发投入7.3亿元,在研创新药和改良型新药55项,枣仁宁心滴丸获批上市,BGM0504减重适应症NDA获受理,HiCM-188进入确证性临床并登上Nature Medicine。此外,报告还强调了公司与华润三九平台的协同效应,有助于提升整体竞争力。
目前医药生物市场的现状如何?
目前医药生物市场呈现积极的发展态势,创新药和改良型新药需求持续增长,市场竞争激烈但有序。随着国家政策对创新药的支持力度加大,医药生物企业的研发投入不断增加,创新成果不断涌现。同时,医药生物企业之间的合作也在加强,如天士力与华润三九的协同效应,有助于提升整体竞争力。此外,多款产品纳入新版基药目录,有利于提升企业的市场份额和竞争力。总体来看,医药生物市场现状积极,未来发展前景广阔。
研报提到了哪些风险提示?
研报提到了销售不及预期风险、研发不及预期风险、商誉减值风险等。销售不及预期风险主要指公司产品市场推广和销售过程中可能遇到的不确定性,如市场竞争加剧、产品市场份额下降等。研发不及预期风险主要指公司在创新药研发过程中可能遇到的技术难题或研发失败,导致研发投入无法产生预期回报。商誉减值风险主要指公司并购过程中可能产生的商誉减值,导致公司资产价值下降。这些风险提示提醒投资者在投资过程中需谨慎评估风险。