猜你想问
这份研报的核心内容是什么?
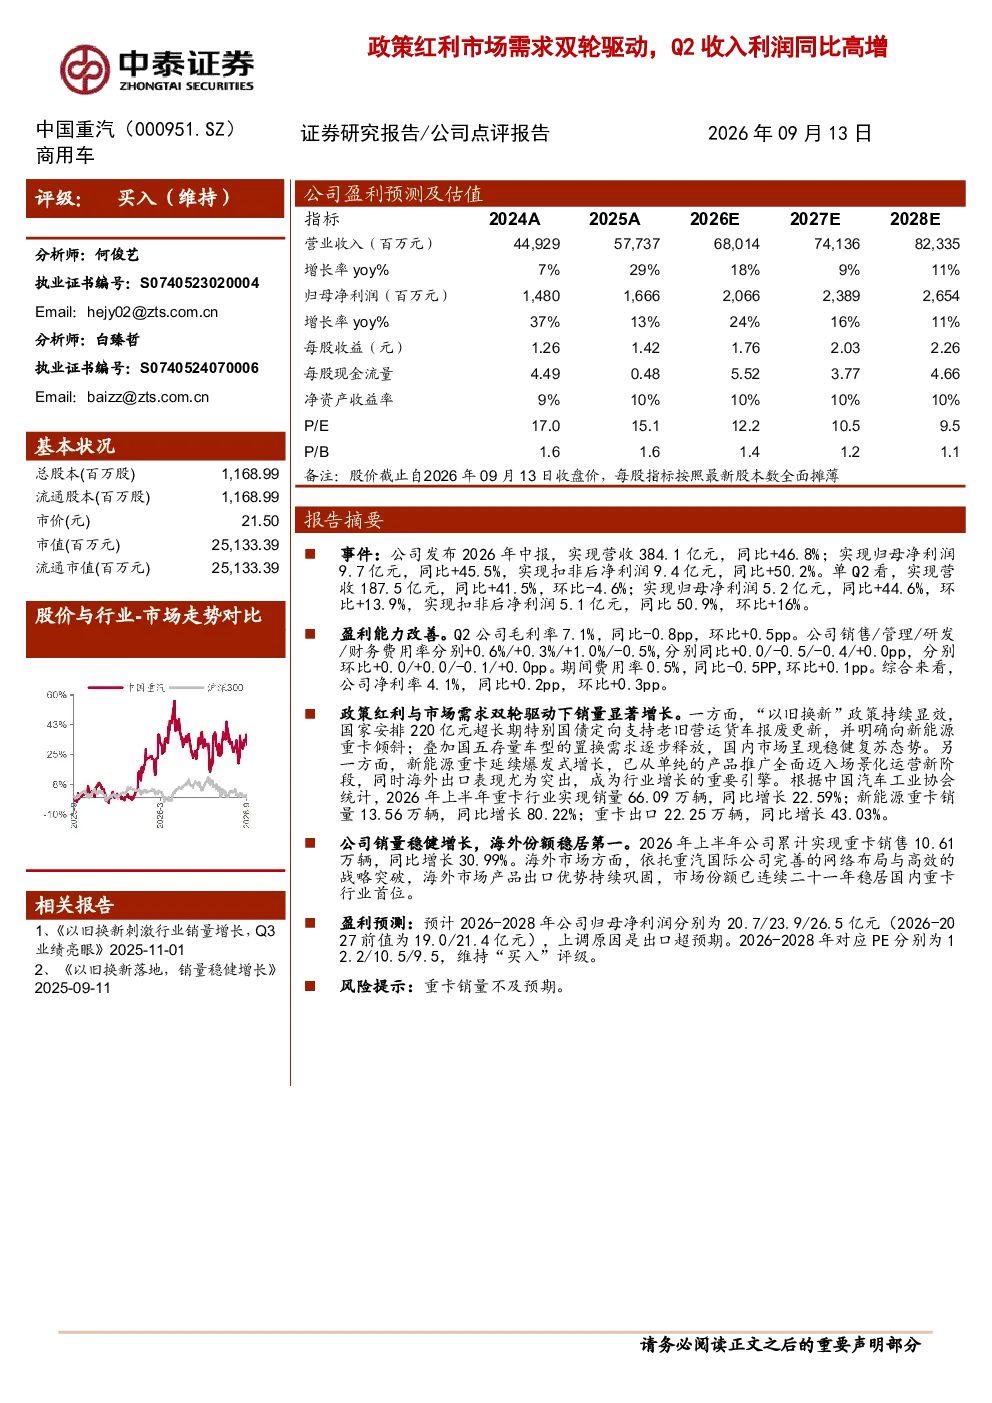
该研报分析了中国重汽2026年中报数据,显示公司营收384.1亿元(同比+46.8%),归母净利润9.7亿元(同比+45.5%),Q2单季营收187.5亿元(同比+41.5%),归母净利润5.2亿元(同比+44.6%)。报告强调政策红利(“以旧换新”+新能源重卡推广)与市场需求双轮驱动,推动公司重卡销量10.61万辆(同比+30.99%),海外市场份额连续二十一年稳居行业首位。
重卡行业的发展趋势如何?
重卡行业在政策红利与市场需求双重驱动下呈现显著增长。2026上半年,重卡行业销量66.09万辆(同比+22.59%),新能源重卡销量13.56万辆(同比+80.22%),出口22.25万辆(同比+43.03%)。中国重汽作为行业龙头,受益于这一趋势,销量与市场份额持续领先,尤其在海外市场表现突出,依托重汽国际网络布局,巩固了产品出口优势。
研报重点分析了哪些方向?
研报重点分析了公司盈利能力改善、销量显著增长及海外市场表现。盈利能力方面,公司毛利率7.1%,净利率4.1%,Q2单季扣非净利润5.1亿元(同比+50.9%)。销量增长得益于政策红利与市场需求,公司上半年重卡销量10.61万辆(同比+30.99%)。海外市场方面,依托重汽国际网络布局,公司市场份额连续二十一年稳居行业首位。
当前重卡市场的现状如何?
当前重卡市场在政策红利(“以旧换新”+新能源重卡推广)与市场需求驱动下呈现积极态势。2026上半年,行业销量66.09万辆(同比+22.59%),新能源重卡销量13.56万辆(同比+80.22%),出口22.25万辆(同比+43.03%)。中国重汽作为行业龙头,销量与市场份额持续领先,尤其在海外市场表现突出,海外市场份额连续二十一年稳居行业首位。
研报提示了哪些风险?
研报提示的主要风险是重卡销量不及预期。虽然报告显示公司及行业销量均实现显著增长,但重卡市场受宏观经济、政策调整等因素影响较大,未来销量可能面临不确定性。此外,市场竞争加剧也可能对公司业绩造成压力。因此,投资者需关注行业动态及公司应对市场变化的能力。