猜你想问
这份研报的核心内容是什么?
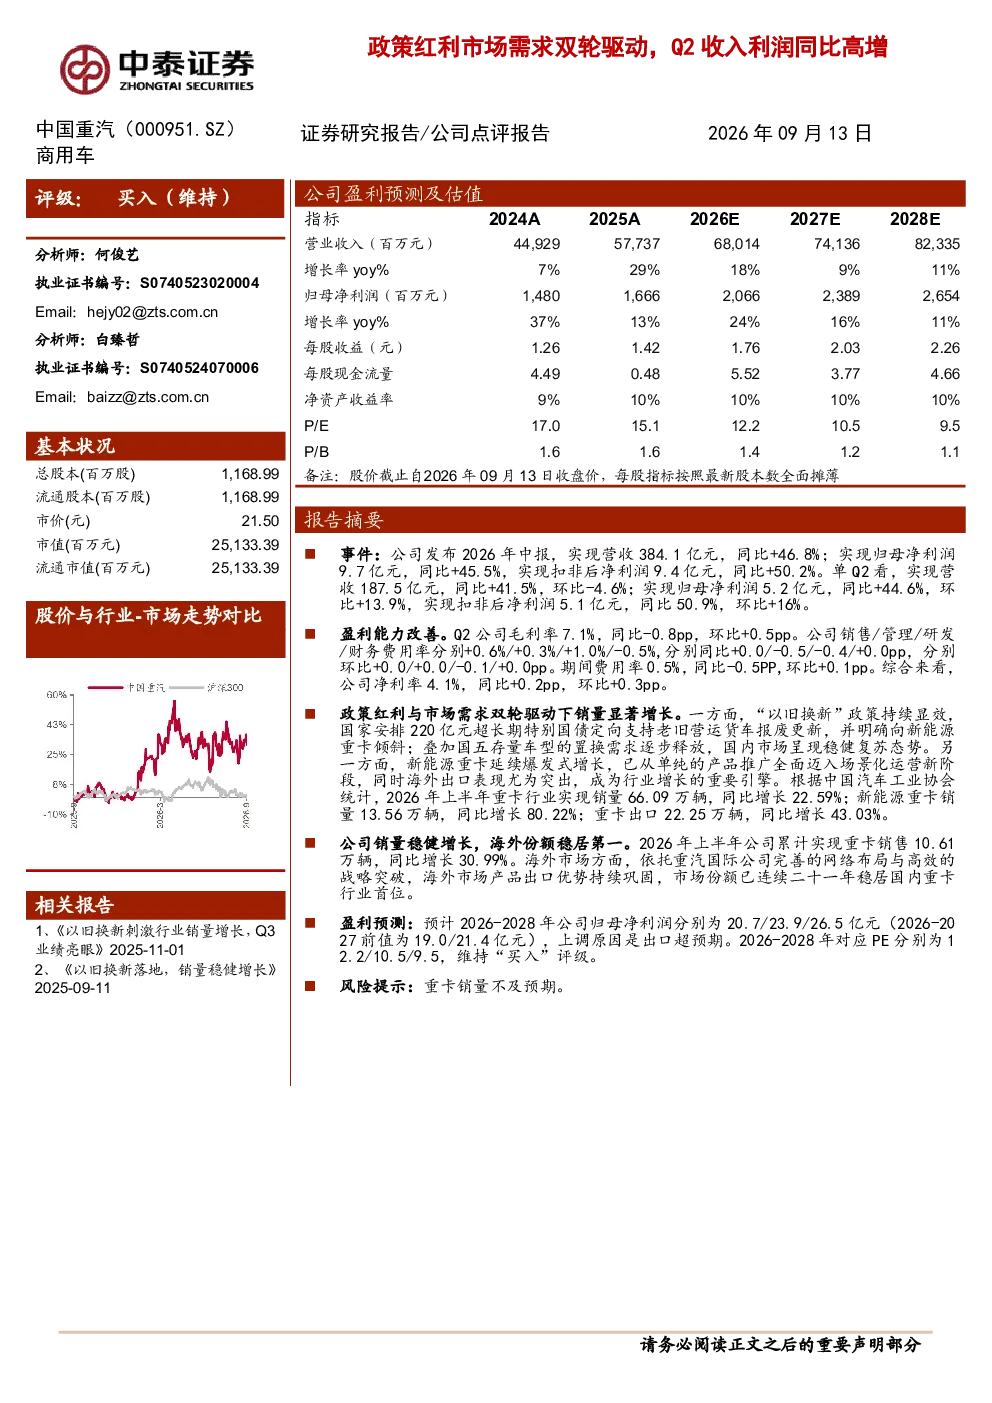
该研报分析了中国重汽2026年中报数据,显示公司营收384.1亿元(同比+46.8%),归母净利润9.7亿元(同比+45.5%),Q2单季营收187.5亿元(同比+41.5%),归母净利润5.2亿元(同比+44.6%)。报告强调政策红利与市场需求双轮驱动下,公司盈利能力改善,毛利率7.1%,净利率4.1%。\n\n销量方面,2026上半年重卡行业销量66.09万辆(同比+22.59%),新能源重卡销量13.56万辆(同比+80.22%),公司同期重卡销量10.61万辆(同比+30.99%)。海外市场表现突出,连续二十一年稳居行业首位。
重卡行业的发展趋势如何?
重卡行业受益于政策红利(如“以旧换新”支持新能源重卡)与市场需求增长。2026上半年行业销量66.09万辆(同比+22.59%),其中新能源重卡销量13.56万辆(同比+80.22%),出口22.25万辆(同比+43.03%)。政策持续推动行业向新能源化、智能化转型,市场竞争格局加剧,头部企业凭借技术积累和渠道优势保持领先。\n\n行业增长动力主要来自物流运输需求稳定、新能源政策补贴、以及企业技术升级。但需关注原材料价格波动、环保政策调整等因素对行业的影响。
研报重点分析了哪些方面?
研报重点分析了公司盈利能力改善,2026年中报显示营收、净利润均实现高增长,Q2单季表现强劲。毛利率与净利率有所提升,期间费用率下降,反映公司成本控制能力增强。\n\n销量增长是另一核心分析点,政策红利与市场需求共同推动公司重卡销量同比增长30.99%,新能源重卡渗透率快速提升。报告还关注公司海外市场布局,依托重汽国际网络,海外市场份额连续二十一年稳居行业首位,出口业务增长显著。
当前重卡市场的现状如何?
当前重卡市场呈现政策驱动与需求支撑的双重增长态势。2026上半年行业销量66.09万辆(同比+22.59%),新能源重卡成为主要增长引擎,销量13.56万辆(同比+80.22%)。出口市场表现亮眼,22.25万辆(同比+43.03%)。市场竞争激烈,但头部企业凭借品牌、技术和渠道优势仍占据主导地位。\n\n行业面临的主要挑战包括原材料成本波动、环保政策趋严、以及新能源技术快速迭代带来的转型压力。企业需在传统业务巩固与新能源布局间寻求平衡。
研报提示了哪些风险?
研报提示的主要风险是重卡销量不及预期。宏观经济波动可能影响物流运输需求,进而影响行业整体销量。政策调整,如新能源补贴退坡或环保标准提高,可能增加企业运营成本。\n\n此外,原材料价格大幅波动、技术路线快速变化、以及国际市场竞争加剧等因素也可能对公司经营带来不确定性。企业需密切关注市场动态,灵活调整经营策略以应对潜在风险。