猜你想问
美联储加息对铝价有何影响?
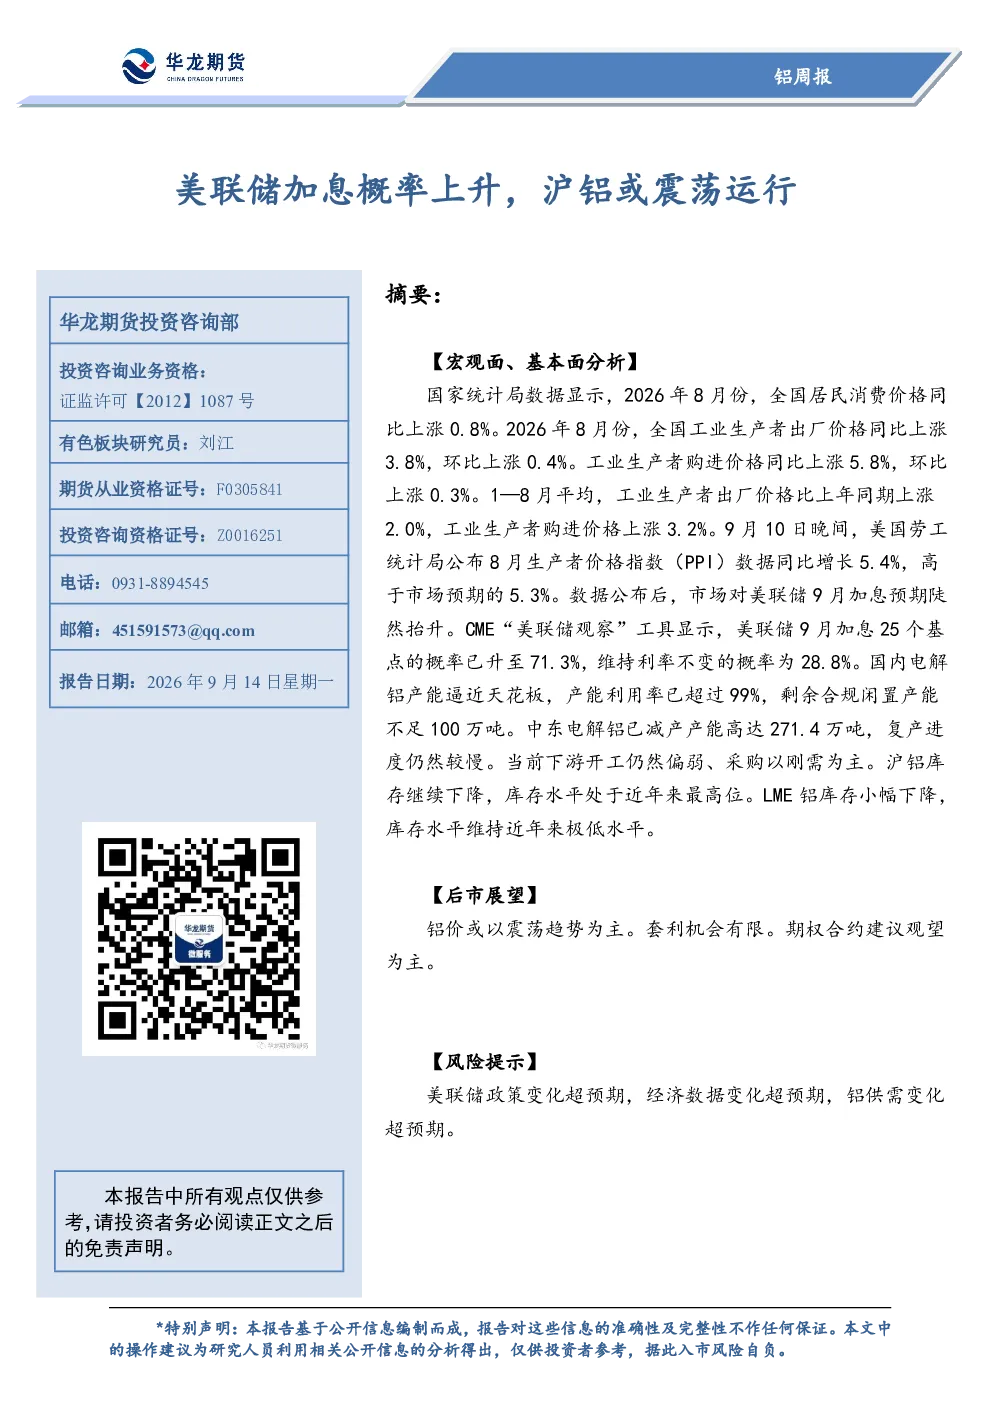
美联储加息预期增强主要受美国8月PPI同比增长5.4%推动,加息预期会提升美元价值,增加以美元计价的铝价成本,同时可能抑制全球大宗商品需求,对铝价形成压制。从基本面看,国内电解铝产能利用率已超99%,剩余合规闲置产能不足100万吨,而中东电解铝减产271.4万吨的复产进程缓慢,供需关系紧张。沪铝库存处于近年来高位,LME铝库存处于近年来低位,显示国内供应压力大于国际市场。综合来看,美联储加息预期与铝基本面供需矛盾交织,铝价或以震荡趋势为主。
铝行业未来发展趋势如何?
铝行业未来发展趋势受宏观经济和供需关系双重影响。国内氧化铝供需过剩28万吨,电解铝开工率高达99.34%,产能扩张空间有限。下游开工偏弱,采购以刚需为主,显示需求端韧性不足。中东电解铝减产271.4万吨的缓慢复产进程将支撑供应端,但无法缓解国内库存高企的压力。国际市场方面,LME铝库存处于近年来低位,显示全球供应相对紧张。总体而言,铝行业短期内供需平衡难以打破,价格或维持区间震荡,长期发展需关注新能源等领域对铝需求的增量贡献。
本报告重点分析了哪些方面?
本报告重点分析了宏观经济数据对铝价的影响,特别是美联储加息预期升温对大宗商品市场的传导效应。同时,报告深入剖析了铝基本面供需状况,包括国内电解铝产能利用率超99%、中东减产进程缓慢、下游开工偏弱等关键信息。库存方面,沪铝库存处于高位而LME铝库存处于低位,反映国内外市场库存分化。此外,报告还评估了氧化铝供需过剩28万吨、国内氧化铝开工率81.39%等数据对铝价的影响,并基于此提出了铝价以震荡趋势为主的后市展望。
当前铝市场处于什么状态?
当前铝市场处于供需矛盾突出、宏观环境承压的状态。宏观经济方面,国内CPI及工业品价格持续上涨,通胀压力仍存,而美联储加息预期增强对全球大宗商品价格产生下行压力。基本面方面,国内电解铝产能利用率已接近极限,下游需求偏弱,采购以刚需为主,导致沪铝库存高企。国际市场方面,LME铝库存处于近年来低位,显示全球供应相对紧张。综合来看,铝市场基本面支撑价格,但宏观环境不确定性增加,市场整体呈现震荡行情。
本报告提示哪些风险?
本报告提示的主要风险包括美联储政策变化、经济数据变化、铝供需变化超预期等。美联储加息路径若超市场预期,可能进一步打压大宗商品价格,对铝价形成压力。国内经济数据若出现下滑,可能抑制下游需求,加剧铝价承压。此外,若中东电解铝减产进程加速或国内新增产能释放超预期,将改变当前供需格局,对铝价产生重大影响。这些风险因素均可能导致铝价波动加剧,投资者需密切关注相关变化。