猜你想问
这份研报的核心内容是什么?
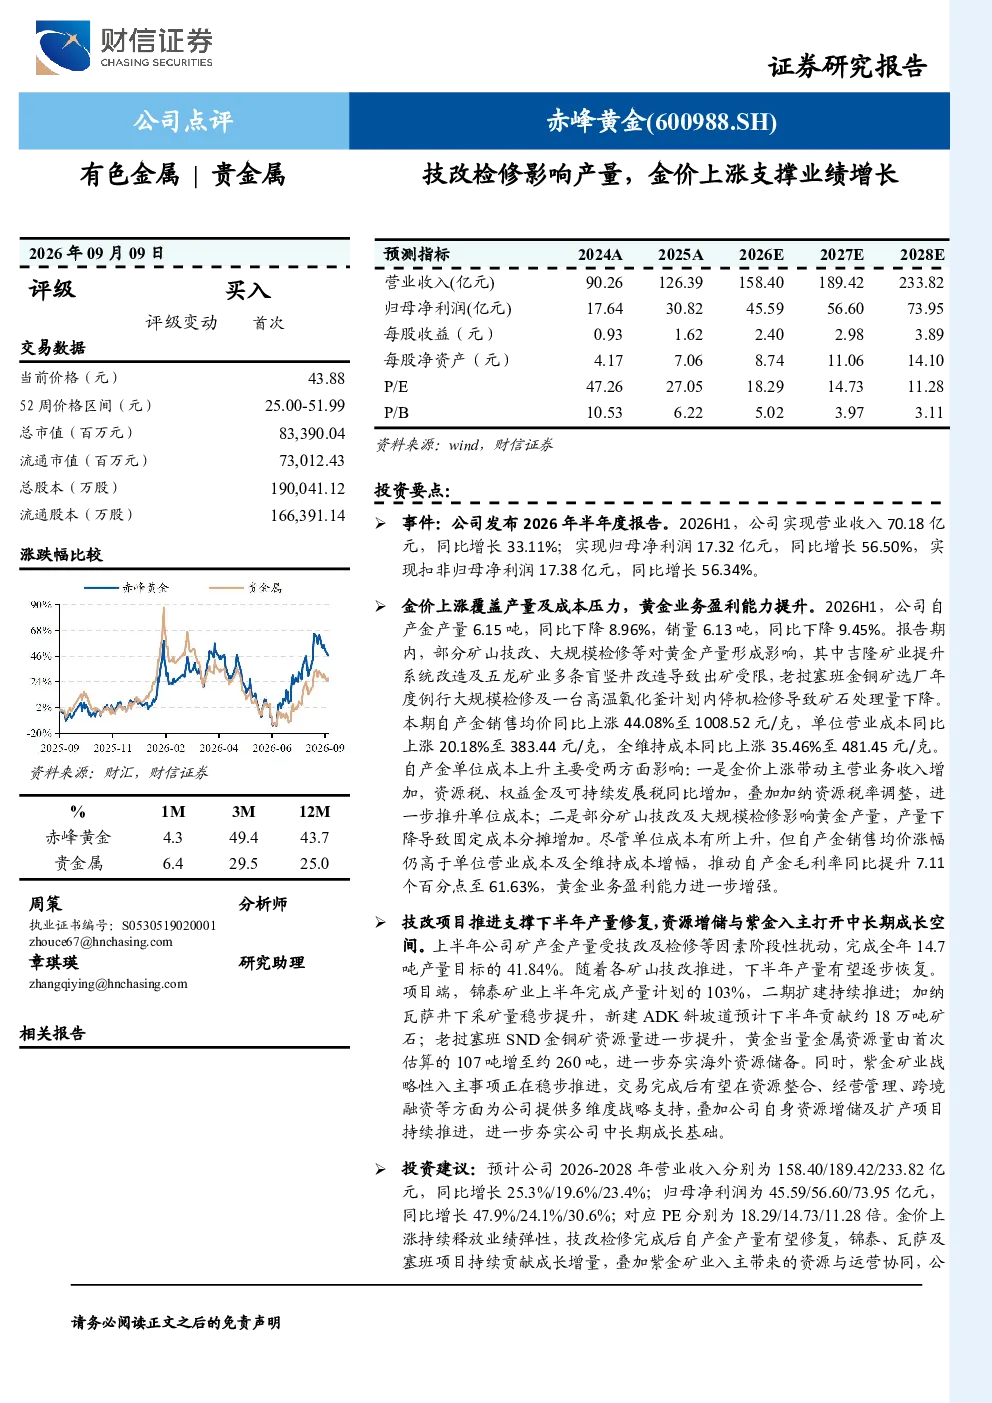
这份研报分析了赤峰黄金2026年半年度报告,指出其营业收入70.18亿元同比增长33.11%,归母净利润17.32亿元同比增长56.50%。尽管自产金产量因技改检修下降,但销售均价涨幅高于成本,推动黄金业务毛利率提升至61.63%。技改项目推进支撑下半年产量修复,锦泰矿业二期扩建、加纳瓦萨ADK斜坡道、老挝塞班SND金铜矿资源量提升。紫金矿业战略性入主有望提供支持。
有色金属行业发展趋势如何?
有色金属行业受国际金价波动影响较大,金价上涨能显著提升黄金企业的盈利能力。当前黄金企业通过技改提升效率、拓展资源储备是重要发展方向。紫金矿业等龙头企业通过战略投资整合资源,推动行业向规模化、集约化发展。未来金价走势及资源获取能力将是行业竞争的关键。
研报重点分析了哪些方向?
研报重点分析了赤峰黄金的盈利能力变化,技改检修对产量的短期影响及长期修复预期,以及锦泰、加纳瓦萨、老挝塞班等资源项目的增储贡献。同时关注紫金矿业入主可能带来的协同效应,包括资源整合、经营管理优化和跨境融资能力提升等方面。
当前市场对黄金行业的现状判断是什么?
当前黄金市场受供需关系、美元走势及避险情绪影响,金价波动较大。黄金企业普遍面临成本上升压力,但高金价为行业带来盈利机会。技改和资源开发是黄金企业提升竞争力的关键,同时行业整合趋势明显,龙头企业通过并购扩张市场份额。
研报提到了哪些风险提示?
研报提示的风险包括产品价格下跌可能导致盈利能力下滑,项目进展不及预期影响产量恢复,以及下游需求减弱可能影响销售。此外,国际政治经济环境变化也可能对黄金价格和行业运营带来不确定性。企业需密切关注市场动态并制定应对策略。
你可能感兴趣
上半年技改检修影响产量释放,紫金赋能未来可期
有色金属国盛证券2026-08-31
Q1技改检修短暂影响业绩,紫金赋能有望改善运营
有色金属国盛证券2026-04-26
2023年三季报点评:检修影响金属产量,锡价上行促进业绩增长
有色金属民生证券2023-10-27
技改检修影响部分产品产量,看好全年高增长
农林牧渔西南证券2019-08-16
2022年半年报点评:Q2检修影响产量释放,期待内部挖潜+资产注入增厚业绩
有色金属民生证券2022-08-27
矿金产量符合预期,金价上行支撑业绩
有色金属华安证券2024-11-01
赤峰黄金(600988.SH)——半年报点评:技改扩能短期影响产量,重点开发建设项目稳步推进
国信证券2026-08-31
受益黄金产量及金价上涨,业绩大幅提升
有色金属德邦证券2024-01-29
2019年年报和2020年第一季度业绩预告点评:矿金产量增加,对金价上涨业绩高弹性
有色金属国信证券2020-04-20
金价上涨对冲产量下滑,业绩同比高增
中邮证券2026-09-03