一周焦点
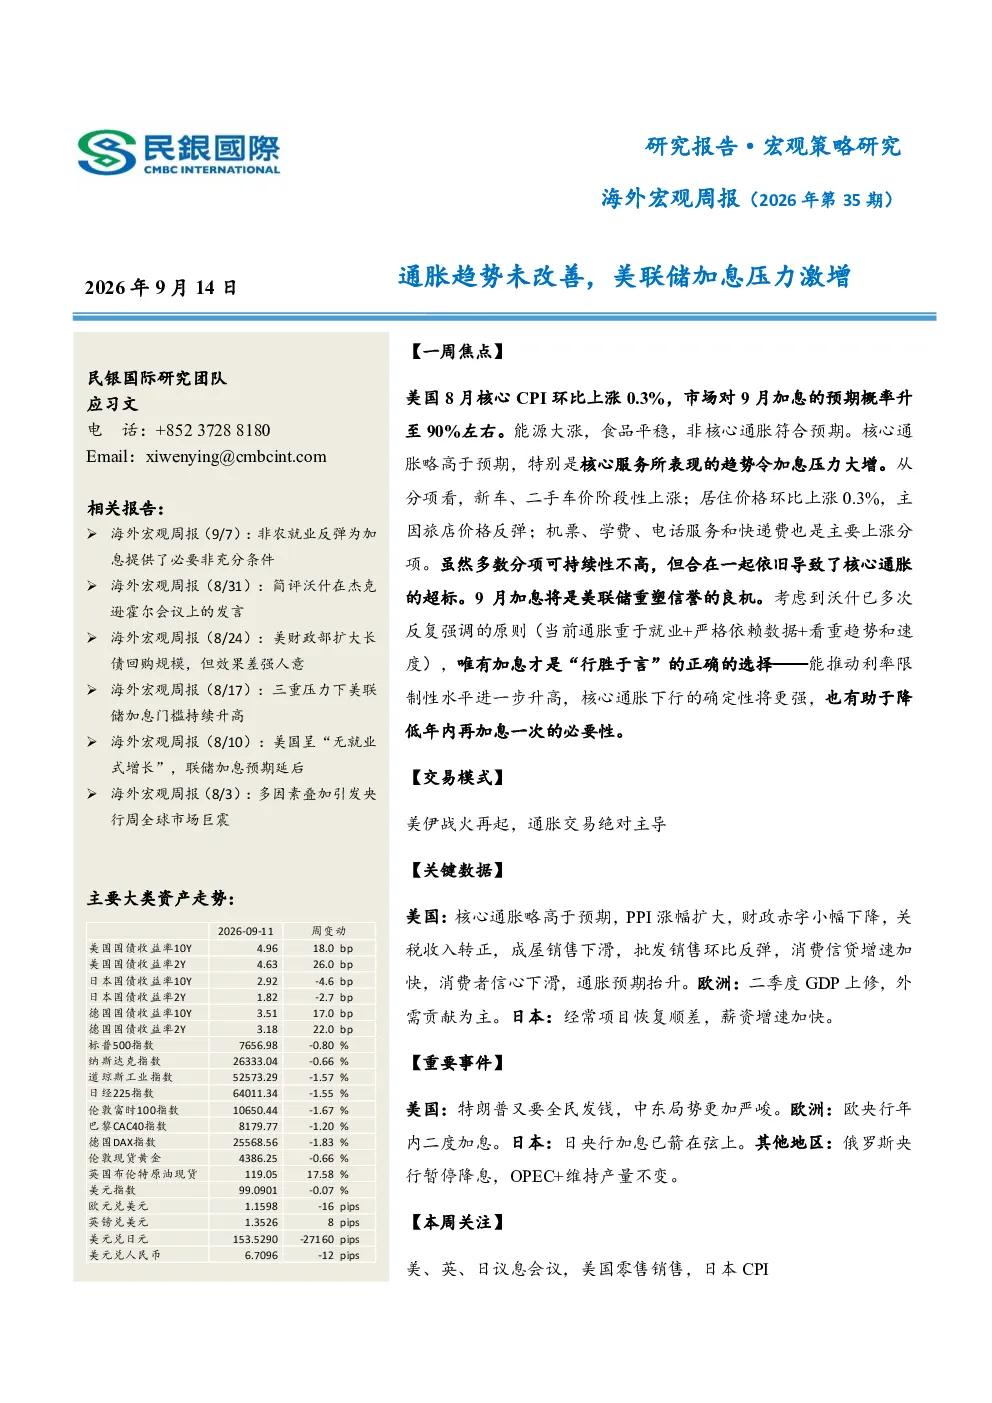
美国8月核心CPI环比上涨0.3%,市场对9月加息的预期概率升至90%左右。能源大涨,食品平稳,非核心通胀符合预期。核心通胀略高于预期,特别是核心服务所表现的趋势令加息压力大增。从分项看,新车、二手车价阶段性上涨;居住价格环比上涨0.3%,主因旅店价格反弹;机票、学费、电话服务和快递费也是主要上涨分项。虽然多数分项可持续性不高,但合在一起依旧导致了核心通胀的超标。9月加息将是美联储重塑信誉的良机。考虑到沃什已多次反复强调的原则(当前通胀重于就业+严格依赖数据+看重趋势和速度),唯有加息才是“行胜于言”的正确的选择——能推动利率限制性水平进一步升高,核心通胀下行的确定性将更强,也有助于降低年内再加息一次的必要性。
交易模式
美伊战火再起,通胀交易绝对主导。
关键数据
美国:核心通胀略高于预期,PPI涨幅扩大,财政赤字小幅下降,关税收入转正,成屋销售下滑,批发销售环比反弹,消费信贷增速加快,消费者信心下滑,通胀预期抬升。欧洲:二季度GDP上修,外需贡献为主。日本:经常项目恢复顺差,薪资增速加快。
重要事件
美国:特朗普又要全民发钱,中东局势更加严峻。欧洲:欧央行年内二度加息。日本:日央行加息已箭在弦上。其他地区:俄罗斯央行暂停降息,OPEC+维持产量不变。
本周关注
美、英、日议息会议,美国零售销售,日本CPI。
通胀趋势未改善,美联储加息压力激增
如果说8月美国非农就业数据意外走强,提供了美联储加息的必要非充分条件,那么上周美国劳工部先后发布的8月PPI和CPI,则进一步证明了当前通胀趋势未改,令加息条件进一步成熟。按照沃什在杰克逊霍尔会议上对通胀趋势与货币政策所明示的鹰派态度,美联储在9月加息应是“责无旁贷”。市场也在CPI数据发布后,直接将加息概率预期提升至90%左右。能源大涨,食品平稳,非核心通胀符合预期。美国8月整体CPI同比上涨3.4%,与预期和7月均持平,环比上涨0.4%,与预期持平,涨幅较7月的0.1%明显扩大。能源升温为主要推手,8月美伊局势再度紧张,停战备忘录到期未续,双方重新陷入军事对抗,胡塞武装也开始干扰红海航线的原油运输,国际油价重回90美元上方。受此影响,8月CPI能源商品大类环比上涨4.2%,同比涨幅扩大至28.0%。不过食品暂并未给通胀添火,8月环比上涨0.1%,同比涨幅回落至2.6%。其中家庭食品环比持平,而主要涨价压力源于在外餐食,环比上涨0.3%,同比上涨3.4%。核心通胀略高于预期,特别是核心服务所表现的趋势令加息压力大增。8月核心通胀环比上涨0.3%,高于市场预期的0.2%;超级核心通胀(去除能源、食品、居住)也环比上涨0.3%,且为连续两个月高于0.2%的关键水平。核心与超级核心通胀是刻画通胀长期趋势的最关键指标,一般而言,月率0.2%意味着年率略高于2%的政策目标,而月率0.3%则意味着年率高于3.6%,是通胀远离政策目标的信号。正如沃什在杰克逊霍尔会议上所言,通胀趋势与通胀改善的速度至关重要,而本月核心与超级核心通胀的表现,既没有显示核心通胀在趋势性回落,通胀向政策目标趋近的速度也同样不足。这意味着当前利率的限制性水平尚不足以制造令人满意的减速度,在就业暂无虞的情况下,若美联储不采取加息动作,将与沃什的鹰派表态相悖,自然也会有损美联储的信誉。再看哪些分项是核心服务升高的主要推手,是否可持续?一是新车、二手车价阶段性上涨,分别季调环比上涨0.3%和0.4%,对核心商品形成最主要贡献,两部分约占整体CPI权重的5.5%,核心CPI的约7%,核心商品的约30%,高油价压力下汽车需求并不旺盛,目前曼海姆二手车批发价已转弱,新车信贷成本同样高企,预计后续持续上涨压力并不高。二是居住价格环比上涨0.3%,较前两月升高,但主因旅店价格反弹。主要住所租金和业主等价租金环比均上涨0.2%,涨幅基本可接受(延续缓和降温趋势),同比也均为小幅回落。该两项权重占CPI约33%,占核心CPI约41%,但不在超级核心CPI内。另外,酒店住宿环比上涨2.7%,是居住大项环比偏高的主要因素,不过其占整体CPI仅1.2%,占核心CPI约1.5%,影响有限。从原因看,6、7月酒店价格意外连续下跌,8月或为反弹,可持续性也存疑。三是交通运输环比上涨0.5%,主因机票环比上涨2.7%,背后推手依旧是油价,也是能源价格向核心通胀传导最快速和最直接的分项,不过其仅占CPI整体权重约1.1%,占核心CPI权重约1.4%,后续趋势仍由国际油价决定。四是其他较小分项的影响。其中学费环比上涨0.8%,属于开学季的影响,可持续性较弱,占整体CPI权重2.5%,占核心CPI约3.1%。电话服务环比上涨5.4%,约占CPI权重1.4%,核心CPI约1.8%,压力来自于运营商的提价;快递费环比上涨2.3%,由运输成本上涨所致,但占CPI权重极低(不到0.1%)。整体看,核心CPI中,核心商品仅有汽车相关分项存在压力,其他核心商品并未给通胀添乱。而核心服务中,超大项房屋租金较为温和,但不安定的小项也不少——包括酒店、机票、学费、电话费等,虽然多数可持续性不高,但合在一起依旧导致了核心通胀的超标。9月加息将是美联储重塑信誉的重要时机。尽管从核心通胀的细项表现看,美联储似乎仍有不加息的理由(临时性不可持续性分项的贡献确实较多)——但考虑到沃什已多次反复强调的原则(当前通胀重于就业+严格依赖数据+看重趋势和速度),唯有加息才是“行胜于言”的正确选择。若及时加息,后续再次加息的必要性将下降。从3月国际油价大涨以来,美国整体通胀尽管有所波动,但恶化风险整体可控,一方面,通胀向食品的传导有限,最近6个月食品累计涨幅仅1.1%,家庭食品仅0.7%,油价向下游农机燃料、包装、农药和化肥的传导路径迟迟未体现。另一方面,通胀向核心通胀的传导,目前仅限于机票、运输、酒店、部分通信等少数项,更多的服务项如医疗、娱乐服务近6个月涨幅是收窄的。从整体经济表现看,当前利率的限制性水平实质性存在(尤其对传统领域如车贷、房贷),若9月及时加息,利率限制性水平将进一步升高,核心通胀下行的确定性将更强。只要油价向下传导不加速,年内再加息一次的必要性并不高,市场也有望转向偏乐观预期。
中东局势保持紧张,通胀交易绝对主导
美国:核心通胀略高于预期,关税收入转正
核心通胀略高于预期。8月CPI同比+3.4%(预期+3.4%,前值+3.4%),季调环比+0.4%(预期+0.4%,前值+0.1%)。核心CPI同比+2.4%(预期+2.4%,前值+2.5%),季调环比+0.3%(预期+0.2%,前值+0.2%)。亚特兰大联储8月弹性CPI同比+4.9%(前值+4.7%),黏性CPI同比+2.7%(前值+2.8%)。PPI涨幅扩大。8月PPI同比+5.4%(预期+5.3%,前值+4.8%),季调环比+0.4%(预期+0.3%,前值+0.1%);核心PPI同比+4.6%(预期+4.6%,前值+4.2%),季调环比+0.2%(预期+0.3%,前值+0.3%)。财政赤字小幅下降,关税收入转正。8月财政收入3600亿美元,过去12个月滚动累计(TTM)同比+3.3%(前值+3.7%),财政支出5268亿美元,过去12个月滚动累计(TTM)同比+0.6%(前值+3.0%),8月财政赤字1668亿美元,过去12个月滚动累计财政赤字1.768万亿,同比-6.6%(前值+0.9%)。8月关税收入128.4亿美元(前值-85.5亿),3个月来首次转正。成屋销售下滑。8月成屋销量季调折年398万套(预期398万套,前值406万套),季调环比-2.0%(前值-1.7%),同比-1.2%(前值+0.7%),成屋售价中位数季调环比-1.7%(前值-1.5%),同比+1.6%(前值+2.5%)。其他数据:批发销售环比反弹,消费信贷增速加快,消费者信心下滑,通胀预期抬升。7月批发销售季调环比+0.8%(前值-3.0%),耐用品批发销售季调环比+1.1%(前值-0.5%),非耐用品批发销售季调环比+0.5%(前值-5.2%)。未偿个人消费信贷环比折年+4.2%(前值+3.3%),同比+2.6%(前值+2.5%)。9月密歇根大学消费者信心指数初值47.8(预期51.0,前值51.7),现状指数初值50.9(前值51.9),预期指数初值45.8(前值51.5),1年通胀初值+4.6%(前值+4.0%),5年通胀初值+3.4%(前值+3.3%)。
欧洲:二季度GDP上修,外需贡献为主
欧元区二季度GDP上修,外需为主要贡献。欧元区二季度GDP季调环比终值+0.6%(初值+0.4%,前值0.0%),季调同比终值+1.2%(初值+1.0%,前值+0.6%)。环比构成中,固定投资贡献+0.01pp(前值-0.04pp),居民消费贡献+0.21pp(前值+0.03pp),政府支出贡献+0.0.3pp(前值+0.12pp),净出口贡献0.94pp(前值-0.54pp),存货贡献-0.53pp(前值+0.42pp)。其他数据:德国进出口放缓,法德工业生产减速,英国回暖。7月德国出口季调同比+6.1%(前值+6.7%),季调环比-0.8%(前值+0.9%);进口季调同比+3.0%(前值+8.5%),季调环比-5.7%(前值+4.5%);贸易差额+213亿欧元(前值+154亿)。英国工业生产指数季调同比+0.6%(前值-0.2%);德国工业生产指数同比-2.2%(前值-0.7%);法国工业生产指数同比-0.5%(前值-0.1%)。
日本:经常项目恢复顺差,薪资增速加快
二季度GDP上修,内需依旧疲软。日本二季度GDP同比+0.9%(初值+0.7%,前值+0.6%),按年率季调环比+1.4%(初值+1.1%,前值+1.9%)。从支出法分项看,私人消费季调环比贡献0.00pp(初值-0.01pp,前值+0.23pp),资本形成贡献+0.07pp(初值0.00pp,前值-0.19pp),政府支持贡献-0.05pp(初值-0.04pp,前值+0.14pp),商品与服务净出口贡献+0.36pp(初值+0.36pp,前值+0.26pp)。经常项目恢复顺差,货物与服务贸易持续逆差。7月日本国际收支经常账户差额+29889亿日元(前值-923亿),其中货物贸易差额-3999亿日元(前值-1352亿),服务贸易差额为-5129亿日元(前值-2285亿),收益差额+42896亿日元(前值+3801亿),经常转移-3879亿日元(前值-1086亿)。薪资增速持续上升。7月劳动现金收入同比+4.7%(前值+4.0%),合同现金收入同比+4.0%(前值+3.5%),实际工资同比+2.4%(前值+1.6%)。其他数据:PPI同比回落,前景指数回暖,营建订单回升。8月日本PPI同比+7.6%(前值+7.7%),环比-0.2%(前值+0.4%)。经济观察家前景指数47.4(前值45.5),现状指数46.2(前值45.8)。7月景气动向指数先行指标初值117.9(前值116.2),同步指标初值120.6(前值118.9)。
重要事件
美国:特朗普又要全民发钱,中东局势更加严峻。特朗普承诺中期选举获胜将向全体成年美国人派发5000美元。美国总统特朗普在社交媒体平台发帖,连续第3天承诺:如果共和党在11月的中期选举中保住国会控制权,将向每位美国成年人发放5000美元。特朗普最早于9月10日在共和党中期选举大会上表示,如果共和党人在中期选举中成功获得国会参众两院的多数席位,他承诺向所有美国成年人发放5000美元,来源是数万亿的关税收入,但这笔钱必须在美国国内消费。据美国媒体计算,这笔钱总额将高达1.3万亿美元。美国财政部对10年至20年期国债的回购规模低于计划上限。美财政部9月10日仅回购51.9亿美元债券,而交易商总共提交出售报价105亿美元,该数额也未达到前一天宣布的60亿美元上限。操作结束后,10年期美国国债收益率延续涨势,升高10个基点至4.94%。虽然财政部并没有义务买满最高额度,但不买足的情况此前只发生过两次。至少三分之一的美联储官员表示,他们会考虑减少开会频率来设定利率,这为沃什作为新任主席提出的最大结构性变革之一提供了早期机会。克利夫兰联储主席哈马克、堪萨斯城联储主席施密德和费城联储主席保尔森均在近期表示愿意减少利率决议会议次数。美加贸易战再度升级。当地时间9月8日,加拿大对约200亿美元美国商品加征的50%关税正式实施,以报复特朗普政府对约200亿美元加拿大商品征收的关税。面对反击,美国政府在第一时间选择升级美加贸易战,宣布将从9月29日起禁止进口部分加拿大酒精饮料、机动车辆和乳制品,并将从9月15日起对约100个品类的加拿大产品加征50%关税。美国总统特朗普表示,加拿大飞机制造商庞巴迪必须在美生产产品才能继续在美市场销售。加拿大政府负责加美贸易的部长多米尼克·勒布朗9月11日出席政府内阁会议时表示,加拿大与美国目前没有正式的贸易谈判安排,但他仍与美国贸易代表格里尔、美国商务部长霍华德·卢特尼克保持联系。美国前财长耶伦与近50名经济学家联署提交法庭意见书,认定特朗普援引“国际收支”条款在今年2月至7月间征收的10%全球临时关税缺乏法律依据。美国国际贸易法院已裁定涉案关税违法,政府随即提起上诉,案件目前悬而未决。美伊互袭进一步升级。在美军宣布摧毁5艘伊朗油轮后,伊朗伊斯兰革命卫队9月9日宣布打击位于约旦的美军基地,并对两艘美国军舰、8艘油轮以及10艘违规船只实施打击。美国军方9月8日表示,美军打击了伊朗哈尔克岛和港口城市贾斯克附近的目标,并已对与伊朗伊斯兰革命卫队有关联的多艘伊朗油轮实施打击。伊朗伊斯兰革命卫队就美军袭击伊朗油轮事件发出紧急警告,鉴于美军袭击伊朗多艘油轮,所有停泊在科威特和巴林港口的油轮,船员都应立即离开,因为其将成为袭击目标。伊朗宣布将设立新的海上“制裁区域”,任何进入该区域的船只都将被停止提供海事、保险及相关保障服务,且该船只日后再次在霍尔木兹海峡航行也无法获得海事等相关服务,这一“制裁区域”大致从伊朗东南部恰巴哈尔港开始,延伸到阿曼湾和阿拉伯海部分海域。同日伊朗公布停战条件,包括完全停止军事行动并放弃再次威胁、解冻伊朗被冻结的244亿美元资产、停止干涉伊朗的核能力与导弹研发计划,以色列军队从黎巴嫩撤离;解除对也门的封锁。美国财政部宣布对伊朗实施新一轮制裁,共涉及36个制裁对象,重点针对伊朗航空业及相关企业,把27家伊朗航空公司及其他多个公司列入“特别指定国民清单”以实施制裁。此举是美国进一步加大对伊朗经济压力的一部分。曼德海峡通行受阻,全球能源供应风险持续上升。也门胡塞武装已夺取位于曼德海峡至少5个岛屿,完成对曼德海峡控制。也门政府官员9月10日说,在政府海军部队撤出红海战略要地哈尼什群岛后,也门胡塞武装已在岛上部署兵力。同一天,在经历数小时激烈交火后,胡塞武装攻占也门西南部塔伊兹省战略要地、红海港口城市穆哈,政府军被迫向南撤至位于穆哈与曼德海峡之间的祖巴卜地区。胡塞武装发表《关于打击沙特的军事行动声明》称,除沙特船只外,其余国家船只红海航行安全。有消息称沙特王储穆罕默德曾两次致电敦促美方打击胡塞武装,均遭特朗普拒绝。沙特阿拉伯能源部发表声明称,东西输油管道的利雅得段及麦地那地区段9月10日上午多次遭袭,现已对该管道采取预防性关闭措施。袭击造成一些人员受伤。袭击发生后,应急和专业技术团队立即展开处置,并按照相关安全程序和应急预案采取必要措施,以确保管道安全并评估其状况。美国特使威特科夫和库什纳在莫斯科会晤普京后抵达基辅。两位美国特使9月5日在莫斯科与俄方官员举行的闭门会谈持续了三个多小时,结束时未宣布任何重大进展。随后,两位特使于9月6日抵达基辅,并与乌克兰总统泽连斯基会见。双方首轮会谈已结束,时长超三小时。据了解,德国、法国、英国代表将参加第二轮会谈。威特科夫称,本次会谈内容扎实、极具实质意义。他强调,美方将持续推进相关斡旋进程。俄罗斯总统普京与美国总统特朗普通电话,就美总统特使访问俄乌议题交换意见。俄罗斯总统助理乌沙科夫称,通话持续1小时,具有建设性且非常坦诚。特朗普明确表达了尽快结束冲突的意愿,认为这将立即为美俄关系全面恢复打开前景。英首相与美总统通电话。当地时间7日,英国首相府发布消息称,英首相伯纳姆当天与美国总统特朗普通电话。在乌克兰问题上,双方一致认为,应继续推动实现停火。在中东问题上,伯纳姆介绍了英国推动地区和平与安全的立场,并强调落实“两国方案”、重新开放霍尔木兹海峡等问题的重要性。
欧洲:欧央行年内二度加息
欧央行年内二度加息。当地时间周四(10月10日),欧洲央行公布最新利率决议,将三大关键利率均上调25个基点。其中存款便利利率升至2.50%,主要再融资利率和边际贷款便利利率分别升至2.65%和2.90%,新利率自9月16日起生效。这是欧央行年内的第二次加息,符合市场预期。随决议发布的最新预测显示,总体通胀2026年均值为3.0%,2027年为2.5%,2028年为2.1%;剔除能源和食品的通胀分别为2.5%、2.6%和2.3%。与6月相比,2026年的通胀预测保持不变,2027年和2028年则被上修。欧洲央行行长拉加德表示,通胀前景的风险偏向上行,这源于中东冲突以及俄乌局势的发展,能源冲击可能进一步加剧,其对其他价格和工资的影响也可能强于当前预期。她特别提示了冬季的天然气风险:如果出现新的供应中断,或异常寒冷的冬季叠加低库存,天然气价格可能上涨。法国外交部长巴罗表示,法国将停止与巴勒斯坦被占领土上的以色列定居点进行商品贸易。法国与英国、加拿大、西班牙、挪威、波兰、葡萄牙、瑞典等11国发表联合声明,就限制与以色列定居点的商品贸易作出相关承诺。二战以来极右翼政党首次有望执掌德国州级政权。德国萨克森-安哈尔特州(萨安州)举行州议会选举。极右翼的德国选择党(选择党)以43.8%的得票率成为该州第一大党,取得历史性突破,但未获得单独组阁所需的绝对多数席位。德国总理默茨所在的基民盟得票率约为18.5%,位居第二。分析人士认为,德国选择党不再仅靠“抗议性投票”获取支持,已成为一支常态化的政治力量。这不仅令萨安州组阁陷入复杂境地,其影响还可能外溢至德国联邦政治层面,甚至对欧洲整体的政治生态造成冲击。欧盟正推动各国政府将规模达2.6万亿欧元的公共采购更多地投向本地供应商,涵盖能源、水务、铁路、港口、机场和邮政等关键公共服务领域。如果某项投标所使用的供应中有超过一半来自欧盟以外,政府也可拒绝该投标。
日本:日央行加息已箭在弦上
日本央行审议委员增一行9月10日表示,日本央行将继续上调基准利率,以确保物价趋势幅不超过2%。他表示,鉴于基础通胀率已非常接近2%,且金融环境一直处于宽松状态,日本央行将继续上调政策利率,并调整货币宽松程度。增一行过去在货币政策立场上属于中间派,但近来转趋鹰派,反映日本央行负责决策的委员会整体立场也出现更广泛的转变。消息称日本央行正准备在下周货币政策会议上加息25个基点至1.25%,同时正考虑将加息节奏提速至大约每季度一次。目前利率市场已完全定价日本央行将会加息。日本8月外汇储备创历史最大单月下滑。日本财务省公布数据显示,截至8月底,日本外汇储备约为12075亿美元,环比减少796亿美元,为历史最大单月下滑,并连续4个月下降。分析称,这主要受到日本政府和央行于7月底实施的买入日元、卖出美元的外汇干预等因素影响。
其他地区:俄罗斯央行暂停降息,OPEC+维持产量不变
俄罗斯央行将关键利率维持在14%不变,为去年4月以来首次暂停降息。后续关键利率决策将取决于通胀动态和通胀预期。俄央行评估,2026年年度通胀率预计为6%至7%,2027年回落至4%,此后将保持在目标水平。国际能源署(IEA)发布最新月度报告,预计2026年全球石油需求将减少250万桶/日,较8月预测的降幅扩大94万桶,为新冠疫情以来最大降幅,且未来数月可能进一步萎缩。报告预计,今年全球石油供应将下降570万桶/日,较8月预测下调130万桶,将供应恢复预期推迟至明年。欧佩克发表声明称,7个“欧佩克+”主要产油国决定保持10月原油产量不变,与9月水平相同,并重申维护市场稳定。声明表示,七国将继续每月评估国际原油市场状况,下一次会议定于10月4日举行。美国气象预报机构CPC表示,厄尔尼诺现象正在增强。在2026年10月至12月期间,有75%的概率出现一次历史性事件,其强度将超过1950年以来此前的历次厄尔尼诺事件。2026-27年北半球秋冬期间出现极强厄尔尼诺事件的可能性超过90%。
本周关注
美、英、日议息会议,美国零售销售,日本CPI