猜你想问
这份研报的核心内容是什么?
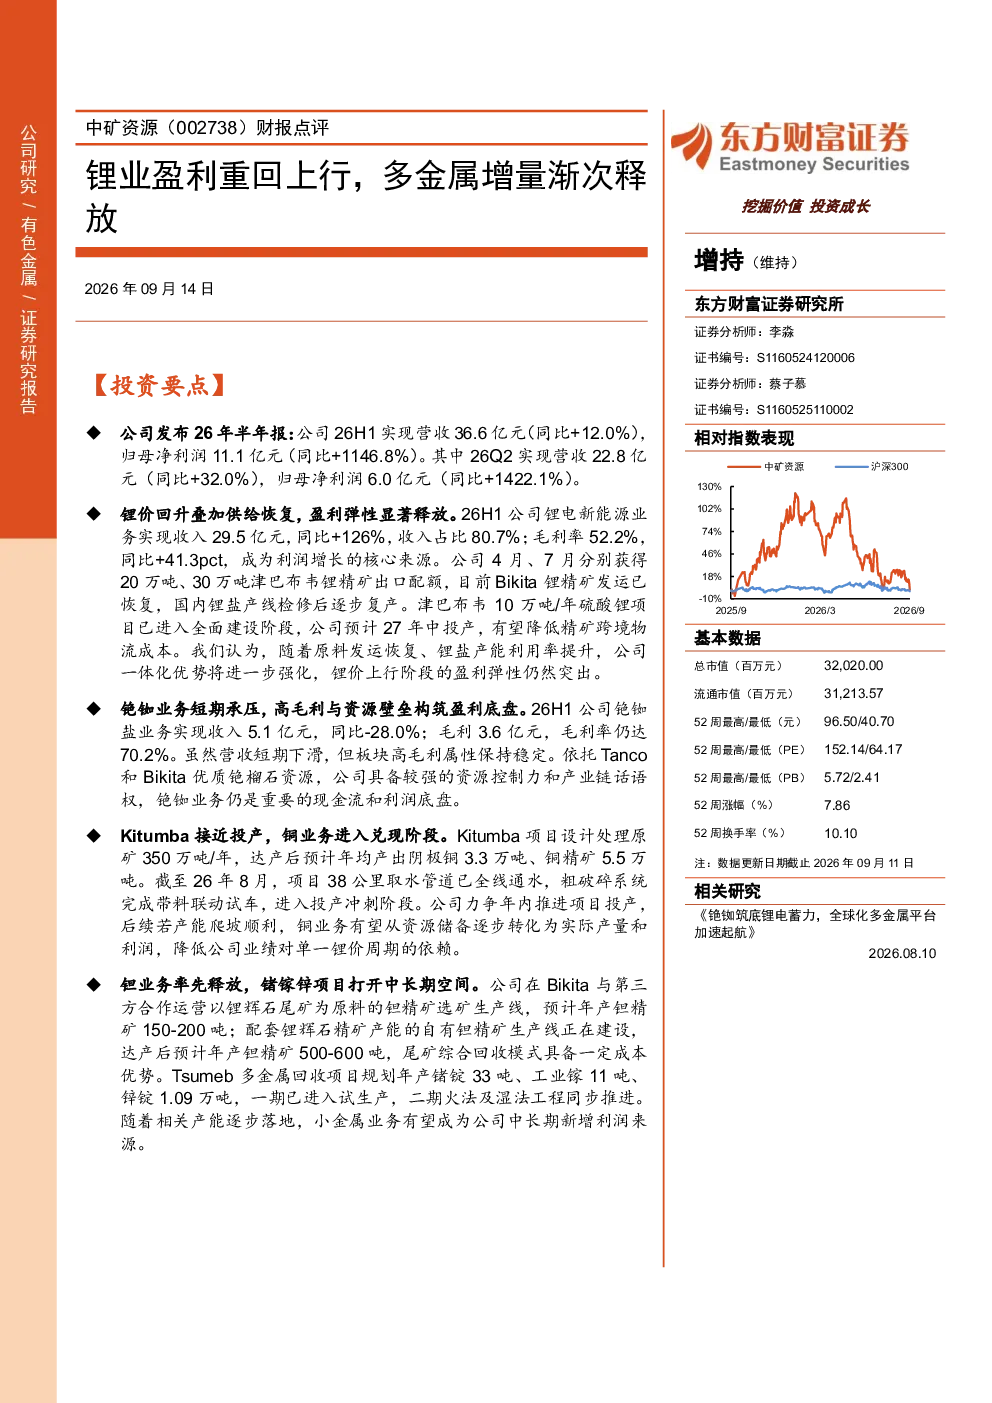
该研报指出公司锂业务盈利显著回升,主要得益于锂价回升和供给恢复,一体化优势强化。多金属业务如铯铷盐、铜、钽等增量逐步释放,其中铜业务Kitumba项目即将投产,有望降低对锂价周期的依赖。铯铷盐业务虽短期营收承压,但高毛利率和资源壁垒构筑稳定利润底盘。中长期来看,钽业务和锗镓锌项目有望成为新增利润来源。整体显示公司具备价值投资成长潜力。
锂行业未来发展趋势如何?
锂行业未来发展趋势显示,随着新能源汽车和储能需求的持续增长,锂需求预计将保持较高增速。锂价波动性仍较大,但行业龙头通过一体化布局和供应链管理能力有望获得更高盈利弹性。供给端方面,传统锂矿产能恢复与新兴锂资源开发并存,津巴布韦锂精矿等海外项目逐步恢复发运,有助于缓解国内供给压力。技术进步推动锂资源回收利用效率提升,多金属伴生矿的综合开发价值凸显。
研报重点分析了哪些业务方向?
研报重点分析了公司锂业务、铯铷盐业务、铜业务及其他金属业务。锂业务方面,分析了锂价回升对盈利的弹性释放,以及一体化优势和津巴布韦硫酸锂项目投产的预期影响。铯铷盐业务关注短期营收压力与高毛利率、资源壁垒带来的长期稳定利润。铜业务聚焦Kitumba项目投产对业绩结构优化的作用。其他金属业务则提及钽业务和锗镓锌项目的中长期发展潜力。
当前市场对锂行业的现状判断是什么?
当前市场对锂行业的现状判断显示,行业处于需求增长与供给调整并存的阶段。一方面,下游应用需求持续旺盛,推动锂价中枢上移;另一方面,锂矿供给逐步恢复,但产能扩张仍需时间,供需错配短期存在。市场关注重点包括锂价波动风险、海外项目运营稳定性、以及新技术对成本结构的影响。行业龙头凭借资源、技术和成本优势,在竞争中占据有利地位。
研报提示了哪些主要风险?
研报提示的主要风险包括:主要产品价格波动风险,锂、铜、铯铷等价格易受供需关系和宏观经济影响而大幅波动;海外运营及政策变动风险,津巴布韦等海外项目面临政治、政策不确定性;项目推进不及预期风险,如铜业务Kitumba项目或铯铷盐业务扩产计划可能受技术或资金因素影响;终端需求放缓风险,新能源汽车和储能市场增长可能不及预期,进而影响锂产品需求。