猜你想问
9月FOMC会议会加息吗?
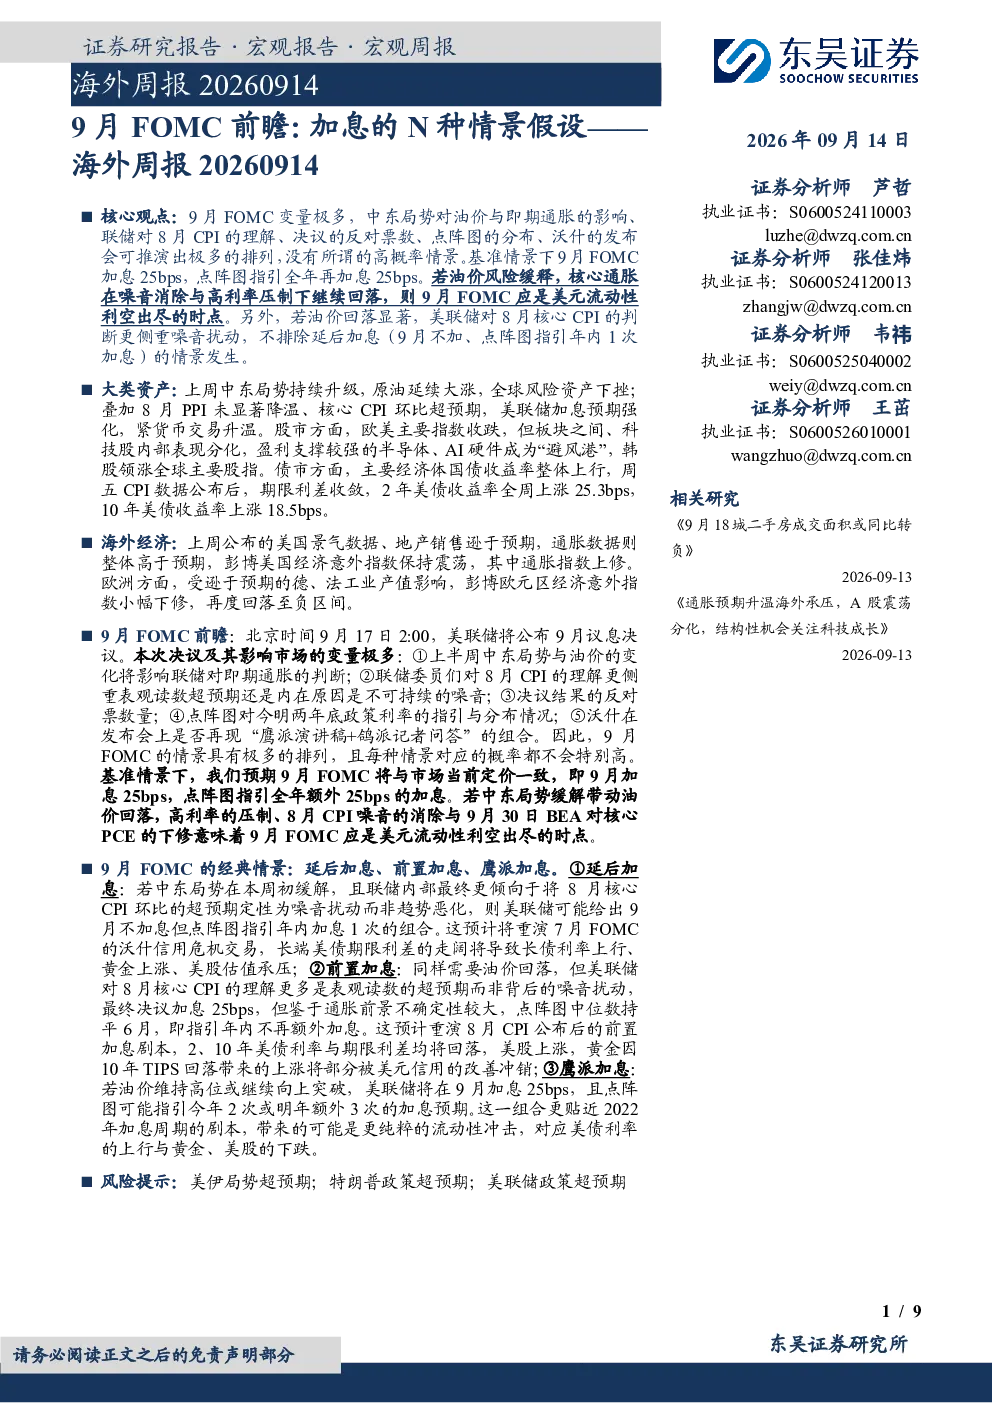
9月FOMC会议加息结果受多重因素影响,包括中东局势、油价变动、联储对8月CPI数据的解读、决议反对票数量、点阵图对政策利率的指引及沃什发布会基调等。基准情景下预计加息25bps,但存在延后加息、前置加息及鹰派加息等多种可能性,需综合考量各项变量动态。
当前全球资产市场表现如何?
上周因中东局势升级,原油价格大涨导致全球风险资产下挫。股市方面,欧美主要指数收跌,但半导体、AI硬件等板块表现较好,韩股领涨。债市方面,主要经济体国债收益率整体上行,2年期美债收益率上涨25.3bps,10年期美债收益率上涨18.5bps。资产市场表现与通胀预期、货币政策动向密切相关。
报告重点分析了哪些加息情景?
报告重点分析了延后加息、前置加息和鹰派加息三种经典情景。延后加息情景假设中东局势缓解、油价回落,联储将8月核心CPI超预期定性为噪音,可能导致9月不加息但年内仍加息一次。前置加息情景假设上述条件成立但联储将CPI超预期理解为表观读数,则可能9月加息25bps但点阵图中位数持平。鹰派加息情景假设油价维持高位或继续上涨,可能导致9月加息25bps且点阵图指引年内加息2次或明年额外加息3次。
当前市场对美联储加息的判断是什么?
当前市场强化美联储加息预期,主要基于8月PPI未显著降温、核心CPI环比超预期等数据。2年期美债收益率上涨25.3bps,10年期美债收益率上涨18.5bps。但加息落地及后续节奏仍高度依赖油价等变量,市场存在多种情景预期。投资者需关注联储对经济数据的解读及政策声明细节。
本报告有哪些风险提示?
本报告提示的主要风险包括美伊局势超预期恶化、特朗普政策超预期调整、美联储政策超预期变动等。这些风险可能影响全球资产市场表现及通胀预期。短期加息节奏高度依赖油价,中期美国通胀及增长前景仍存在不确定性,需关注财政政策、油价波动及AI产业发展趋势对经济的影响。
你可能感兴趣
南华贵金属(黄金&白银)周报:CPI与油价推升加息预期 焦点转向周四美FOMC验证20260914
南华期货2026-09-14
海外周报:3月FOMC前瞻:降息前景生变,但加息门槛更高
东吴证券2026-03-15
海外周报:9月FOMC前瞻:降息已成定局,关注点阵图指引与美联储独立性
东吴证券2025-09-14
9月FOMC前瞻:加息能否解决当前通胀问题
国联民生证券2026-09-08
8月CPI的歪打正着了9月联储的加息20260914 导读
未知机构2026-09-14
9月海外宏观动态点评:9月FOMC会议靴子落地,但加息之剑仍悬
长城证券2016-09-22
海外加息及通胀预期追踪:9月FOMC如期加息75bp,预测数据偏“鹰”引发市场调整
山西证券2022-09-22
海外周报:6月FOMC前瞻:“模糊的”鸽派
东吴证券2026-06-15
海外宏观周报:基于9月FOMC会议纪要的角度,美联储10月会降息吗?
国金证券2019-10-14
海外经济周刊:美联储加息对美债收益率影响的情景分析
国信证券2015-06-16