猜你想问
这份研报的核心内容是什么?
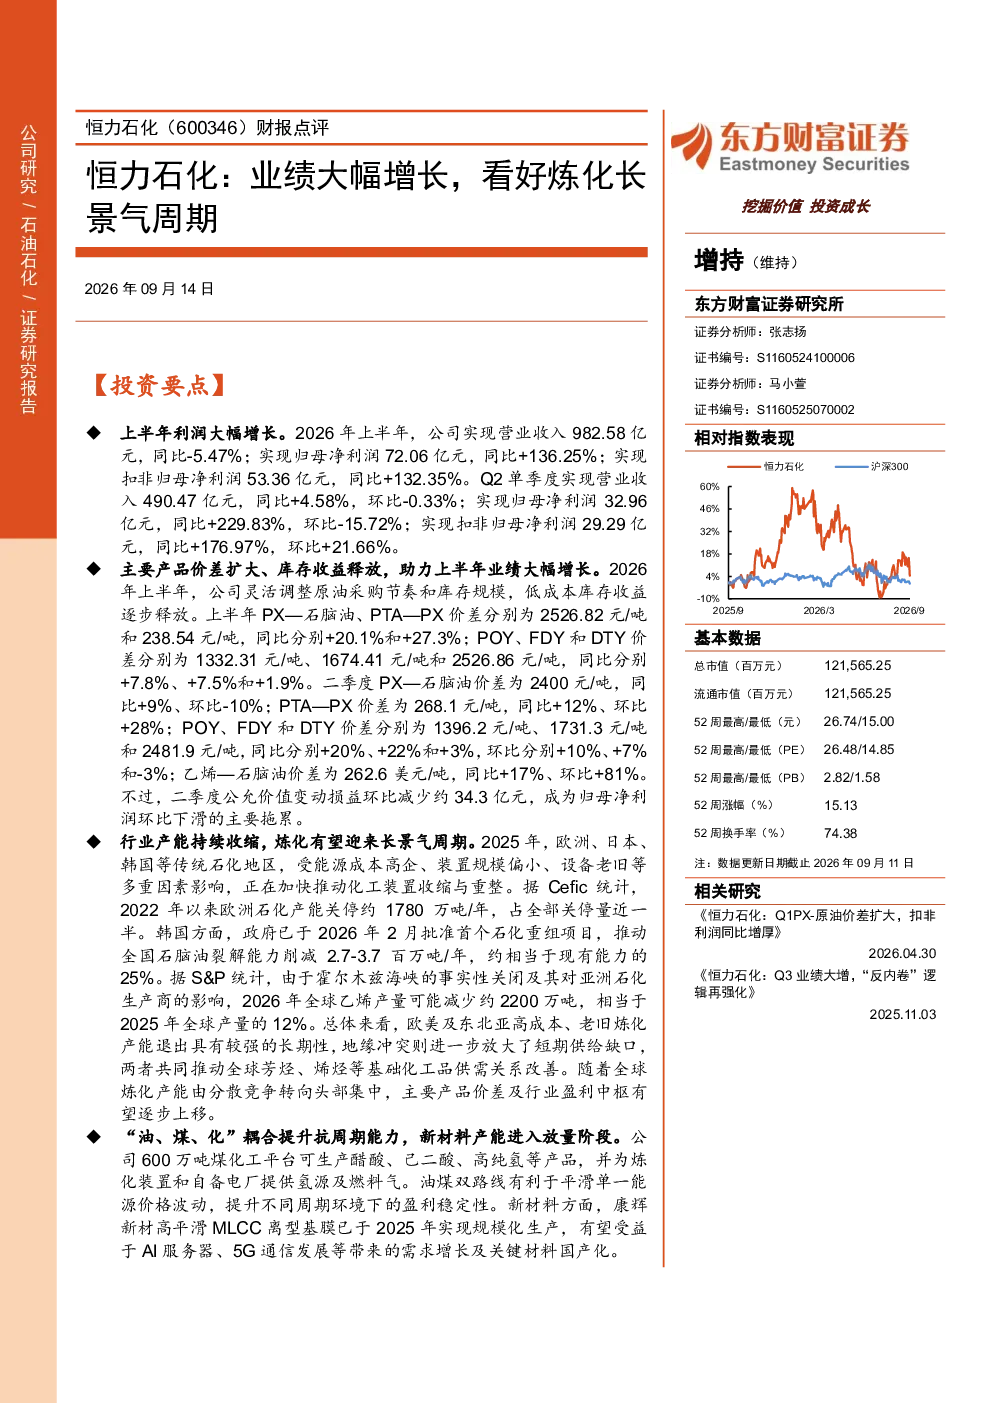
该研报点评了恒力石化2026年上半年的业绩大幅增长,归母净利润同比增长136.25%。主要得益于产品价差扩大和库存收益释放,其中PX-石脑油、PTA-PX价差同比分别增长20.1%和27.3%。报告认为全球乙烯产量预计减少约2200万吨,供需关系改善将推动基础化工品盈利中枢上移。
炼化行业未来发展趋势如何?
报告看好炼化长景气周期,认为全球炼化产能正由分散竞争转向头部集中,主要产品价差及行业盈利中枢有望逐步上移。欧洲、日本、韩国等传统石化地区因高成本、老旧装置等因素推动产能收缩,将改善供需关系。同时,“油、煤、化”耦合平台平滑能源价格波动,提升盈利稳定性。
研报重点分析了哪些方面?
研报重点分析了恒力石化的业绩增长驱动因素,包括产品价差扩大和库存收益释放,并详细列举了PX、PTA、POY、FDY、DTY等产品的价差变化情况。此外,报告还分析了行业产能收缩趋势对基础化工品盈利的影响,以及公司“油、煤、化”耦合平台的抗周期能力。
当前石化行业市场状况如何?
当前石化行业市场状况呈现供需关系改善趋势。欧洲、日本、韩国等传统石化地区因高成本、老旧装置等因素推动产能收缩,全球乙烯产量预计减少约2200万吨。同时,主要产品如PX、PTA等价差扩大,基础化工品盈利中枢上移,行业整体进入景气周期。
研报提示了哪些风险?
研报提示了宏观政策变动、原油价格剧烈波动、石化产品需求不及预期等风险因素。这些因素可能对恒力石化的业绩和盈利稳定性产生影响。此外,报告还强调了分析逻辑力求独立、客观、公正,结论不受第三方授意影响。
你可能感兴趣
氟化工推荐点评25年业绩同比大幅上行继续看好三代制冷剂景气向上的长周期机会
未知机构2026-01-20
公司深度报告:东南亚炼化景气向上长周期+聚酯盈利长期中枢抬升,盈利有望大幅提升
信达证券2022-05-29
公司深度报告:东南亚炼化景气向上长周期+聚酯底部反转,盈利有望大幅提升
基础化工信达证券2022-05-28
公司信息更新报告2026H1业绩同比大幅增长,看好炼化行业景气上行
开源证券2026-08-24
巨化股份2024年中报预告点评:24Q2业绩大幅增长,看好制冷剂景气周期
基础化工国泰君安证券2024-07-10
业绩大幅增长,看好制冷剂景气周期-2024年报及2025Q1季报点评
国泰海通证券2025-05-01
【国金电新】风电点评:看好海风长周期景气+业绩兑现&环比量利齐升的零部件龙头<
未知机构2022-10-27
2026年半年报点评:海外炼化景气改善,半年报业绩大幅增长
基础化工东吴证券2026-08-13
2026年半年报点评:炼化-PTA-聚酯景气改善,半年报业绩大幅增长
基础化工东吴证券2026-08-24
业绩预增点评报告:一季度业绩大幅增长,炼化企业有望迎来高景气
化石能源中原证券2016-04-13