猜你想问
这份报告的核心内容是什么?
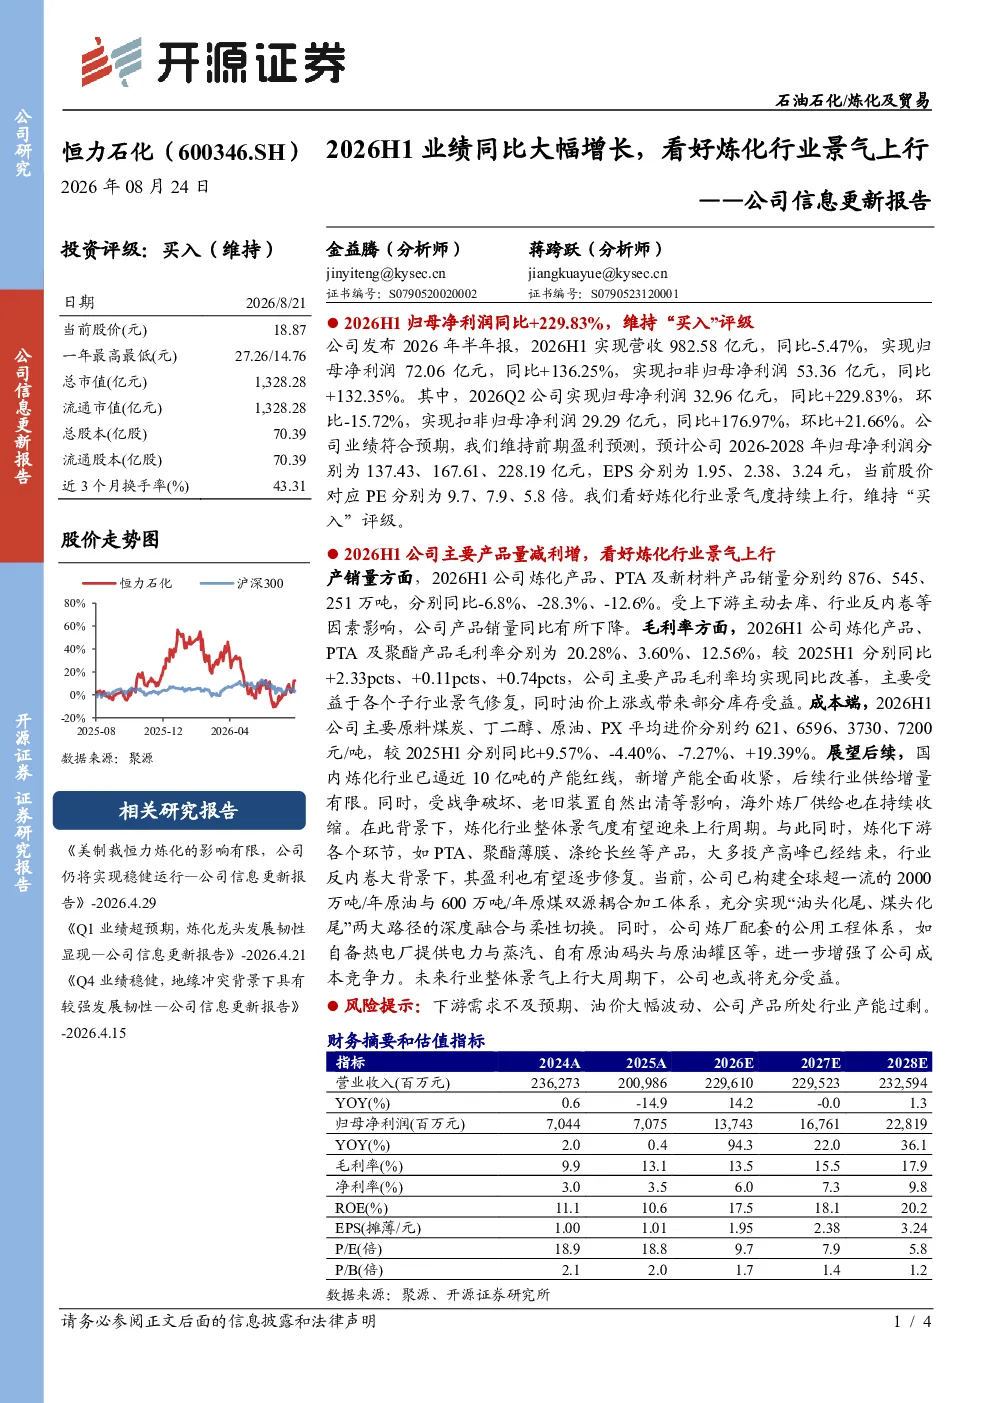
本报告指出,恒力石化2026年上半年业绩符合预期,归母净利润同比大幅增长,主要得益于产品量减利增。报告看好炼化行业景气度持续上行,维持“买入”评级。具体数据显示,2026H1归母净利润同比增长136.25%,达到72.06亿元,扣非归母净利润同比增长132.35%,达到53.36亿元。公司已构建全球超一流的2000万吨/年原油与600万吨/年原煤双源耦合加工体系,成本竞争力强。
炼化行业未来发展趋势如何?
报告分析认为,国内炼化行业产能逼近红线,新增产能收紧,海外炼厂供给收缩,这些因素共同推动炼化行业景气度有望上行。炼化下游产品如PTA、聚酯薄膜等投产高峰已结束,行业盈利有望逐步修复。公司或将充分受益于行业景气上行大周期,但需关注下游需求变化及油价波动等宏观因素影响。
报告重点分析了哪些方面?
报告重点分析了恒力石化的成本竞争力、产品结构及行业景气度。公司凭借双源耦合加工体系,成本控制能力突出。报告还关注了主要产品销量、毛利率及原料进价变化,指出炼化产品毛利率同比提升2.33pcts,显示出较好的盈利能力。同时,报告也提示了行业产能过剩等潜在风险。
当前炼化行业市场状况如何?
当前炼化行业市场状况呈现产能瓶颈与供给收缩特征。国内炼化产能增长受限,海外炼厂供给也面临压力,导致行业整体供需关系趋紧。下游产品如PTA、聚酯薄膜等产能扩张高峰已过,市场预期盈利将逐步改善。公司作为行业龙头,有望受益于这一趋势,但需警惕下游需求波动及原料价格波动风险。
这份研报有哪些风险提示?
报告提示了几个主要风险:一是下游需求可能不及预期,影响产品销售;二是国际油价大幅波动可能增加公司成本压力;三是公司产品所处行业可能面临产能过剩问题。这些风险需引起投资者关注,特别是在评估行业景气上行周期中的投资价值时。
你可能感兴趣
公司信息更新报告:业绩预告超预期,看好稳增长下的纯碱景气上行
开源证券2022-06-29
公司信息更新报告:Q1业绩超预期,稳增长下看好全年纯碱景气上行
基础化工开源证券2022-03-30
公司信息更新报告:业绩持续向好,炼化景气上行,公司发展弹性充足
基础化工开源证券2026-04-29
公司信息更新报告2025H1扣非净利同比增长,看好炼化景气度回暖
开源证券2025-08-27
公司信息更新报告:2024H1业绩同比大幅增长,看好长丝盈利继续修复
基础化工开源证券2024-08-28
公司信息更新报告:Q1业绩同比大幅增长,看好公司钛白粉盈利继续修复与矿山端扩产潜力
基础化工开源证券2024-04-24
北交所信息更新:海内外业务协同发力,聚氨酯行业景气上行,2026H1营收同比+29.56%
开源证券2026-08-12
公司信息更新报告:上半年业绩同比大幅增长,持续看好公司成长性
机械设备开源证券2024-07-12
公司信息更新报告:Q3或为业绩低点,看好工业硅行业景气度上行
开源证券2022-10-28
公司信息更新报告:醋酸景气持续上行,公司归母扣非净利预计同比增长超25,760%
基础化工开源证券2021-07-09