猜你想问
这份研报主要分析了什么内容?
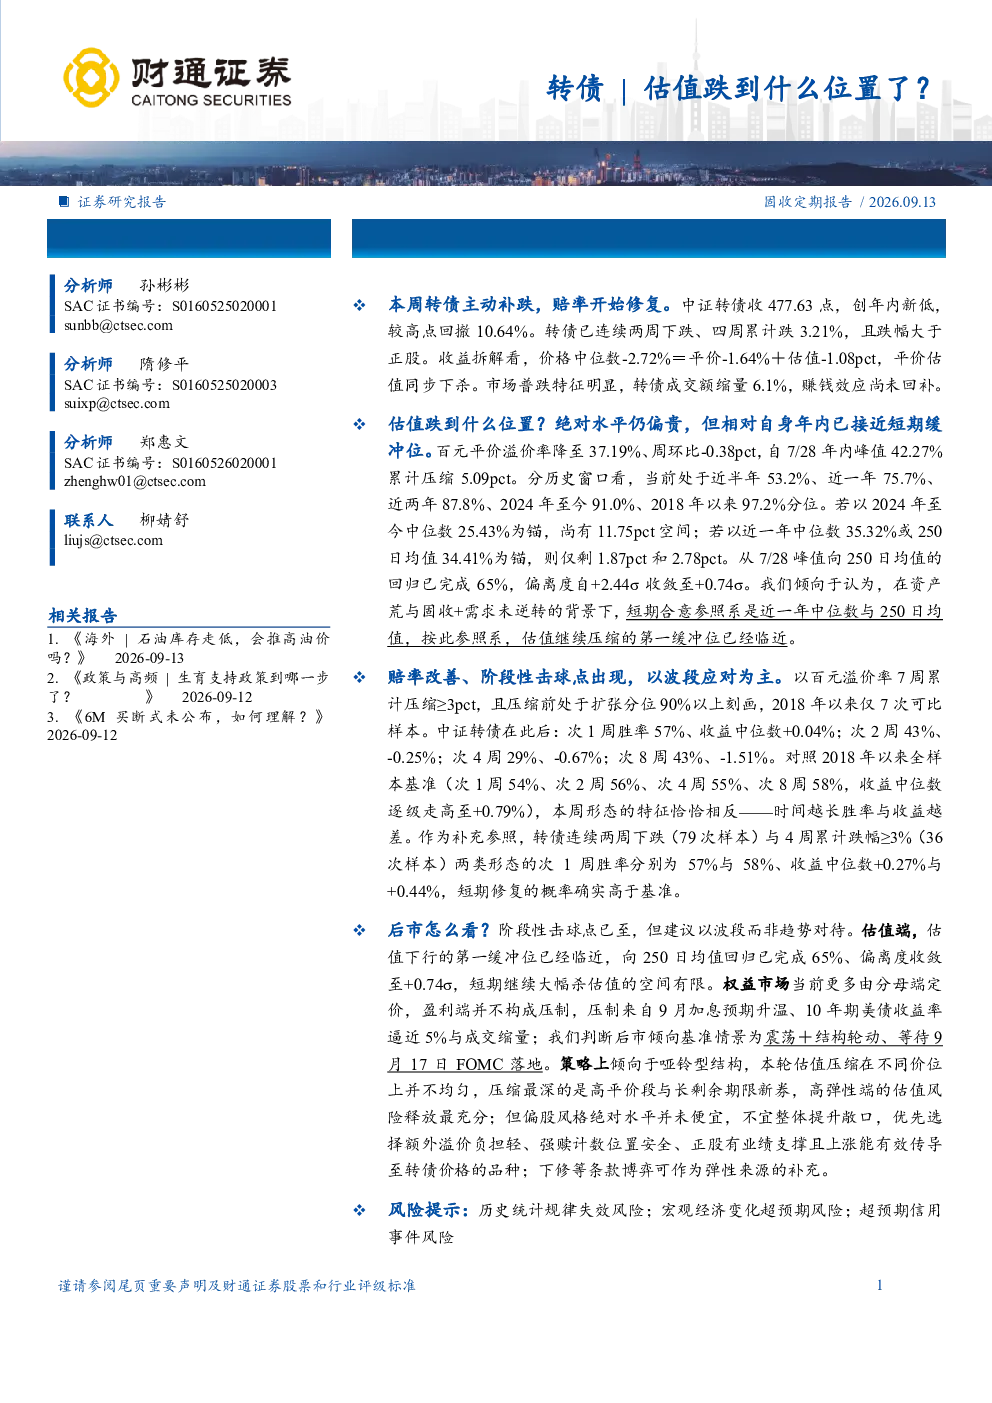
这份研报主要分析了可转债市场的估值情况。本周转债主动补跌,赔率开始修复。中证转债收477.63点,创年内新低,较1/23年内高点回撤10.64%,连续两周下跌,四周累计跌3.21%,跌幅大于正股。收益拆解看,平价与估值同步下杀,价格中位数-2.72%=平价中位数-1.64%+估值-1.08pct。成交端,转债周均成交额环比缩量6.1%,较7月已回落30.2%,赚钱效应尚未回补。研报还分析了百元平价溢价率降至37.19%的情况,以及赔率改善的基础。
可转债行业未来发展趋势如何?
研报指出,可转债行业短期处于调整期,但已接近短期缓冲位。百元平价溢价率处于近半年53.2%、近一年75.7%、近两年87.8%、2024年至今91.0%、2018年以来97.2%分位,绝对水平仍偏贵,但相对自身年内已接近短期缓冲位。历史可比形态显示,百元溢价率7周累计压缩≥3pct,且压缩前处于扩张分位90%以上时,短期修复的概率较高。但时间越长胜率与收益越差,建议以波段而非趋势对待。
研报重点分析了哪些方向?
研报重点分析了可转债的估值与赔率。百元平价溢价率降至37.19%,自7/28年内峰值42.27%累计压缩5.09pct,处于多个分位水平。估值继续压缩的第一缓冲位已临近。赔率分析显示,以平价100元的代表券为例,若估值回归250日均值34.41%,平价需上涨2.07%方能保本;若回归近一年中位数35.32%,保本线为平价+1.38%。当前赔率的改善建立在估值向短期锚回归、平价不再大跌的组合之上。
当前可转债市场现状如何?
当前可转债市场处于主动补跌阶段,赔率开始修复。中证转债收477.63点,创年内新低,较1/23年内高点回撤10.64%,连续两周下跌,四周累计跌3.21%,跌幅大于正股。成交端,转债周均成交额环比缩量6.1%,较7月已回落30.2%,赚钱效应尚未回补。百元平价溢价率降至37.19%,处于多个分位水平,估值继续压缩的第一缓冲位已临近。
研报提到了哪些风险?
研报提示了三个主要风险:历史统计规律失效风险;宏观经济变化超预期风险;超预期信用事件风险。历史可比形态显示,时间越长胜率与收益越差,短期修复的概率高于基准。此外,后市展望指出,权益市场当前更多由分母端定价,压制来自9月加息预期升温、10年期美债收益率逼近5%与成交缩量。建议以波段而非趋势对待,等待9月17日FOMC落地。策略上倾向于哑铃型结构,优先选择额外溢价负担轻、强赎计数位置安全、正股有业绩支撑且上涨能有效传导至转债价格的品种。