猜你想问
这份研报主要分析了什么内容?
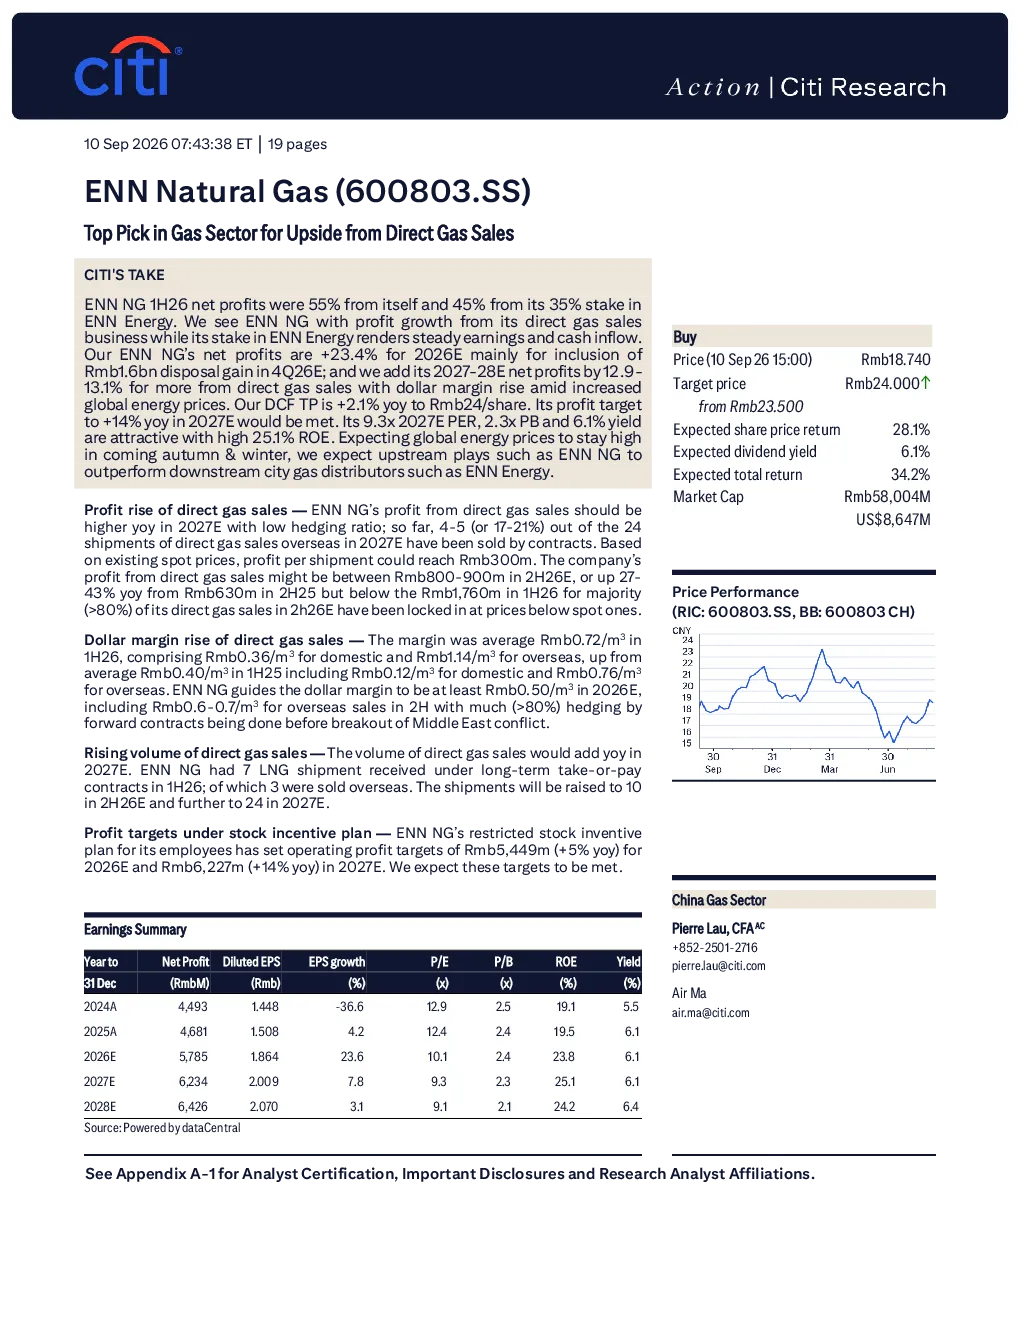
这份研报主要分析了新奥天然气(600803.SS)作为天然气行业首选股的表现,重点关注其直接天然气销售业务的利润增长。报告指出,新奥天然气的利润增长主要来自直接销售业务,而其持有的35%的enn energy股份也提供稳定的收益和现金流。预计2026年新奥天然气的净利润将同比增长23.4%,主要得益于2026年第四季度预期的16亿元人民币处置收益;2027-2028年净利润预计将同比增长12.9-13.1%,主要来自直接天然气销售收入的增加以及全球能源价格上涨带来的美元利润率提升。公司2026年净利润目标为54.49亿元人民币(同比增长5%),2027年目标为62.27亿元人民币(同比增长14%),预计能够达成。目标价24元/股,较2027年预期净利润增长14%,具有吸引力。预计未来秋冬季全球能源价格将保持高位,上游企业如新奥天然气将优于下游城市燃气分销商如enn energy。
天然气行业的发展趋势如何?
天然气行业的发展趋势显示,上游企业如新奥天然气将优于下游城市燃气分销商。这是因为上游企业能够直接受益于全球能源价格上涨带来的利润率提升,而下游分销商受制于定价机制和竞争压力。新奥天然气通过直接天然气销售业务,较低的套期保值比率以及海外销售的高利润率,展现了较强的盈利能力。此外,全球能源价格的波动和地缘政治因素也对天然气行业产生重要影响,预计未来秋冬季全球能源价格将保持高位,为上游企业带来更多机遇。同时,液化天然气(LNG)运输量的增加和直接销售量的增长也将推动行业进一步发展。
研报重点分析了新奥天然气的哪些方面?
研报重点分析了新奥天然气的直接天然气销售利润增长、美元利润率提升以及直接天然气销售量的增长。报告指出,新奥天然气的直接天然气销售利润预计2027年将同比增长,主要原因是较低的套期保值比率;截至目前,2027年24批直接天然气销售中有4-5批(17-21%)已通过合同销售。根据现有现货价格,每批利润可能达到3亿元人民币。公司2026年第二季度直接天然气销售利润预计在8-9亿元人民币之间,同比增长27-43%,但低于2026年上半年的17.6亿元人民币(当时大部分直接天然气销售价格锁定在低于现货价格的水平)。美元利润率提升方面,2026年上半年平均美元利润率为0.72元/立方米,较2026年上半年的平均0.40元/立方米有所提升。enn ng预计2026年美元利润率至少为0.50元/立方米,包括2026年下半年海外销售0.6-0.7元/立方米。直接天然气销售量方面,预计2027年将同比增长,2026年上半年有7批液化天然气运输量在长期提货付款合同下接收,其中3批销往海外。运输量将在2026年下半年预计增加到10批,并在2027年进一步增加到24批。
当前天然气市场的现状如何?
当前天然气市场的现状显示,全球能源价格保持高位,为上游企业如新奥天然气带来更多机遇。新奥天然气通过直接天然气销售业务,较低的套期保值比率以及海外销售的高利润率,展现了较强的盈利能力。报告指出,新奥天然气的直接天然气销售利润预计2027年将同比增长,主要原因是较低的套期保值比率;截至目前,2027年24批直接天然气销售中有4-5批(17-21%)已通过合同销售。根据现有现货价格,每批利润可能达到3亿元人民币。公司2026年第二季度直接天然气销售利润预计在8-9亿元人民币之间,同比增长27-43%,但低于2026年上半年的17.6亿元人民币(当时大部分直接天然气销售价格锁定在低于现货价格的水平)。美元利润率提升方面,2026年上半年平均美元利润率为0.72元/立方米,较2026年上半年的平均0.40元/立方米有所提升。enn ng预计2026年美元利润率至少为0.50元/立方米,包括2026年下半年海外销售0.6-0.7元/立方米。直接天然气销售量方面,预计2027年将同比增长,2026年上半年有7批液化天然气运输量在长期提货付款合同下接收,其中3批销往海外。运输量将在2026年下半年预计增加到10批,并在2027年进一步增加到24批。同时,2026年第四季度处置管道资产将带来16亿元人民币的处置收益,该处置收益不会对新奥天然气的利润产生重大影响,因为其2025年净利润仅略高于1亿元人民币。
研报中有哪些风险提示?
研报中提示的风险主要集中在市场波动和经营目标达成方面。首先,全球能源价格的波动和地缘政治因素可能对天然气行业产生不利影响,进而影响新奥天然气的盈利能力。其次,新奥天然气的经营利润目标设定为2026年54.49亿元人民币(同比增长5%),2027年62.27亿元人民币(同比增长14%),这些目标的达成存在一定的不确定性。此外,新奥天然气在2026年资本支出约为5-6亿元人民币,主要用于舟山液化天然气码头,2027年资本支出将更少,但资本支出的增加也可能对利润产生一定压力。最后,新奥天然气持有的35%的enn energy股份虽然提供稳定的收益和现金流,但enn energy的经营状况也可能受到市场波动的影响,从而间接影响新奥天然气的整体表现。