猜你想问
新奥股份研报核心内容是什么?
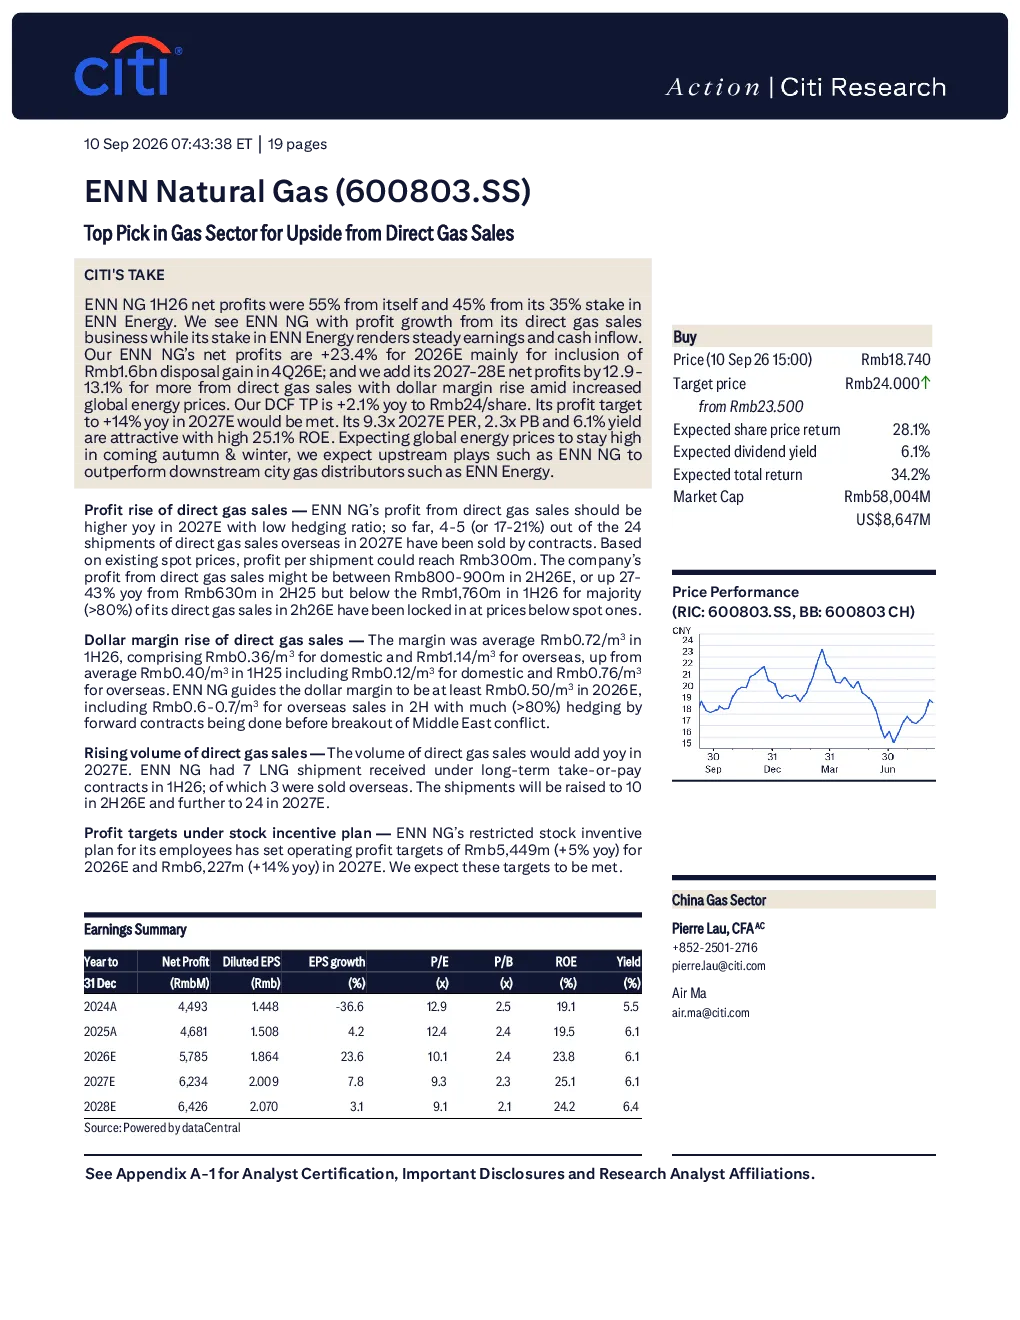
该研报主要分析新奥股份作为天然气行业的上游供应商,其直接天然气销售业务增长和其在 enn energy 的股权带来的投资价值。报告指出,新奥股份预计2026年净利润同比增长23.4%,主要得益于处置收益和直接天然气销售利润增加。此外,报告还提到全球能源价格上涨将提升美元利润率,公司现金流强劲,资本支出预计将降低。
天然气行业发展趋势如何?
天然气行业发展趋势显示,上游供应商如新奥股份将优于下游城市燃气分销商。全球能源价格预计在秋冬季保持高位,推动上游企业利润增长。直接天然气销售业务预计将持续增长,但需关注市场需求变化和成本控制。此外,行业竞争格局和能源政策变化也可能影响行业发展。
研报重点分析了新奥股份的哪些方面?
研报重点分析了新奥股份的直接天然气销售业务和其在 enn energy 的股权投资。报告详细预测了公司未来几年的净利润增长情况,特别是直接天然气销售利润的增长。此外,报告还关注了公司的现金流状况、资本支出和股息政策,以及股权激励计划设定的经营利润目标。
当前天然气市场现状如何?
当前天然气市场现状显示,中国天然气需求增长存在不确定性,新增住宅连接数可能不及预期,天然气成本和价格波动较大。新奥股份的天然气终端利用率预计将提升,但需关注合同签订情况。全球能源价格上涨为上游企业带来机遇,但需警惕下行风险,如需求增长放缓和成本上涨。
研报提示了哪些风险?
研报提示的主要风险包括中国天然气需求增长放缓、新增住宅连接数不及预期、天然气成本上涨和价格不及预期。此外,公司需关注连接费收入、天然气销售量和利润率的实际表现,以及行业竞争和政策变化带来的不确定性。这些风险可能影响公司未来的经营业绩和投资回报。
你可能感兴趣
燃气Ⅱ行业跟踪周报:地缘冲突反复,欧洲亚洲气价周环比上行、国内气价上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-04-28
燃气Ⅱ行业跟踪周报:美国气价回落、欧洲上行,亚洲现货及中国LNG到岸价上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-09-15
【信达能源】新奥股份2023Q3业绩点评:剥离煤炭业务聚焦主业,直销气业务高速增长
信达证券2023-10-28
新奥股份:直销气价差稳步提升,3Q22核心利润同增36.8% |裘孝锋,李唐懿<
未知机构2022-10-31
新奥股份:高股息彰显投资价值,城燃盈利修复及直销气贡献持续成长
基础化工信达证券2024-01-16
燃气Ⅱ行业跟踪周报:美伊宣布停火两周,欧洲亚洲气价周环比下行、国内气价上涨;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-04-13
燃气Ⅱ行业跟踪周报:欧洲亚洲气价上升,国内周环比略升;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-06-09
燃气Ⅱ行业跟踪周报:欧洲亚洲美国气价下跌,国内周环比略升;关注资源价值首华燃气+长协成本优势新奥股份、新奥能源、九丰能源
公用事业东吴证券2026-06-22
燃气Ⅱ行业跟踪周报:美国气温转凉推动气价回落,欧洲储库推进气价回落,关注利润稳定的高股息标的新奥股份
公用事业东吴证券2025-07-27