猜你想问
这份全球经济周报主要分析了什么内容?
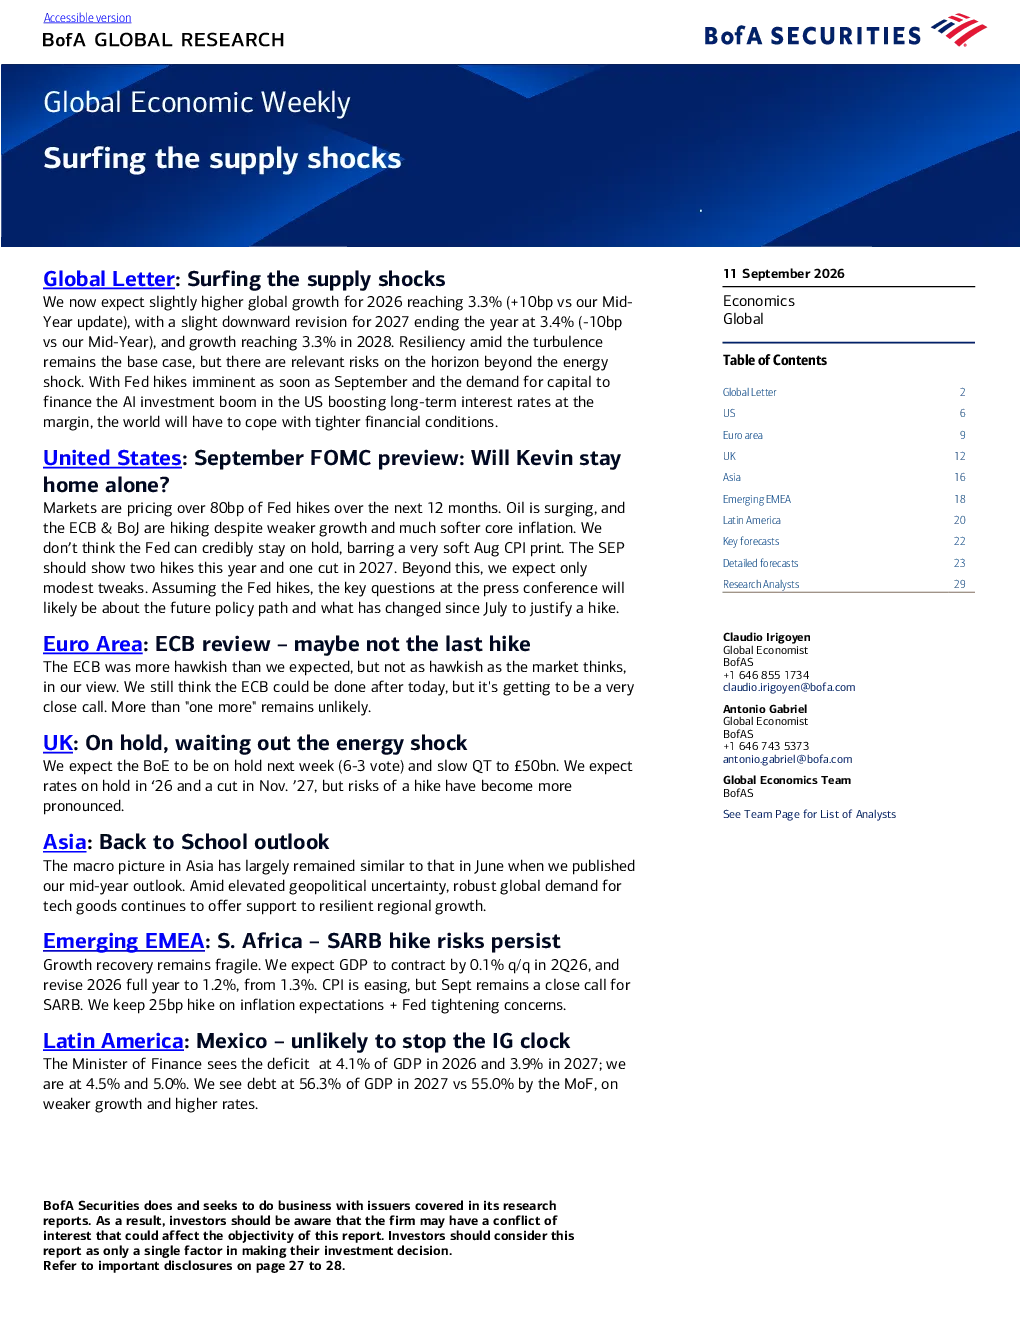
这份全球经济周报主要分析了2026至2028年的全球经济增长、通胀、金融条件、能源冲击等关键经济指标,重点关注了美国AI投资热潮和亚洲出口周期对增长的推动作用,以及美联储加息对全球金融条件的影响。报告还对比了主要经济体的增长前景,如新兴市场亚洲增长高于预期、巴西增长低于预期,并对欧元区、英国、中国等经济体进行了具体分析。
全球经济未来几年的发展趋势如何?
全球经济未来几年呈现分化趋势。增长方面,预计2026年全球经济增长3.3%,2027年3.4%,2028年3.3%,主要动力来自美国AI投资和亚洲出口。通胀方面,预计2027年全球通胀率为2.5%,2028年为2.4%,主要风险来自发达经济体通胀粘性。金融条件将因美联储加息和AI投资而收紧,对新兴市场构成负面供应冲击。能源冲击因Hormuz海峡交通不畅和石油库存需求将延长。地区方面,新兴市场亚洲增长韧性较强,而巴西增长疲软,欧元区受能源价格和需求疲软影响,英国央行或将放缓紧缩步伐。
报告重点分析了哪些经济体的表现?
报告重点分析了多个主要经济体的表现。美国方面,预计美联储将在9月开始加息并持续,经济增长稳健但通胀过高,货币政策需调整。中国方面,预计2027年经济增长放缓至4.2%,主要受国内需求疲软和政策不积极影响。欧元区增长将低于预期,受能源价格和来自中国的需求疲软影响。英国央行或将维持利率不变并放缓量化紧缩,预计2026年经济增长稳定,2027年11月可能降息。亚洲经济体中,日本央行将加速加息至2%,整体保持韧性。新兴市场欧洲方面,南非央行维持利率不变但存在加息风险,拉丁美洲墨西哥可能失去主权信用评级,受经济增长疲软、财政恶化和高利率影响。
当前市场存在哪些主要风险?
当前市场存在多重风险。金融条件收紧是主要风险之一,美联储加息可能导致全球金融条件收紧,通过财富效应引发经济收缩。Hormuz海峡局势紧张可能延长,导致全球石油库存缓冲消失,加剧经济风险。AI投资热潮可能引发资产价格泡沫,一旦出现回调将对全球经济构成风险。此外,发达经济体的通胀粘性也是主要风险,可能持续影响全球通胀水平。这些因素共同构成了当前市场的主要不确定性。
这份研报有哪些值得关注的警示信息?
这份研报警示了几个关键风险因素。首先是金融条件收紧的风险,美联储加息可能导致全球流动性收紧,对新兴市场形成负面冲击。其次是Hormuz海峡局势的风险,交通不畅可能延长并导致石油库存缓冲消失,加剧全球能源危机。第三是AI投资泡沫的风险,当前AI投资热潮可能引发资产泡沫,一旦市场出现回调将对经济造成冲击。最后,发达经济体通胀粘性可能持续存在,影响全球通胀水平,需要密切关注。这些风险因素可能对全球经济产生重大影响。