猜你想问
这份研报的核心内容是什么?
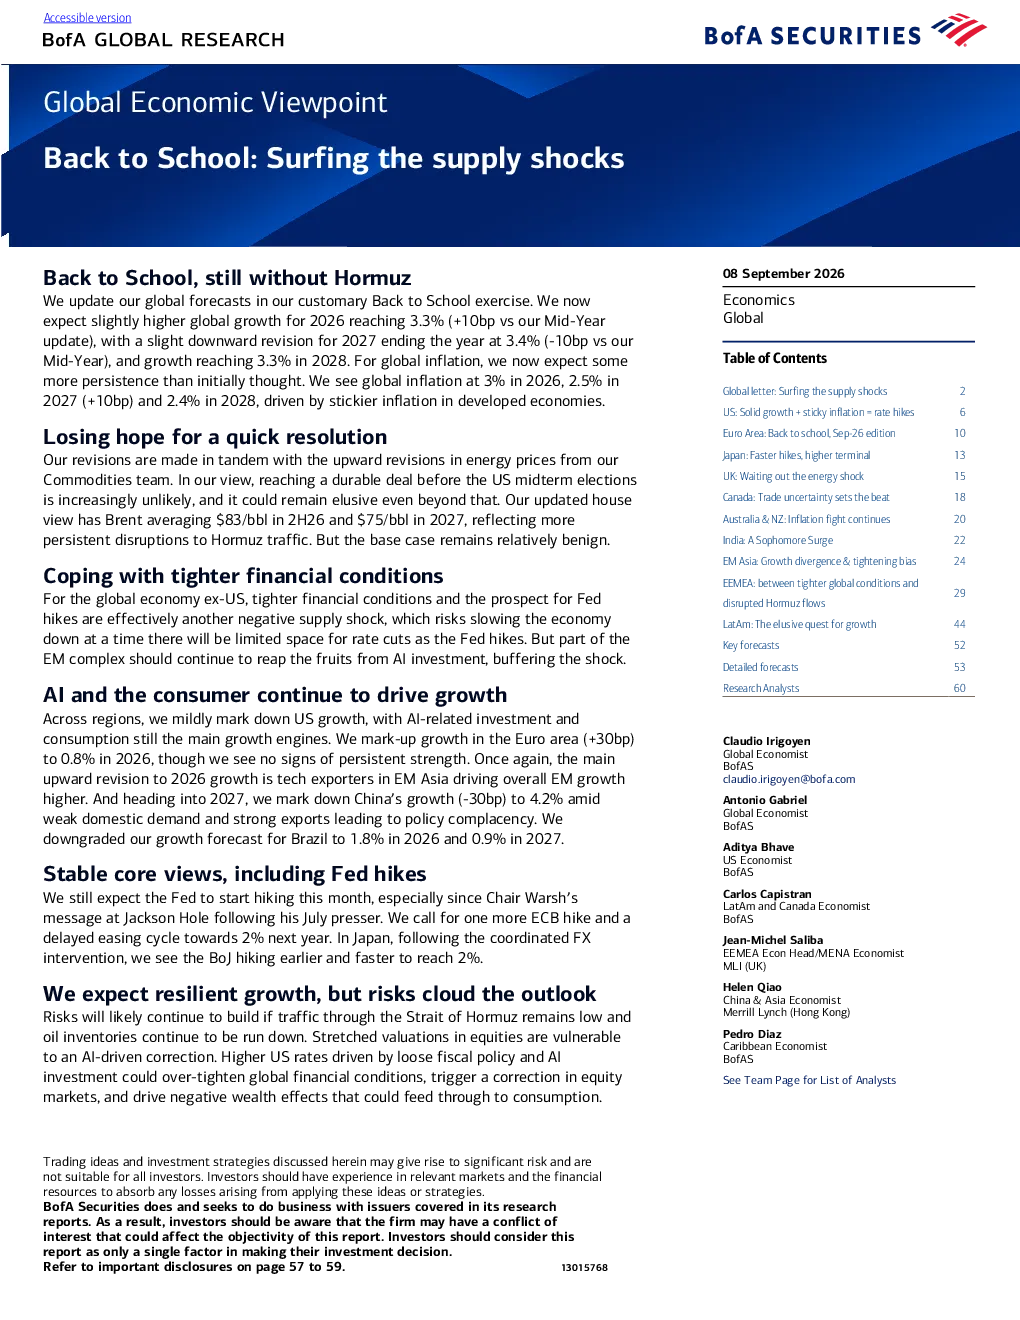
这份研报分析了全球经济的温和放缓趋势,预计2026年全球经济增长率为3.3%,2027年略有下调至3.4%,2028年再次回升至3.3%。报告指出全球通胀持续时间将比预期更长,预计2026年通胀率为3%,2027年降至2.5%,2028年进一步降至2.4%。此外,霍尔木兹海峡交通中断将持续影响能源价格,美联储加息导致全球金融状况收紧,对非美国经济构成负向供给冲击。美国人工智能投资和消费仍是主要增长动力,但区域经济增长出现分化,欧元区增长预期上调,新兴亚洲技术出口商推动整体新兴市场增长,而中国和巴西的经济增长预期下调。尽管面临挑战,全球经济仍将保持韧性,人工智能投资和亚洲出口周期将成为重要增长动力。
全球经济未来发展趋势如何?
全球经济未来发展趋势呈现温和放缓但保持韧性的特点。预计2026年至2028年全球经济增长率在3.3%左右波动,通胀率逐步下降但持续时间延长。能源价格受霍尔木兹海峡交通中断影响持续高位,金融状况因美联储加息而收紧,对非美国经济产生供给冲击。美国经济增长将受益于人工智能投资和消费,但增速温和下调。区域经济增长分化明显,欧元区增长前景相对乐观,新兴亚洲技术出口商推动新兴市场整体增长,而中国经济增速放缓,巴西经济同样面临下行压力。人工智能投资和亚洲出口周期将成为经济增长的重要动力来源。
研报重点分析了哪些方向?
研报重点分析了全球经济增长放缓、通胀持续时间延长、能源冲击、金融状况收紧、人工智能投资驱动增长以及区域经济增长分化等方向。报告详细预测了2026年至2028年全球经济增长率、通胀率、布伦特原油价格等关键数据,并指出美联储加息对非美国经济的供给冲击。同时,报告强调了美国人工智能投资和消费对经济增长的推动作用,以及新兴亚洲技术出口商对新兴市场增长的贡献。此外,报告还关注了霍尔木兹海峡交通中断的持续影响,以及欧元区、中国、巴西等主要经济体的增长预期变化。
当前市场状况如何判断?
当前市场状况表现为全球经济增长温和放缓但保持韧性,通胀压力持续但逐步缓解,能源价格和金融状况面临挑战。美国经济增长受益于人工智能投资和消费,但增速温和下调。欧元区增长前景相对乐观,新兴亚洲技术出口商推动新兴市场整体增长,而中国和巴西的经济增长预期下调。市场需关注霍尔木兹海峡交通中断对能源价格的持续影响,以及美联储加息对全球金融状况的收紧效应。人工智能投资和亚洲出口周期将成为经济增长的重要动力来源,但区域经济增长分化明显,需关注不同经济体的增长前景差异。
研报提示了哪些风险?
研报提示了霍尔木兹海峡交通中断持续影响能源价格、美联储加息导致全球金融状况收紧对非美国经济构成负向供给冲击等风险。此外,区域经济增长分化可能导致不同经济体面临不同的挑战,欧元区和新兴亚洲增长前景相对乐观,但中国经济增速放缓,巴西经济同样面临下行压力。报告还指出人工智能投资和消费虽然是主要增长动力,但需关注其可持续性和潜在风险。总体而言,全球经济面临能源冲击、金融状况收紧等多重挑战,需关注这些因素对经济增长的潜在影响。