猜你想问
北新建材2026年中报核心数据有哪些?
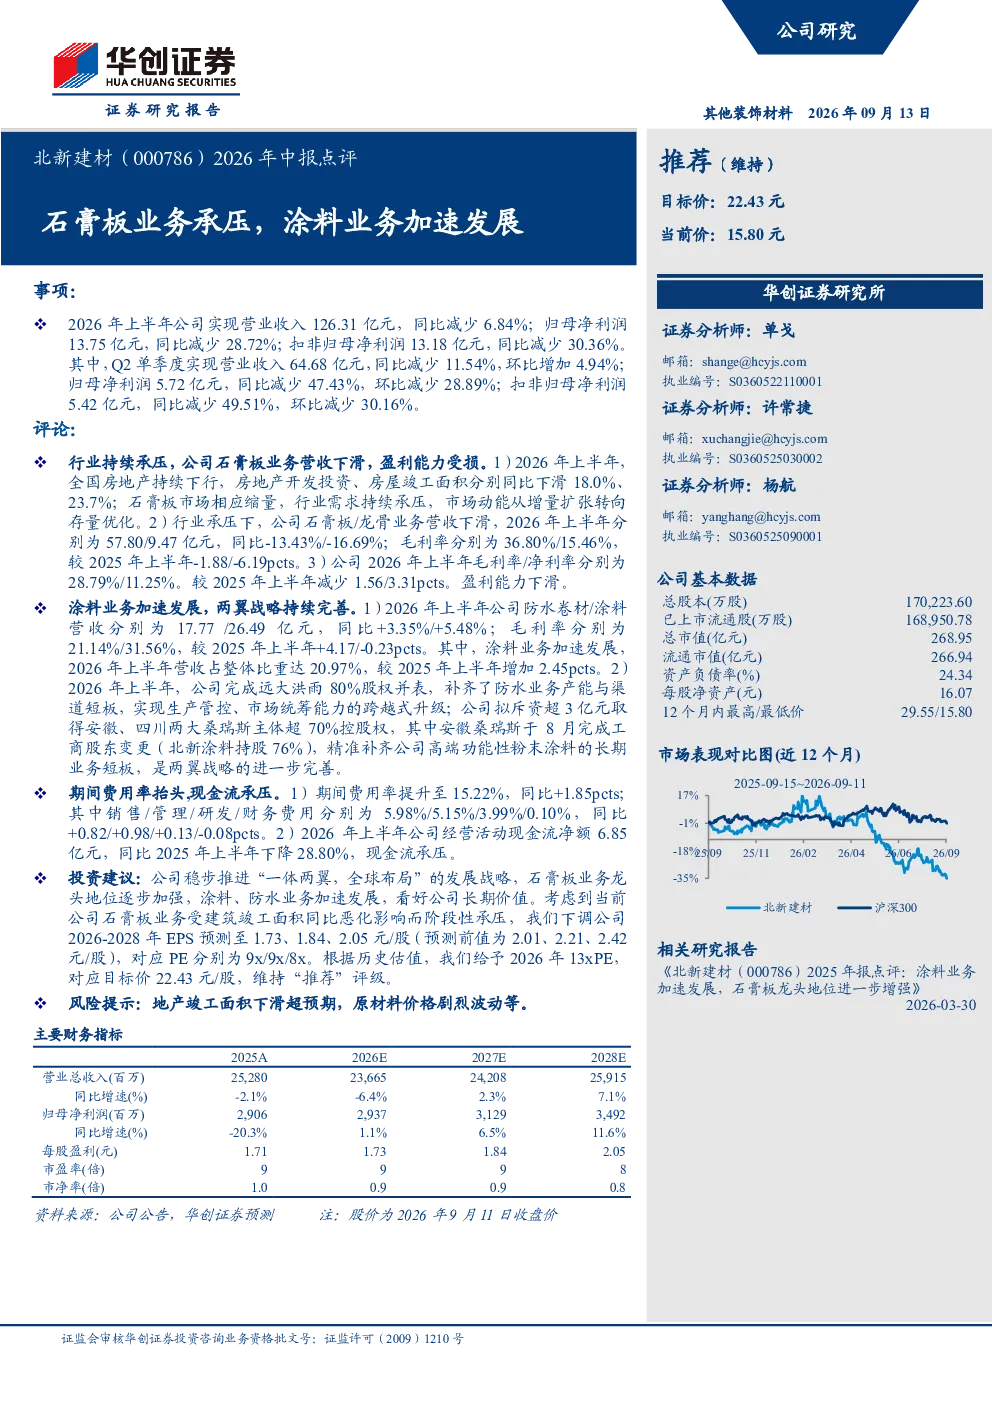
2026年上半年,北新建材实现营业收入126.31亿元,同比减少6.84%;归母净利润13.75亿元,同比减少28.72%。Q2单季度营业收入64.68亿元,同比减少11.54%,环比增加4.94%;归母净利润5.72亿元,同比减少47.43%,环比减少28.89%。石膏板业务营收57.80亿元,同比减少13.43%;涂料业务营收26.49亿元,同比增长5.48%,占整体比重达20.97%
北新建材涂料业务发展情况如何?
涂料业务加速发展,2026年上半年营收26.49亿元,同比增长5.48%,占整体比重达20.97%。公司完成远大洪雨80%股权并表,并拟取得安徽、四川桑瑞斯控股权,补齐防水和高端粉末涂料短板,推动业务多元化布局
研报对北新建材石膏板业务的评价是什么?
受房地产下行影响,石膏板业务营收下滑,2026年上半年营收57.80亿元,同比减少13.43%;毛利率36.80%,较2025年上半年下降1.88pct。公司毛利率/净利率分别为28.79%/11.25%,较2025年上半年减少1.56/3.31pct,业务面临较大压力
北新建材未来发展战略是什么?
公司稳步推进“一体两翼,全球布局”战略,石膏板业务龙头地位加强,涂料、防水业务加速发展,长期价值获看好。通过并购整合和业务拓展,补齐短板,提升综合竞争力
研报提示的北新建材主要风险有哪些?
主要风险包括地产竣工面积下滑超预期,可能导致石膏板需求进一步萎缩;原材料价格剧烈波动可能影响公司盈利能力,需关注成本端压力变化
你可能感兴趣
2025年报点评涂料业务加速发展,石膏板龙头地位进一步增强
华创证券2026-03-30
年报点评报告:石膏板主业承压,防水、涂料两翼逆势增长
建筑建材国盛证券2026-03-29
石膏板业务有所承压,继续期待两翼和海外业务发力-2025年中报点评
东吴证券2025-08-21
石膏板主业承压,涂料营收同比高增,Q2毛利率环比改善
国投证券2025-08-20
主业石膏板需求承压,涂料实现高增长
建筑建材中邮证券2025-08-20
2026年中报点评:主动控量加速渠道出清,Q2盈利弹性承压
食品饮料西南证券2026-08-28
福莱特2026年中报点评:光伏玻璃降价盈利承压,行业冷修加速拐点可期
国金证券2026-08-25
2026年中报点评装备业务量利齐升,零部件业务短期承压
国泰海通证券2026-08-23
2026年中报点评光伏业务阶段性承压,半导体业务持续突破打开成长空间
东吴证券2026-08-24
2026年中报点评:业绩下滑,不良资产经营业务承压
金融国信证券2026-09-01