猜你想问
本周房地产报告主要说了什么?
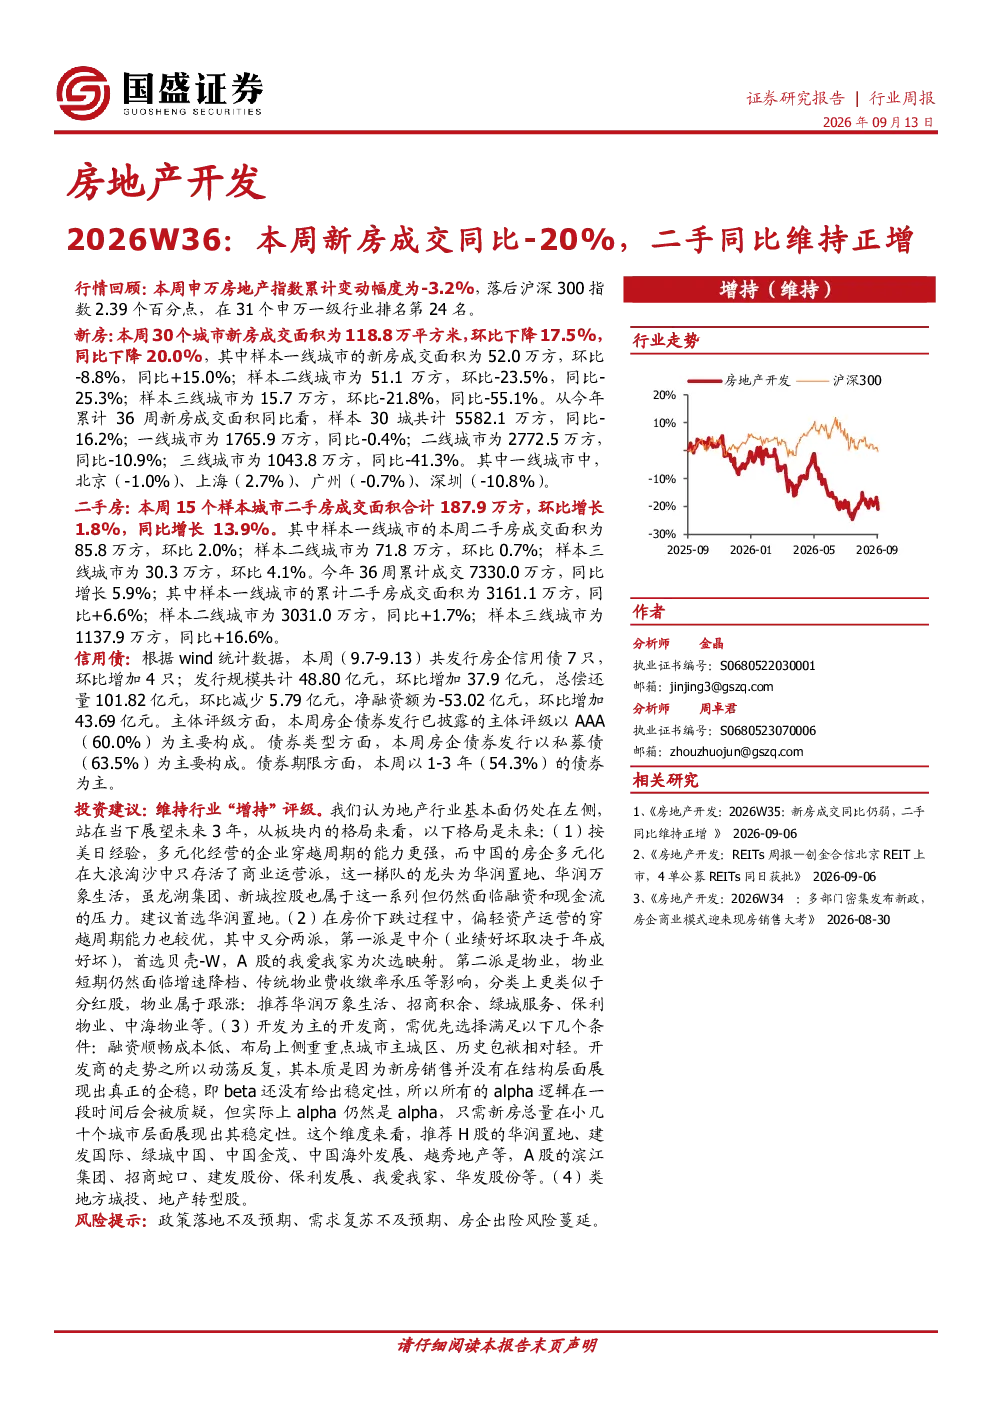
本周报告显示,30个城市新房成交面积环比下降17.5%,同比下降20.0%,其中三线城市同比降幅最大达55.1%;15个样本城市二手房成交面积环比增长1.8%,同比增长13.9%,三线城市环比增幅最大达4.1%。申万房地产指数本周累计变动幅度为-3.2%,行业整体表现不佳。报告还跟踪了房企信用债发行情况,本周净融资额为-53.02亿元。
未来房地产行业发展趋势如何?
报告认为,地产行业基本面仍处在左侧,未来机会更多来自结构,特别是“一线+2/3二线+极少量三线城市”。行业竞争格局正在改善,头部国央企和品质房企将受益。多元化经营、轻资产运营、开发为主的开发商以及类地方城投、地产转型股是值得关注的投资方向。
报告中重点分析了哪些方面?
报告重点分析了重点城市新房二手房成交数据、房企境内信用债情况以及投资建议。在成交数据方面,详细对比了不同线级城市的环比同比变化;在信用债方面,本周发行规模48.80亿元,净融资为负,但主体评级以AAA为主,部分债券发行利率有所下降;在投资建议方面,维持行业“增持”评级,建议关注华润置地、贝壳-W等多元化经营企业。
当前房地产市场现状如何判断?
当前房地产市场呈现分化态势,新房成交整体下滑,但二手房市场表现相对稳健。一线城市新房成交同比上升,而二手房成交也保持正增长。三线城市成交表现疲软,新房成交同比降幅巨大。行业整体仍在调整期,但头部房企经营稳健,市场格局逐步优化。
报告中提示了哪些风险?
报告提示了三方面主要风险:政策落地不及预期可能影响市场信心;需求复苏若不及预期将拖累行业增长;房企出险风险仍需关注,部分中小房企经营压力较大。这些风险因素可能对行业整体表现和房企经营产生影响,需持续跟踪监测。
你可能感兴趣
房地产开发行业周报2026W35:新房成交同比仍弱,二手同比维持正增
房地产国盛证券2026-09-06
房地产开发2022W25:多地出台房票棚改政策,新房二手房成交同比维持正增长
房地产国盛证券2022-06-26
房地产开发行业2025W43:本周新房成交同比-26.1%,9月70城二手房价全面下跌
房地产国盛证券2025-10-26
房地产开发2023W33:本周新房成交面积同比-30.7%,70城新房二手房价格持续调整
房地产国盛证券2023-08-20
房地产开发行业周报2023W23:本周新房成交同比-15.3%,近4月首次负增,预计6月同比将承压
房地产国盛证券2023-06-12
房地产开发2026W32:本周新房成交同比-7.6%,二手房成交同环比双增
房地产国盛证券2026-08-16
房地产行业研究:春节新房销售同比+8%,节后二手成交率先回暖
房地产国金证券2025-02-09
新房二手成交双增,核心城市回暖显著
房地产西南证券2025-09-20
房地产开发2023W15:3月居民中长期贷款同比大幅多增,新房二手房价格继续修复
房地产国盛证券2023-04-16
房地产开发行业2025W31:本周新房成交同比-19.6%,二手房同比+0.2%
房地产国盛证券2025-08-03