猜你想问
本周A股市场表现如何?
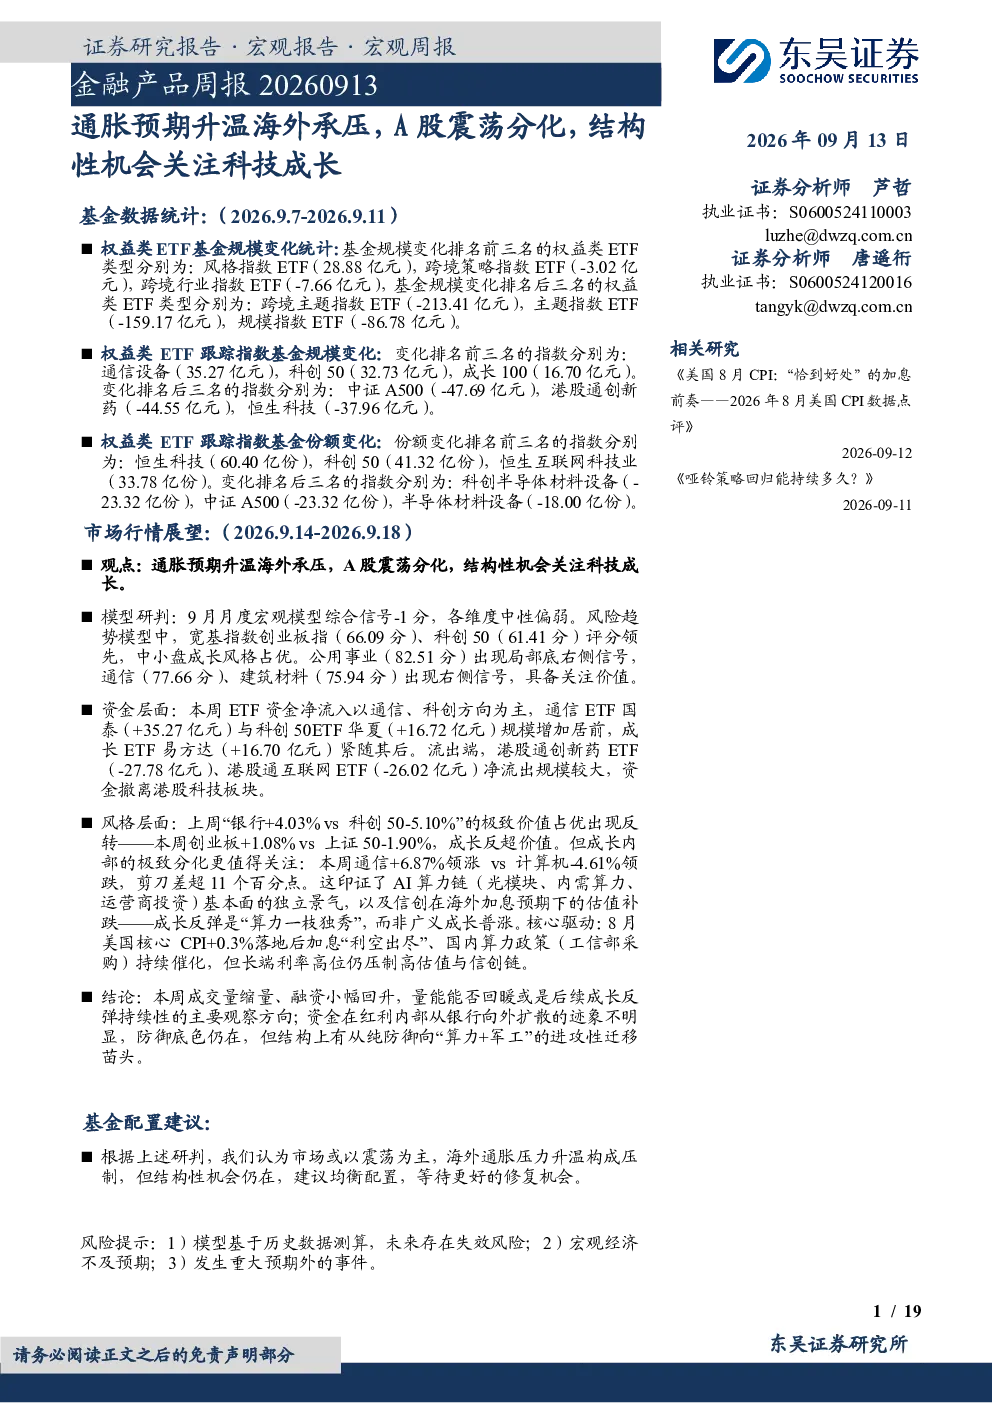
本周A股市场震荡分化,创业板和科创50指数表现相对较好,显示中小盘成长风格占优。通信、建筑材料等行业出现右侧信号,具备关注价值。但成长内部存在极致分化,通信领涨而计算机领跌,AI算力链基本面独立景气,信创在海外加息预期下估值补跌,成长反弹以算力为主而非普涨。
哪些行业或ETF表现突出?
本周ETF资金净流入以通信、科创方向为主,通信ETF国泰和科创50ETF华夏规模增加居前,成长ETF易方达紧随其后。公用事业、通信、建筑材料等行业出现右侧信号,具备关注价值。资金撤离港股科技板块,显示市场对海外通胀压力的担忧。
报告对市场风格有何分析?
报告显示市场风格从上周的价值占优转为成长反超价值,但成长内部分化显著。通信领涨而计算机领跌,剪刀差超11个百分点。这印证了AI算力链基本面独立景气,以及信创在海外加息预期下的估值补跌。成长反弹是‘算力一枝独秀’,而非广义成长普涨。
报告对未来市场走势有何判断?
报告认为市场或以震荡为主,海外通胀压力构成压制,但结构性机会仍在。成交量能否回暖是后续成长反弹持续性的主要观察方向。资金在红利内部从银行向外扩散的迹象不明显,防御底色仍在,但结构上有从纯防御向‘算力+军工’的进攻性迁移苗头。
报告提示哪些风险?
报告提示模型基于历史数据测算,未来存在失效风险;宏观经济不及预期;发生重大预期外的事件。长端利率高位仍压制高估值与信创链,需关注量能变化和资金流向,以及海外通胀压力对A股的持续影响。
你可能感兴趣
2026年上半年品牌服饰增长分化 制造端承压 关注美护医美结构性机会
纺织服装国金证券2026-09-12
耐用消费产业行业研究:品牌服饰增长分化、制造端承压,关注美护医美结构性机会
商贸零售国金证券2026-09-09
金融产品周报 20260906:美伊冲突与加息预期升温,A股或持续震荡
东吴证券2026-09-06
策略周观点2021年第19期:海外通胀预期上行,关注结构性机会
万联证券2021-05-17
A股策略周报:低利率下的通胀预期升温,市场将反复呈现阶段性机会
华创证券2010-08-23
有色(铜)周报:美元走强通胀担忧升温 铜价暂时承压震荡运行
国信期货2026-03-06
0726新闻解读:A股科技板块承压 关注市场情绪与投资机会
未知机构2026-07-27
股指周报:美通胀升温影响市场降息预期,股指承压整固回调
安信期货2024-04-17
策略周报:降息预期升温,年末关注结构性及波段性机会
中泰国际2023-12-19
【国债周报(TL&T&TF&TS)】通胀预期升温,债期承压下挫
国贸期货2026-03-16