猜你想问
江南布衣FY26业绩表现如何?
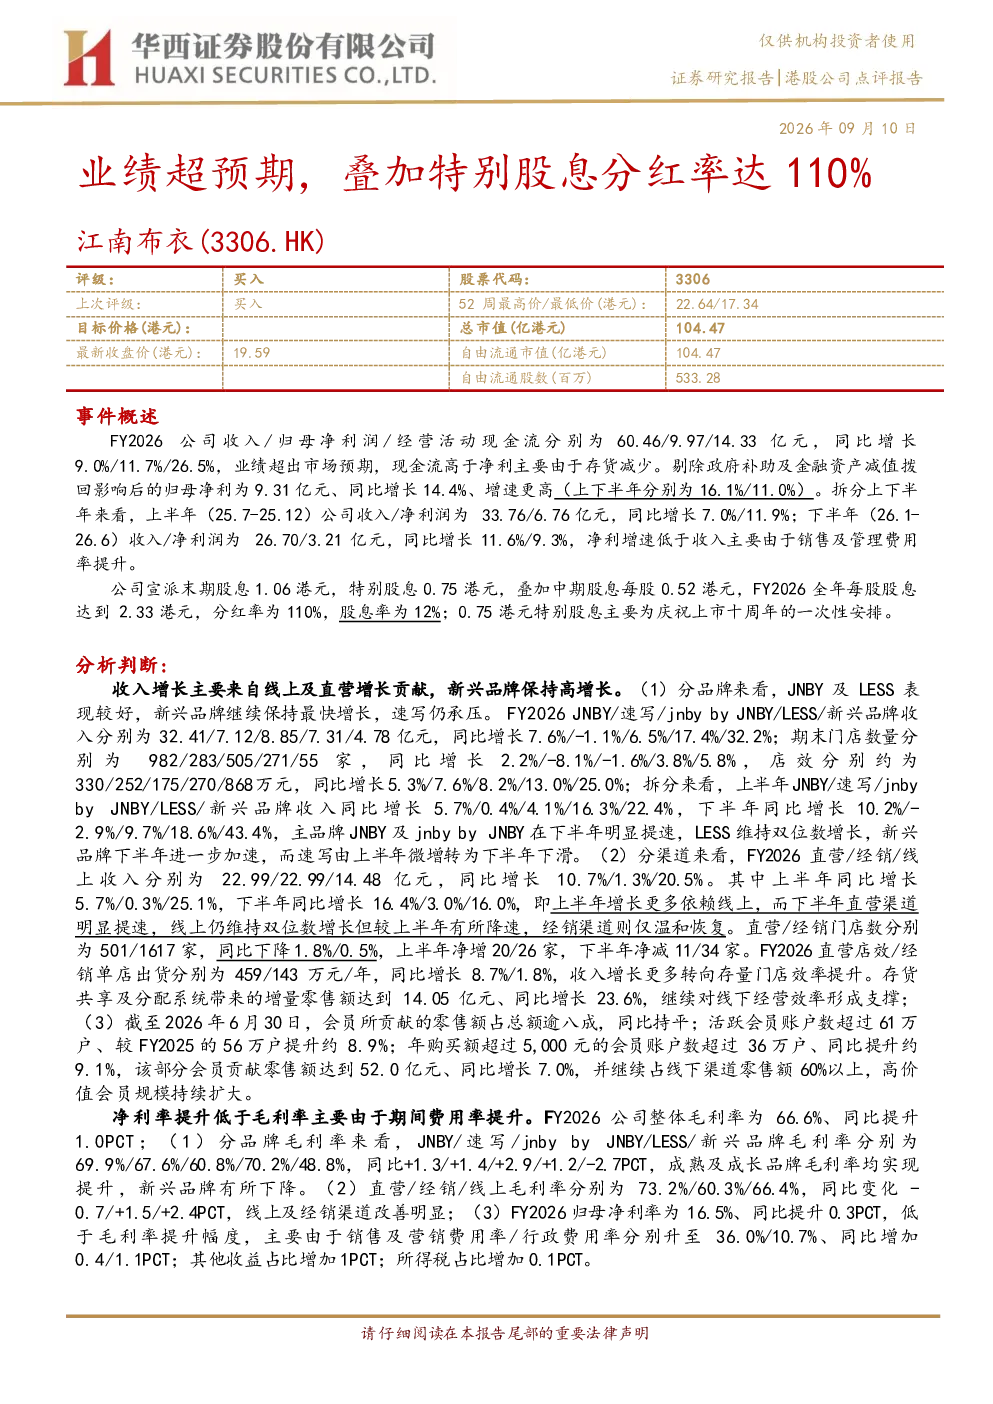
江南布衣FY2026业绩超出市场预期,实现收入60.46亿元同比增长9.0%,归母净利润9.97亿元同比增长11.7%。剔除政府补助及金融资产减值拨回影响后归母净利润为9.31亿元,同比增长14.4%。上半年和下半年收入分别为33.76亿元和26.70亿元,净利润分别为6.76亿元和3.21亿元。下半年净利增速低于收入主要由于销售及管理费用率提升。经营活动现金流14.33亿元同比增长26.5%
江南布衣各品牌收入增长情况怎样?
江南布衣收入增长主要来自线上及直营渠道,新兴品牌保持高增长。JNBY收入32.41亿元同比增长7.6%,门店982家同比增长2.2%;速写收入7.12亿元同比下降1.1%,门店283家同比下降8.1%;jnby by JNBY收入8.85亿元同比增长6.5%,门店505家同比下降1.6%;LESS收入7.31亿元同比增长17.4%,门店271家同比增长3.8%;新兴品牌收入4.78亿元同比增长32.2%,门店55家同比增长5.8%。直营收入22.99亿元同比增长10.7%,线上收入14.48亿元同比增长20.5%
江南布衣毛利率和净利率情况如何?
江南布衣整体毛利率66.6%同比提升1.0个百分点。各品牌毛利率变化:JNBY 69.9%同比+1.3个百分点,速写67.6%同比+1.4个百分点,jnby by JNBY 60.8%同比+2.9个百分点,LESS 70.2%同比+1.2个百分点,新兴品牌48.8%同比-2.7个百分点。归母净利率16.5%同比提升0.3个百分点,低于毛利率提升幅度,主要由于销售及营销费用率36.0%及行政费用率10.7%提升
江南布衣市场现状如何?
江南布衣市场表现稳健,线上及直营渠道驱动收入增长,新兴品牌贡献显著。会员零售额占比超80%,活跃会员账户数超61万户同比增长8.9%,年购买额超5,000元的会员账户数超36万户同比增长9.1%。存货净额9.05亿元同比下降2.9%,但存货周转天数166.3天同比增加5.4天。应收账款1.30亿元同比增长3.4%,周转天数7.7天同比减少0.5天。应付账款2.10亿元同比下降12.3%,周转天数40.6天同比减少7.2天
江南布衣研报有哪些风险提示?
江南布衣研报提示的风险包括:产品力不及预期可能导致品牌竞争力下降;行业竞争加剧可能影响市场份额;新品牌增长不及预期可能拖累整体业绩;系统性风险如宏观经济波动可能对经营造成影响。此外,销售及营销费用率36.0%及行政费用率10.7%的上升也对净利率造成一定压力