猜你想问
江南布衣2026财年业绩增长情况如何?
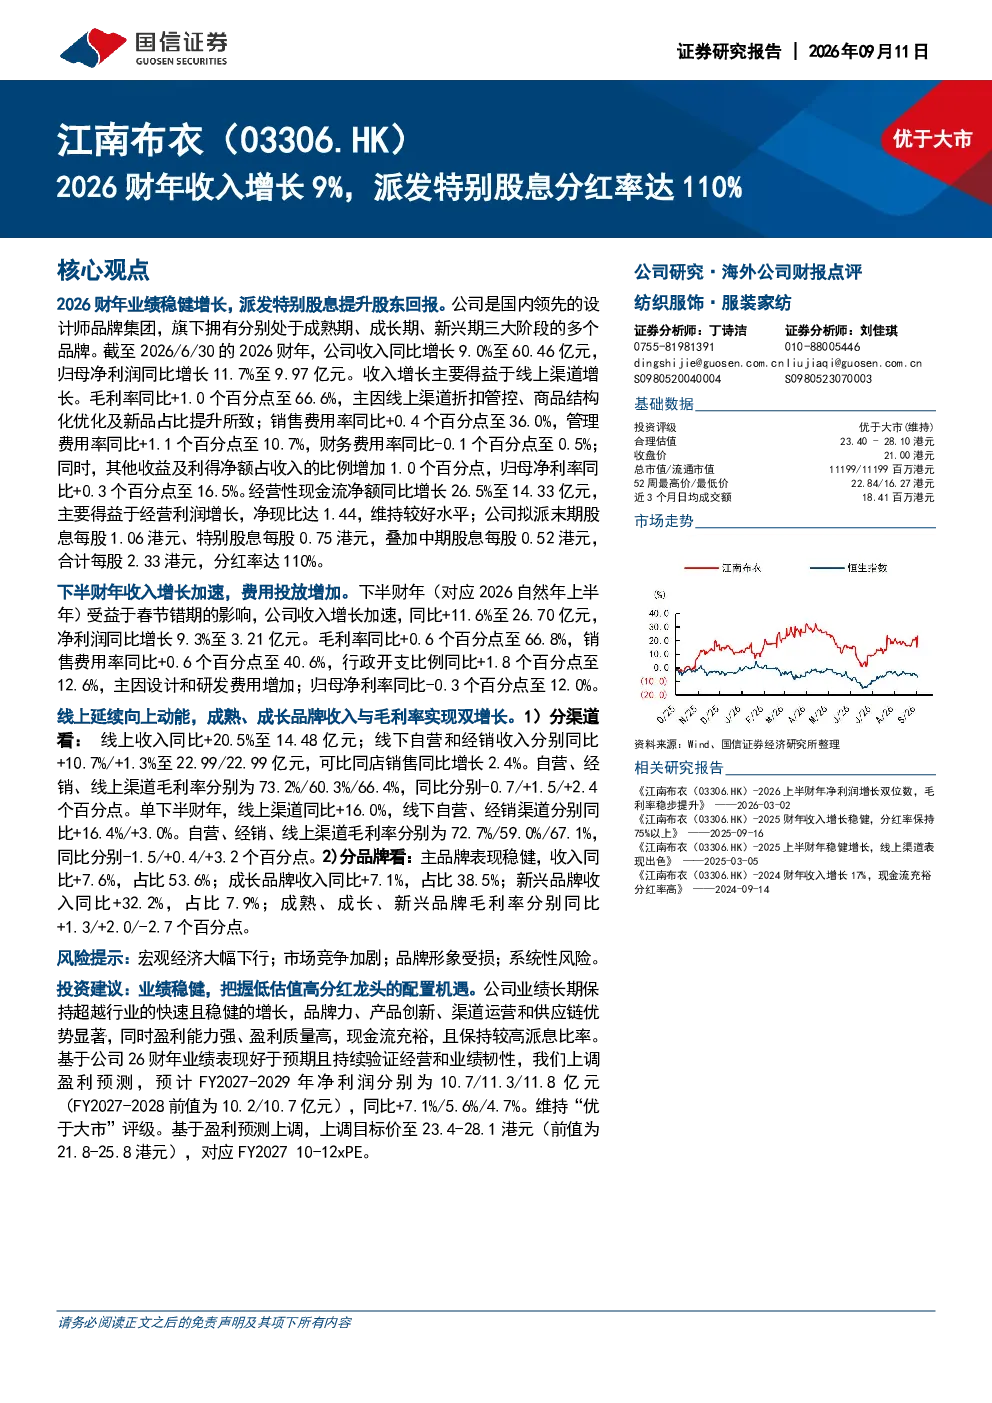
江南布衣2026财年业绩稳健增长,收入同比增长9.0%至60.46亿元,归母净利润同比增长11.7%至9.97亿元。收入增长主要得益于线上渠道增长,毛利率同比提升1.0个百分点至66.6%。公司拟派发末期股息每股1.06港元、特别股息每股0.75港元,中期股息每股0.52港元,合计每股2.33港元,分红率达110%。线上渠道延续向上动能,成熟、成长品牌收入与毛利率实现双增长。
纺织服装行业发展趋势如何?
纺织服装行业线上渠道持续增长,品牌分化明显。成熟品牌保持稳定,成长品牌稳健发展,新兴品牌增速最快。公司线上渠道表现突出,未来行业将更加注重品牌建设和数字化转型,线上线下融合加速,竞争格局进一步优化。
研报重点分析了哪些方面?
研报重点分析了江南布衣收入增长驱动因素、线上渠道表现、品牌结构优化及盈利能力提升。报告指出线上渠道贡献显著,主品牌、成长品牌和新兴品牌收入与毛利率均实现增长,品牌结构持续优化。同时,报告也分析了公司未来业绩预测及投资评级,维持“优于大市”评级,目标价上调至23.4-28.1港元。
当前市场对纺织服装行业的现状如何?
当前市场对纺织服装行业关注度高,行业线上化、品牌化趋势明显。消费者需求多元化,品牌需提升产品品质和品牌形象。江南布衣线上渠道表现亮眼,品牌结构优化,为行业树立标杆。未来行业竞争将更加激烈,头部企业优势进一步扩大。
研报提示了哪些风险?
研报提示宏观经济大幅下行、市场竞争加剧、品牌形象受损和系统性风险等。宏观经济波动可能影响消费需求,行业竞争加剧将压缩利润空间,品牌形象受损影响长期发展。此外,供应链风险和原材料价格波动也可能对公司业绩造成影响。
你可能感兴趣
江南布衣FY26业绩点评:业绩超预期,叠加特别股息分红率达110%
华西证券2026-09-10
江南布衣发布FY26财年年报 业绩表现亮眼 归母净利润增长12 派发特别股息 股息率高达11.
未知机构2026-09-10
收入环比转正,派发特别股息
浦银国际2024-08-14
核心净利润同比增长24%,派发特别股息
国信证券2024-08-30
业绩高质量增长,派发特别股息
国金证券2024-08-28
销售努力追赶,中期派发特别股息
兴证国际2019-09-01
正保远程教育(DL.US):派发特别股息 增加回购金额
兴证国际2015-11-13
盈利符合市场预期,派发特别股息提升股东回报
交银国际2024-11-20
21年第四季度业绩表现亮丽,派发特别股息更是惊喜
第一上海证券2022-02-25