猜你想问
中信证券最新研报对OSL(0863.HK)的盈利预测和估值有何调整?
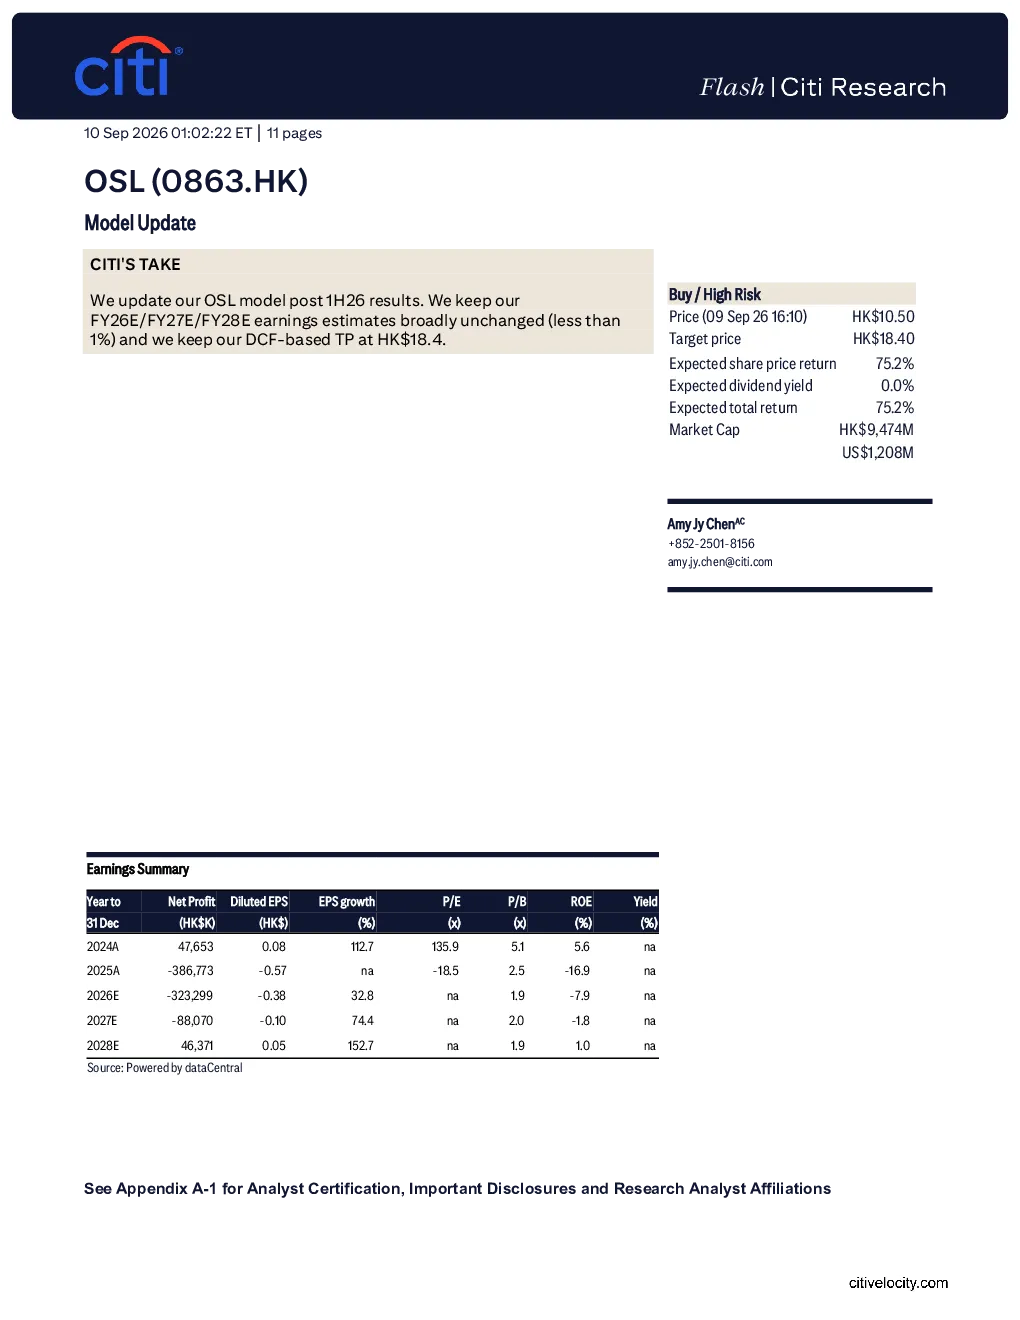
中信证券最新研报显示,基本维持OSL(0863.HK)2026-2028财年的盈利预测不变,变动小于1%。基于DCF的估值维持在港元18.4,目标价也等于2026年市销率约20倍。预计自由现金流至2035年,之后为5.0%的终端增长率,按9.4%的WACC折现,WACC计算使用3.0%的无风险利率、8.0%的市场风险溢酬和0.8的Beta值。基于三年收入CAGR计算的PSG市盈率显示,OSL的交易价远低于多数同业。
OSL(0863.HK)所处赛道的发展趋势如何?
OSL(0863.HK)所处赛道涉及加密货币相关业务,当前市场波动性较大,但长期来看,随着技术成熟和监管完善,赛道有望迎来稳定增长。市场竞争激烈,头部企业优势明显,新进入者面临较大挑战。监管政策的不确定性是主要风险之一,需密切关注各国政策动向。扩张速度和网络安全是影响企业发展的关键因素,需持续优化运营管理和技术创新。
研报对OSL(0863.HK)的重点分析方向是什么?
研报重点分析了OSL(0863.HK)的DCF估值方法、市销率(P/S)和PSG市盈率,显示其当前估值具有吸引力。报告还评估了公司的自由现金流预测和终端增长率假设,以及WACC计算的关键参数。此外,报告关注了加密货币波动性、市场竞争、监管风险、扩张速度和网络安全等风险因素,并评估了其对公司股价的潜在影响。
当前OSL(0863.HK)的市场现状如何?
当前OSL(0863.HK)的市场现状表现为估值相对较低,基于DCF和市销率均显示其交易价低于多数同业。公司盈利预测保持稳定,但面临加密货币市场波动、市场竞争加剧等挑战。报告指出,OSL集团股票评级为高风险,需警惕监管政策变化、扩张速度低于预期以及网络安全事件等风险。整体来看,市场对OSL的预期较为谨慎,但仍存在一定投资机会。
研报提示了哪些主要风险?
研报提示OSL(0863.HK)面临的主要风险包括:(1)加密货币相关波动性,市场价格大幅波动可能影响公司业绩;(2)市场竞争,同业竞争激烈可能导致市场份额下降;(3)监管风险,政策变化可能影响业务合规性;(4)扩张速度低于预期,可能影响增长目标达成;(5)网络安全风险,数据泄露或攻击可能损害公司声誉和运营。这些风险需持续关注并制定应对策略。