猜你想问
电科蓝天的宇航电源业务表现如何?
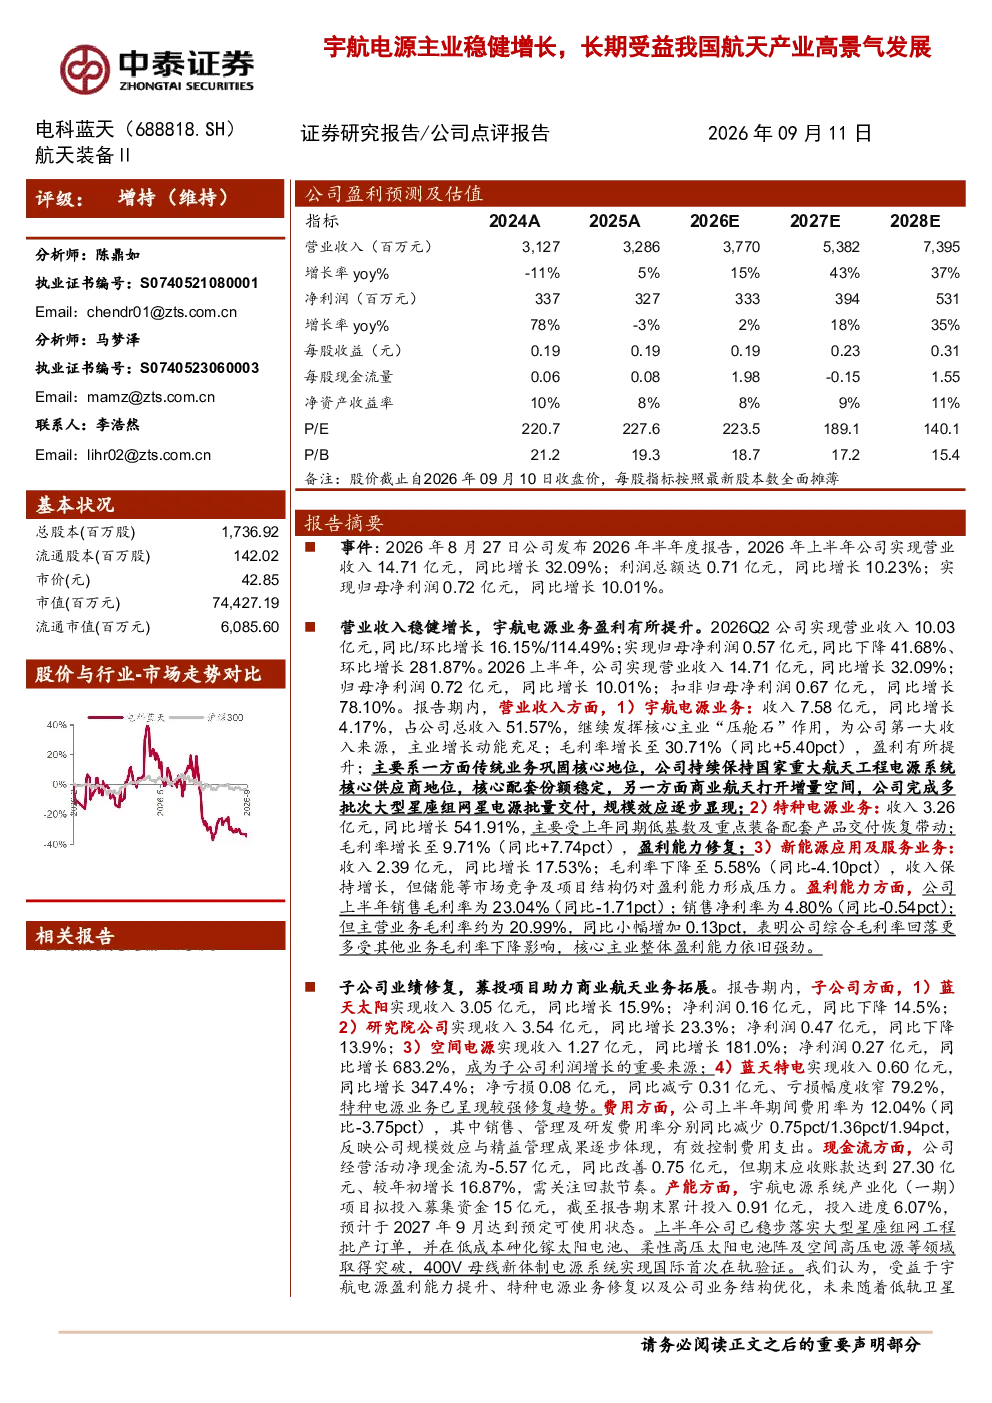
电科蓝天的宇航电源业务表现稳健,2026年上半年收入7.58亿元,同比增长4.17%。毛利率提升至30.71%,盈利能力增强,主要得益于传统业务巩固和商业航天增量拓展。公司作为国家重大航天工程电源系统核心供应商,在多个技术领域取得突破,并已落实大型星座组网工程批产订单,规模效应逐步显现。
我国航天产业未来的发展趋势是什么?
我国航天产业未来发展趋势向好,政策支持力度加大,航天强国战略持续深化,政府工作报告将航空航天打造成新兴支柱产业。供给端改善,海南商业航天发射场投运,长征十号乙等火箭实现复用,运力瓶颈逐步松动。需求端增长,航天器发射数量和规模持续攀升,单机功率需求提升,推动电源系统技术升级,为宇航电源等企业带来发展机遇。
电科蓝天的特种电源业务有何亮点?
电科蓝天的特种电源业务亮点突出,2026年上半年收入3.26亿元,同比增长541.91%,毛利率提升至9.71%,盈利能力修复。增长主要受上年低基数和重点装备交付恢复带动。公司通过精益运营和柔性制造,构建低成本交付模式,全价值链降本增效,为业务增长提供支撑。
当前宇航电源市场的现状如何?
当前宇航电源市场现状积极,商业航天与卫星互联网产业快速发展,推动市场对高性能电源系统的需求持续增长。国内宇航电源企业如电科蓝天等,凭借技术积累和客户资源,逐步拓展商业航天市场,规模效应显现。同时,技术创新如低成本太阳电池工艺迭代、400V超高压电源系统等,提升产品竞争力,市场前景广阔。
电科蓝天的研报存在哪些风险提示?
电科蓝天的研报提示了多项风险,包括商业航天及卫星互联网建设进度不及预期,可能影响公司订单和收入增长。重点领域需求及客户集中度较高,存在市场波动和客户流失风险。产品价格下降及盈利能力波动,受市场竞争和原材料价格影响。募投项目建设及产能消化不及预期,可能影响公司长期发展。应收账款回收及资产减值风险,需关注公司财务健康。
你可能感兴趣
宇航电源龙头,长期受益我国航天产业高景气发展
中泰证券2026-08-13
hcdx电科蓝天卫星电源龙头长期看千亿市值2月10日
未知机构2026-02-10
开源军工电科蓝天:商业航天与传统航天双驱动增长
未知机构2026-08-19
公司首次覆盖报告:宇航电源龙头,商业航天与传统航天共同驱动增长
开源证券2026-08-17
受益航天产业高速发展,业绩实现稳健增长
国防军工中泰证券2018-03-21
长江汽车高伊楠团队潍柴动力主业经营稳健AIDC电源打开长期空间当前位
未知机构2026-02-04
军用连接器龙头,核心受益航天高景气发展
电子设备国金证券2025-02-16
通信行业2024年及2025年Q1经营总结分析:运营商稳健发展,AI产业高景气拉动光通信增长
信息技术国信证券2025-05-12
受益航天产业蓬勃发展,业绩保持稳健增长
国防军工中泰证券2018-08-29