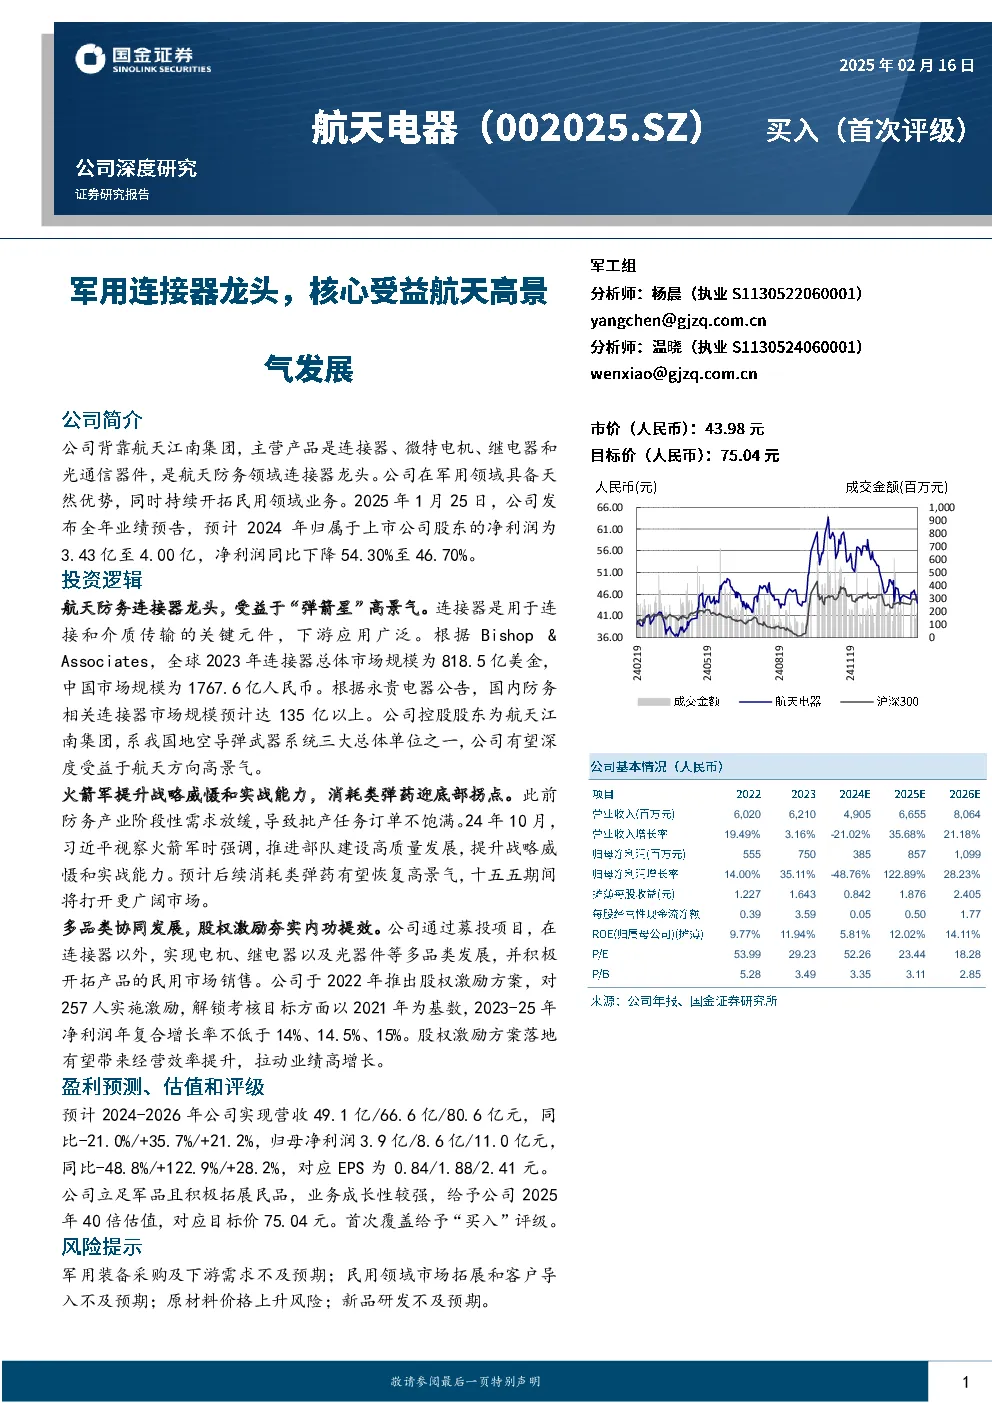
公司背靠航天江南集团,主营连接器、微特电机、继电器和光通信器件,是航天防务领域连接器龙头。2024年业绩预告显示净利润同比下降54.30%至46.70%。公司受益于航天领域“弹箭星”高景气,通过内生外延不断壮大成长,股权激励夯实内功提效。
核心投资逻辑:深度受益航天景气提升,通过积极外拓市场和夯实内功提效实现增长。公司产品核心为连接器,基于航天科工集团层面深度赋能,有望受益于航天方向高景气。弹方向,火箭军提升战略威慑和实战能力,消耗类弹药迎底部拐点。箭方向和星方向,受益于商业航天的积极探索,火箭发射次数持续上升,数个卫星互联网星座计划推进中。公司通过募投项目实现电机、继电器以及光器件多品类发展,并通过股权激励提升整体员工积极性。
公司概况:国内防务领域连接器龙头,通过内生外延成长为国内高端电子元器件核心供应商之一。公司早期主要生产电连接器和继电器,通过设立苏州华旃、合资组建贵州林泉电机、投资控股江苏奥雷光电、投资广东华旃等资本运作,实现多品类发展并开拓民用市场。背靠航天江南集团,在航天等军用领域具备天然优势,同时持续开拓民用领域业务。公司管理积极有为,股权激励有望带来经营效率提升和业绩改善。
业务分析:
- 连接器:是信号与能量传输桥梁,军民均应用广泛。公司连接器产品在导弹、军机、宇航系统中应用广泛,受益于下游需求快速增长。导弹向智能化、小型化和模块化发展,对高速连接器、微矩形连接器、混装连接器等需求大。导弹作为高价值耗材受三重因素驱动,连接器市场最终受益于导弹需求量的增长。公司为我国宇航装备配套了连接器等大量关键产品,在宇航领域地位稳固。
- 电机:主要用于驱动、控制或作为电源转换装置,在军用领域具有重要用途。电机用于导弹飞行控制和制导等关键分系统,采用电动舵机是导弹控制是重要趋势。我国军用飞机列装缺口大,电机有望受益于军机列装及先进飞机多电化发展趋势。电机广泛用于无人机动力和飞行控制等系统,有望受益军用无人机的快速发展。
- 民用市场:国内规模超4000亿,多领域迎来持续增长。微特电机广泛用于民用领域,目前我国市场规模超过4000亿元,汽车及工业机器人市场增长迅速。我国车用微电机市场规模已超500亿元,电动化、智能化或将带来车用微特电机用量提升。电机是工业机器人的关键部件,智能制造快速发展下市场规模有望持续增长。
公司优势:
- 管理层换代自主培养:核心管理层已均为自主培养,公司管理经营的自主性得以提升。
- 资本运作开拓多领域业务:公司积极实施资本运作优化业务布局,关注军用、通信、汽车、工业自动化等优势领域。
- 积极推进募投项目:募投扩充军品及民品产能,提升公司配套能力、增厚收入。
- 安费诺与航天电器均积极外延:公司具备较多与安费诺类似的优势和禀赋,成长潜力深厚。
盈利预测:预计2024-2026年公司实现营收49.1亿/66.6亿/80.6亿元,同比-21.0%/+35.7%/+21.2%,归母净利润3.9亿/8.6亿/11.0亿元,同比-48.8%/+122.9%/+28.2%,对应EPS为0.84/1.88/2.41元。
投资建议:给予公司2025年40倍估值,对应目标价75.04元。首次覆盖给予“买入”评级。
风险提示:军用装备采购及下游需求不及预期;民用领域市场拓展和客户导入不及预期;原材料价格和劳动力成本上升风险;新品研发不及预期。