猜你想问
日债收益率近期为何持续上行?
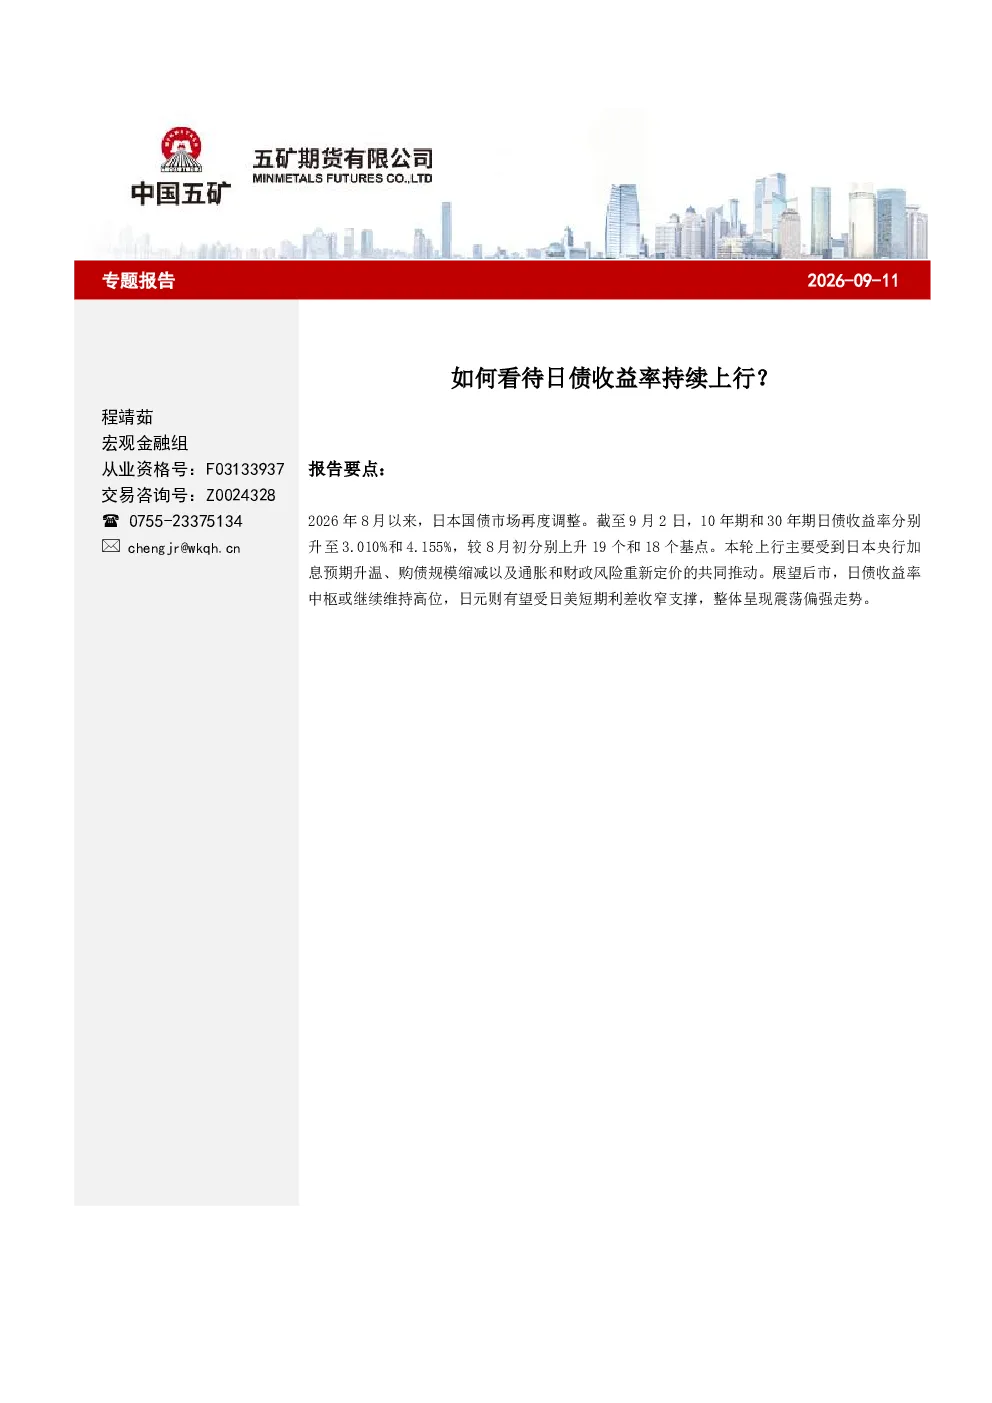
日债收益率持续上行主要受日本央行加息预期强化及央行退出债市影响。市场押注9月加息概率高达97%,鹰派委员或大幅加息,隔夜指数掉期已完全计入预期。同时,央行以创纪录速度减少国债持有量,私人投资者未能填补空缺,需求端持续疲弱。期限结构整体上移,超长期债券(如30年期)因久期更长,价格调整和波动风险更大。
日本国债市场未来走势如何?
日本国债市场未来可能呈现收益率中枢高位震荡,超长期品种调整压力更明显。若央行维持1.0%利率并按计划缩减购买,市场支撑将减弱。10年期日债收益率或受工资、通胀及央行政策路径影响,高位震荡为主;30年期日债对供给、投标需求和期限溢价更敏感,若市场承接不足,上行压力可能大于10年期,曲线或进一步陡峭化。
日债市场面临哪些主要风险?
日债市场主要风险包括日本央行政策路径变化及市场流动性。央行加息或缩减购买可能引发超长期债券价格大幅波动。私人投资者需求疲弱加剧了市场供需失衡,若央行持续退出债市而私人投资者未能增加购买,可能导致收益率进一步上行。此外,全球利率环境变化也影响日本国债市场表现。
日债收益率上行对日元有何影响?
日债收益率上行可能支撑日元汇率,主要因日美短期利差收窄。若美国利率逐步回落而日本央行维持当前政策,日元融资相对成本上升,可能收缩套息交易规模,增加日元买入需求。同时,日本货币政策调整和海外资金回流较为渐进,能源进口仍将产生美元需求,为日元提供一定升值基础。但日元最终走势仍取决于日美货币政策分化程度及跨境资金回流规模。
投资者应如何关注日债市场变化?
投资者应关注日本央行政策动向及市场流动性变化。需留意央行加息预期强化及退出债市进展对收益率曲线的影响,特别是超长期债券的波动风险。同时,观察私人投资者需求变化及市场供需关系,评估央行政策路径对市场支撑力度。此外,关注日美货币政策分化及跨境资金流动,有助于理解日元汇率及日债市场整体走势。
你可能感兴趣
周观:如何看待超长债收益率快速下行后的行情变化?(2026年第28期)
东吴证券2026-07-26
海外投资策略:如何看待美债收益率上行
国信证券2021-02-27
美欧日长债收益率大幅上行;资金面宽松无虞,债市继续升温
东方金诚2026-08-19
策略周评:美债日债收益率上行,对A股影响几何?
东吴证券2026-05-24
国债期货日度报告:美欧债收益率上行,期债偏弱震荡
兴证期货2017-06-29
如何看待近期市场持续上行?
中泰证券2025-12-29
美日长债收益率持续上行,原因以及影响剖析
华西证券2026-08-21
每周一图之经济系列:美债收益率持续上行 中债跟不跟
申港证券2022-04-18
中资美元债策略周报:通胀担忧推动美债收益率普遍上行,中资美元高收益债持续下跌
云锋金融2021-12-27