猜你想问
豆类油脂早报核心内容是什么?
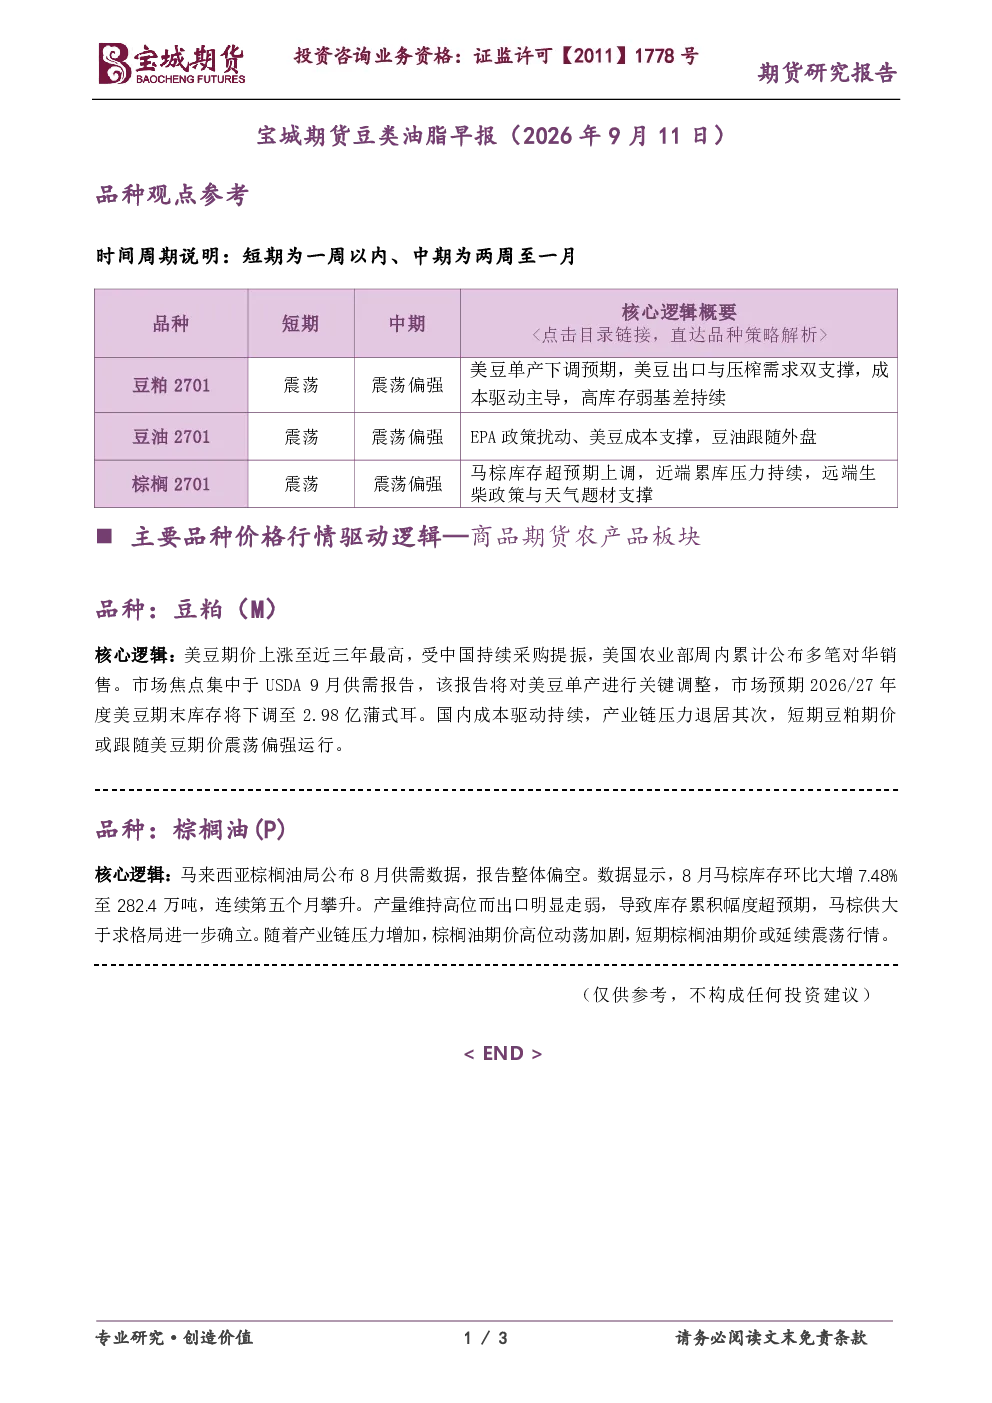
豆类油脂早报主要分析了豆粕和棕榈油的市场动态。豆粕方面,美豆期价上涨至近三年最高,主要受中国持续采购提振,美国农业部周内累计公布多笔对华销售。市场焦点集中于USDA 9月供需报告,预期2026/27年度美豆期末库存将下调至2.98亿蒲式耳。国内成本驱动持续,产业链压力退居其次。棕榈油方面,马来西亚棕榈油局公布8月供需数据,报告整体偏空。数据显示,8月马棕库存环比大增7.48%至282.4万吨,连续第五个月攀升。产量维持高位而出口明显走弱,导致库存累积幅度超预期,马棕供大于求格局进一步确立。短期来看,豆粕期价或跟随美豆期价震荡偏强运行,而棕榈油期价高位动荡加剧,短期期价或延续震荡行情。
豆类油脂行业发展趋势如何?
豆粕和棕榈油行业的发展趋势受多方面因素影响。豆粕市场主要受国际供需关系和国内成本驱动影响,中国作为主要进口国,其采购量对市场价格有显著提振作用。USDA的供需报告是市场关注的焦点,预期美豆期末库存下调将支撑期价。棕榈油市场则受马来西亚产量和出口数据影响,当前报告显示库存大幅增加,供大于求格局加剧。此外,全球宏观经济环境和地缘政治风险也可能对油脂价格产生影响。投资者需关注国内外政策的变动以及市场情绪的波动。
豆类油脂早报重点分析了哪些方向?
豆类油脂早报重点分析了豆粕和棕榈油的核心逻辑和短期走势。豆粕方面,重点关注美豆期价上涨的原因,包括中国持续采购和美国农业部对华销售数据,以及USDA 9月供需报告对市场的影响。国内成本驱动也是分析重点,产业链压力虽有存在但已退居其次。棕榈油方面,则聚焦马来西亚棕榈油局8月供需数据,特别是库存大幅增加和供大于求格局的确认。报告还分析了短期走势,预计豆粕期价或震荡偏强,棕榈油期价高位动荡加剧,短期延续震荡行情。
当前豆类油脂市场现状如何判断?
当前豆类油脂市场现状呈现分化态势。豆粕市场方面,美豆期价处于近三年高位,主要受中国采购和美国销售数据提振,市场预期USDA报告将下调美豆期末库存,支撑期价。国内成本驱动持续,产业链压力相对较小。棕榈油市场方面,马来西亚8月库存大幅增加,产量高位而出口走弱,供大于求格局进一步确立,导致期价高位动荡加剧。整体来看,豆粕市场相对乐观,棕榈油市场则需警惕库存累积风险。投资者需关注国内外供需变化和政策影响。
豆类油脂早报有哪些风险提示?
豆类油脂早报提示投资者关注以下风险:首先,国际政治经济形势的不确定性可能影响油脂供需关系和价格波动。其次,USDA供需报告的最终数据可能与市场预期存在差异,导致价格大幅波动。再次,马来西亚棕榈油产量和出口数据的变化可能对棕榈油价格产生显著影响。此外,国内成本驱动和产业链压力的变化也可能影响豆粕价格。最后,全球宏观经济环境的变化,如经济增长放缓或通胀压力加大,也可能对油脂市场产生影响。投资者需密切关注相关数据和新闻,谨慎决策。