猜你想问
鞋站集团2026年季度报告核心内容有哪些?
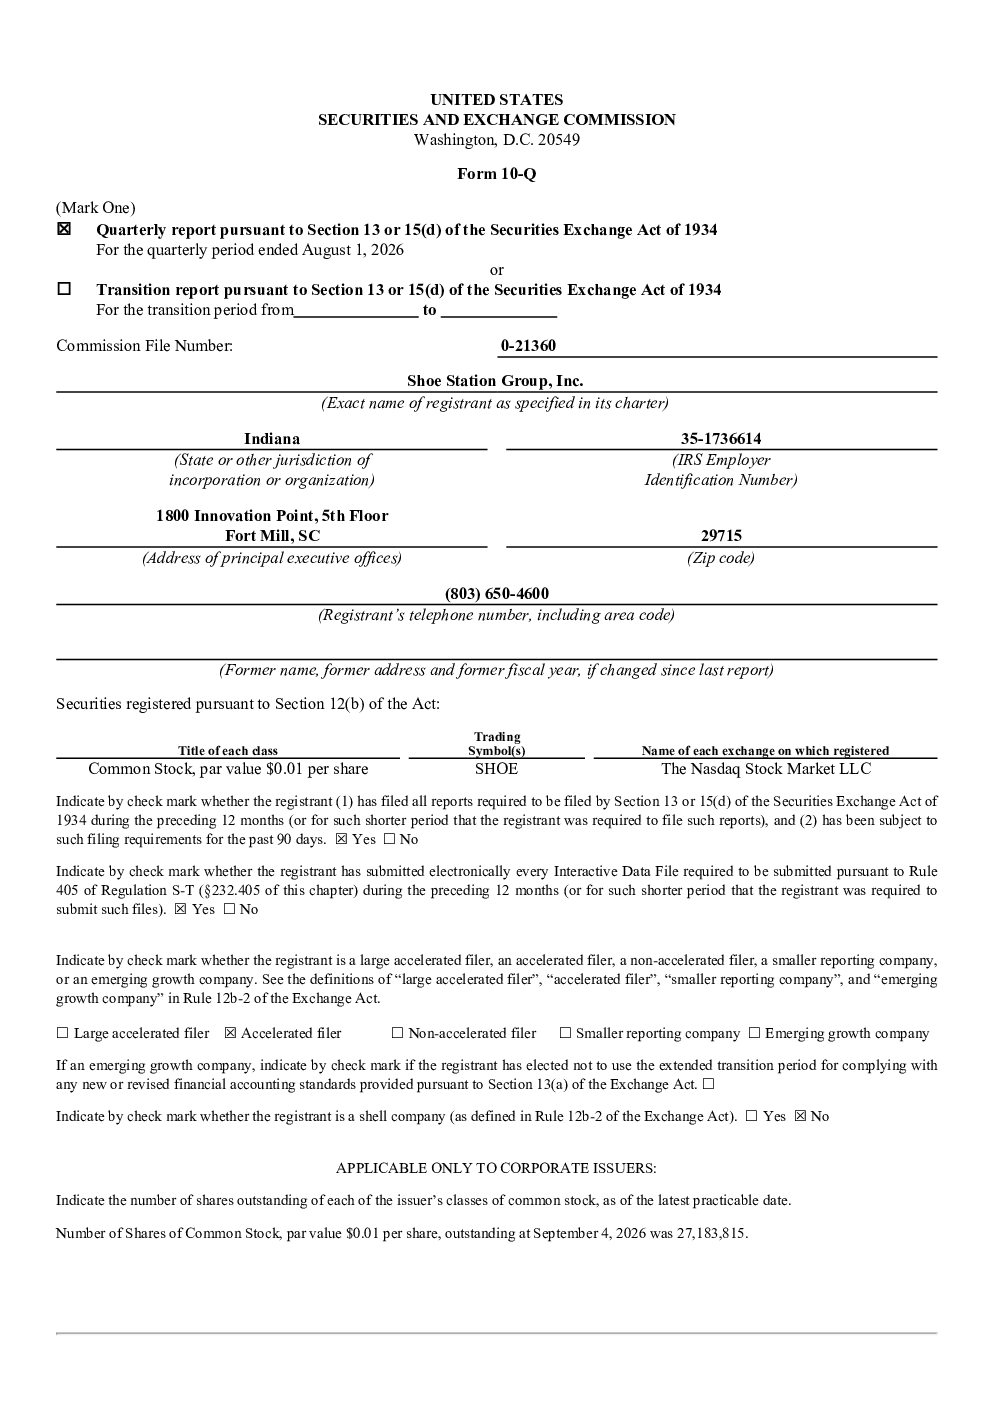
鞋站集团2026年第二季度业绩显示净收入同比下降7.2%,主要受可比门店净收入下降影响。毛利率下降690个基点,主要由于促销活动增加、库存清理和前期提价带来的暂时性收益消失。SG&A费用下降10.6万美元,主要由于销售成本和绩效薪酬降低。公司库存同比下降5.0%,预计到2026年底库存将再下降约5000万美元。公司连续21个财年结束时没有债务,2026年第二季度末现金、现金等价物和可交易证券增长43.2%,达到1.316亿美元。经营活动产生的现金流量同比增长30.5万美元,资本支出同比下降9.5万美元。公司完成了对重组计划的审查,决定不再追求单一品牌的鞋站策略,而是将鞋站和鞋乐城品牌作为永久独立的组成部分。同时,公司计划在2026财年关闭8至10家表现不佳的门店,并在2027财年关闭6至10家门店。
鞋站集团所处鞋类零售赛道发展趋势如何?
鞋站集团所处鞋类零售赛道正经历全渠道转型和品牌多元化发展。消费者对线上线下融合购物体验的需求日益增长,推动零售商加强数字化转型和门店体验升级。同时,品牌差异化竞争加剧,鞋站集团通过鞋站和鞋乐城双品牌策略应对市场变化。库存管理成为关键,公司通过清理非持续组合库存和优化供应链提升效率。此外,利率波动、供应链中断和技术变革等因素对行业带来挑战,企业需持续调整战略以适应市场变化。
鞋站集团2026年季度报告重点分析了哪些方向?
鞋站集团2026年季度报告重点分析了业绩表现、库存管理、现金流状况和战略调整。业绩方面,报告揭示了净收入和毛利率下降的原因,包括促销活动影响和前期提价效应消退。库存管理方面,公司通过清理过剩库存提升了资产效率,并预计年底库存将进一步下降。现金流方面,公司保持稳健,现金储备增长,经营活动现金流改善。战略调整方面,公司决定放弃单一品牌策略,永久保留鞋站和鞋乐城双品牌,并计划逐步关闭表现不佳的门店以优化布局。
当前鞋站集团所处市场现状如何?
鞋站集团所处市场现状呈现竞争激烈和消费者需求变化的特点。全渠道零售成为主流,线上线下融合趋势明显,推动零售商提升数字化能力和门店体验。品牌差异化竞争加剧,鞋站集团通过双品牌策略应对市场挑战。库存管理成为关键,公司通过清理过剩库存提升了资产效率。同时,利率波动、供应链中断和技术变革等因素对行业带来不确定性,企业需持续调整战略以适应市场变化。鞋站集团通过稳健的财务状况和战略调整应对市场挑战。
鞋站集团2026年季度报告提示了哪些风险?
鞋站集团2026年季度报告提示了市场竞争、消费者支出变化、库存管理、利率波动、供应链中断、技术变革、季节性波动、自然灾害、网络安全、法律诉讼和声誉风险等。市场竞争方面,鞋类零售行业竞争激烈,新进入者和现有竞争对手不断推出创新产品和服务。消费者支出变化方面,经济波动可能影响消费者购买力,对零售商业绩带来不确定性。库存管理方面,库存积压或周转不畅可能影响公司盈利能力。利率波动、供应链中断和技术变革等因素也可能对行业带来挑战,企业需持续关注并调整战略以应对风险。