猜你想问
这份有色金属日报主要分析了哪些有色金属?
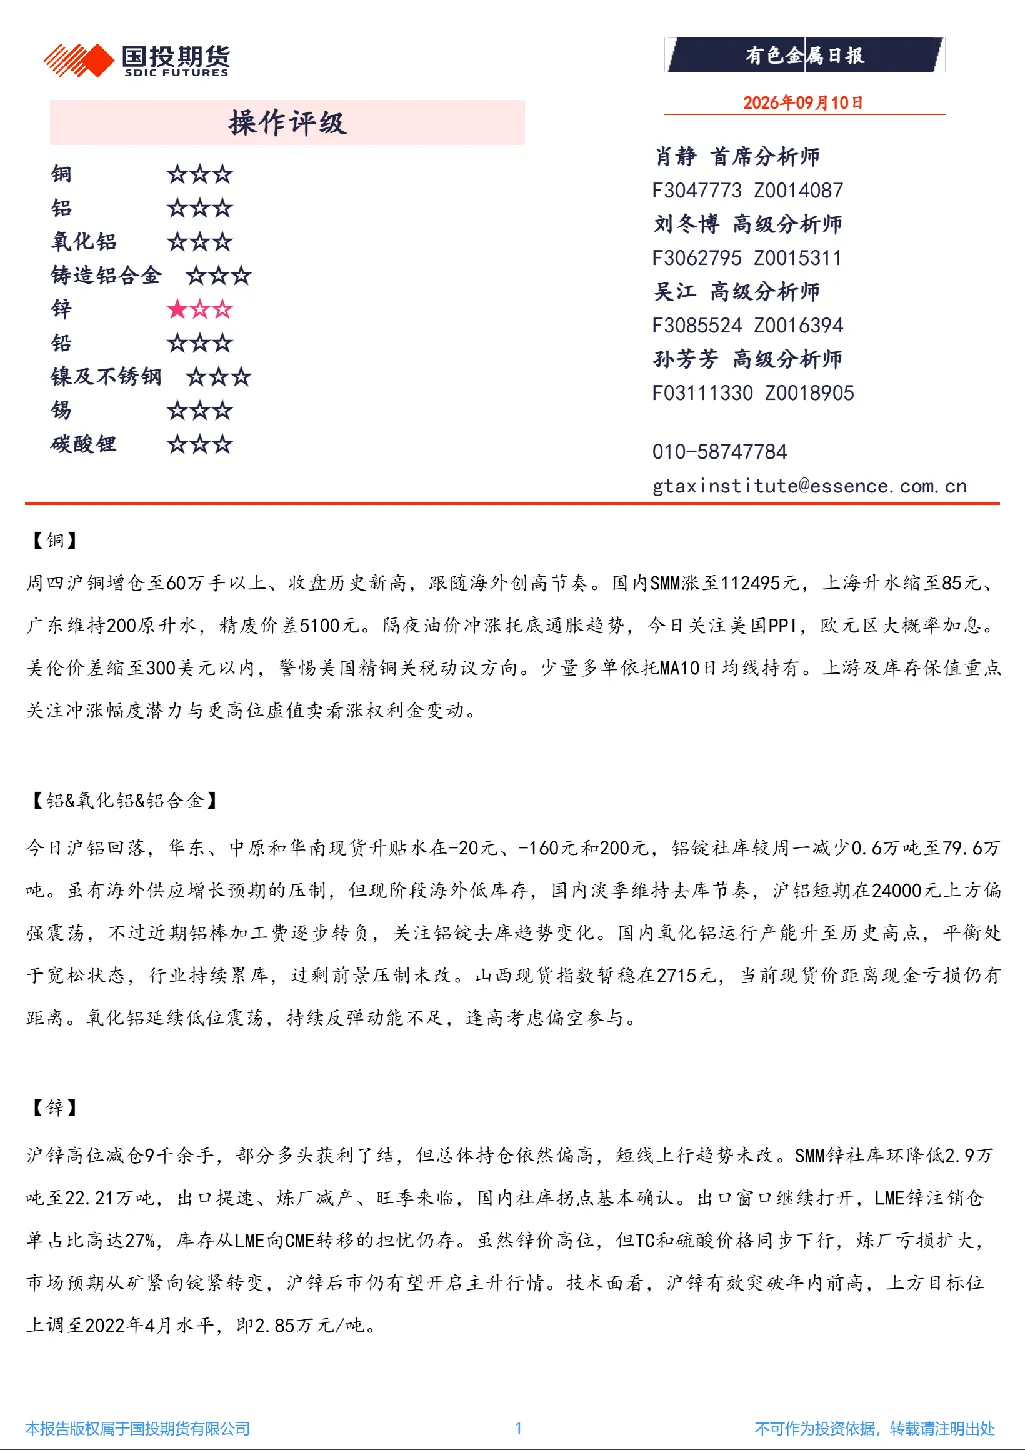
这份研报主要分析了铜、铝、锌、铅、镍、不锈钢和碳酸锂等有色金属的行情。铜方面关注沪铜增仓至60万手以上创历史新高,铝方面分析了沪铝回落及氧化铝行业累库情况,锌方面探讨了沪锌高位减仓但短线上行趋势未改,铅方面分析了原生与再生铅的供需平衡,镍及不锈钢板块则关注沪镍震荡反弹但基本面支撑较弱,锡板块分析了沪锡增仓但仍持震荡格局,碳酸锂板块则指出价格小幅震荡且市场交投平淡。
报告对有色金属行业的发展趋势有何看法?
报告对有色金属行业的发展趋势呈现分化态势。铜板块跟随海外创高节奏,沪铜创历史新高;铝板块短期在24000元上方偏强震荡但氧化铝行业持续累库压制前景;锌板块后市有望开启主升行情,因国内社库拐点确认且市场预期从矿紧向锭紧转变;铅板块年线下方震荡看待,因供应端多空并存且锂电池替代持续;镍及不锈钢板块则震荡思路看待,因基本面支撑较弱;锡板块倾向中期均线存在支撑,节奏以跟随同板块买兴为主;碳酸锂板块价格整体仍于12-16万区间波动,短线存在反弹空间。
报告中重点分析了哪些方向?
报告中重点分析了铜、铝、锌、铅、镍、锡和碳酸锂等品种的现货价格、社库变化、供需关系及市场情绪。铜板块关注沪铜持仓、升水及精废价差,铝板块分析沪铝升贴水、铝锭社库及氧化铝产能,锌板块探讨沪锌持仓、社库及LME注销仓单,铅板块分析原生与再生铅炼厂利润及消费情况,镍及不锈钢板块关注沪镍交投及库存,锡板块分析沪锡持仓及均线支撑,碳酸锂板块则关注库存变化及仓单情况。
当前有色金属市场的现状如何?
当前有色金属市场呈现分化格局。铜板块沪铜增仓创历史新高,铝板块沪铝短期偏强震荡但氧化铝累库压制,锌板块沪锌短线上行趋势未改且后市有望主升,铅板块沪铅年线下方震荡看待,镍及不锈钢板块沪镍震荡反弹但基本面承压,锡板块沪锡仍持震荡格局,碳酸锂板块价格小幅震荡且市场交投平淡。各品种均呈现不同的供需动态和价格走势。
报告中提示了哪些风险?
报告中提示了多项风险。铜板块需警惕美国精铜关税动议,铝板块需关注氧化铝过剩前景,锌板块需留意LME库存向CME转移的担忧,铅板块需注意锂电池替代带来的过剩压力,镍及不锈钢板块需关注基本面支撑削弱,锡板块需关注秋季大厂潜在检修对物流的影响,碳酸锂板块则需留意末日期权带来的异常波动及仓单增加情况。各品种均存在不同的市场风险需要关注。