猜你想问
亚钾国际2026年业绩增长的主要因素是什么?
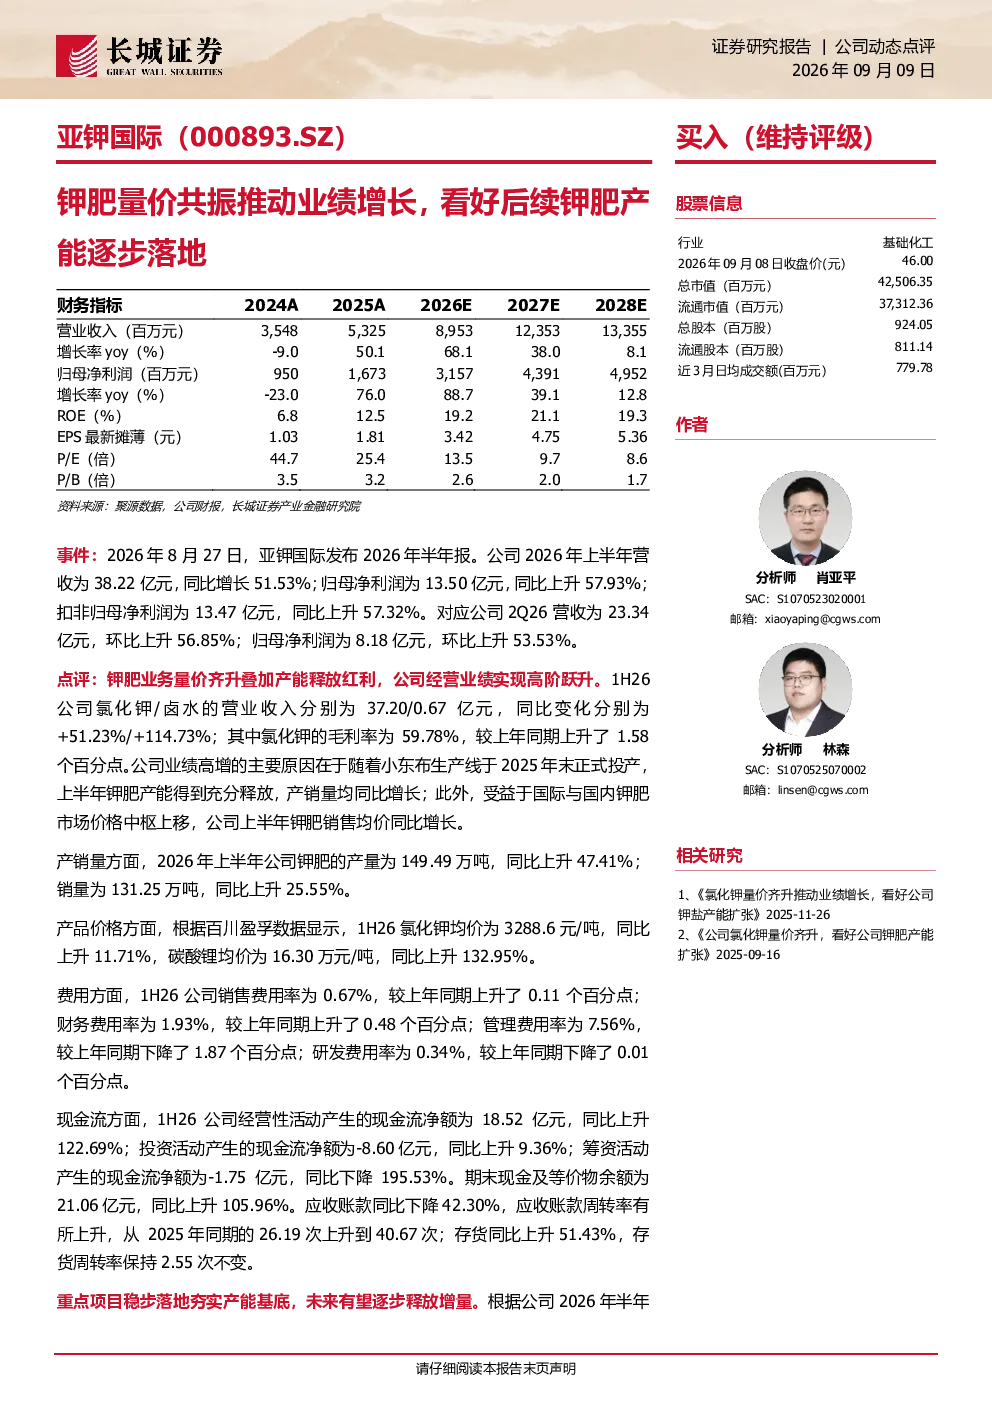
亚钾国际2026年上半年业绩显著增长,主要得益于钾肥业务量价齐升及产能释放红利。公司上半年营收38.22亿元,同比增长51.53%;归母净利润13.50亿元,同比上升57.93%。具体来看:钾肥产量149.49万吨,同比上升47.41%;销量131.25万吨,同比上升25.55%。氯化钾均价3288.6元/吨,同比上升11.71%。小东布生产线于2025年末投产,推动上半年钾肥产能充分释放。费用控制方面,销售费用率0.67%,财务费用率1.93%,管理费用率7.56%(同比下降1.87%)。经营性现金流净额18.52亿元,同比上升122.69%;期末现金余额21.06亿元,同比上升105.96%。
钾肥行业未来发展趋势如何?
钾肥行业未来发展趋势向好,主要受全球农业发展和资源稀缺性驱动。随着全球人口增长和粮食需求增加,钾肥作为重要的农业投入品,市场需求持续稳定。当前,全球钾肥产能主要集中在俄罗斯、加拿大、白俄罗斯等国,但部分国家因政治因素供应受限,加剧了市场对钾肥的依赖。中国作为钾肥消费大国,对外依存度较高,推动国内企业加大产能布局。未来,钾肥行业将呈现产能逐步释放、价格波动受供需和成本影响、企业多元化发展等特点。亚钾国际等国内企业通过加大投资、优化产业链布局,有望受益于行业长期增长。
本报告重点分析了亚钾国际的哪些方面?
本报告重点分析了亚钾国际的业绩增长驱动因素、财务表现、产能与产业链布局以及投资建议。业绩增长方面,报告详细阐述了钾肥业务量价齐升及产能释放对业绩的推动作用,包括产销量提升、价格上行等具体数据。财务表现方面,报告分析了费用控制、现金流和营运效率等指标,显示公司财务状况稳健。产能与产业链布局方面,报告介绍了东泰矿区、小东布矿区等项目的进展,以及公司参股亚洲溴业等多元化发展策略。投资建议方面,报告预测了未来三年公司收入和净利润增长情况,维持“买入”评级。
当前钾肥市场现状如何?
当前钾肥市场现状呈现供需紧平衡态势,价格受多种因素影响波动。全球钾肥产能增长有限,而农业需求持续刚性,导致市场供应相对紧张。价格方面,受原材料成本、汇率、地缘政治等因素影响,钾肥价格呈现波动趋势。国内市场方面,企业产能逐步释放,但对外依存度仍较高,推动国内钾肥价格跟随国际市场变化。亚钾国际等国内龙头企业通过优化成本控制和产能布局,提升市场竞争力。未来,钾肥市场仍将受供需关系、成本变化和政策影响,价格波动难以避免。
本报告提示了哪些投资风险?
本报告提示了宏观经济波动、环保安全、产品价格波动、原材料价格波动、研发及新项目投产不及预期等投资风险。宏观经济波动可能影响农业需求,进而影响钾肥销量。环保安全方面,钾肥生产涉及环保要求,政策变化可能增加企业成本。产品价格波动受供需关系和成本影响,价格下行可能压缩企业利润空间。原材料价格波动,如能源、盐等成本上升,可能影响钾肥生产成本。研发及新项目投产不及预期,可能影响公司产能扩张和业绩增长。投资者需关注这些风险因素,谨慎评估投资决策。