猜你想问
这份研报主要讲了什么内容?
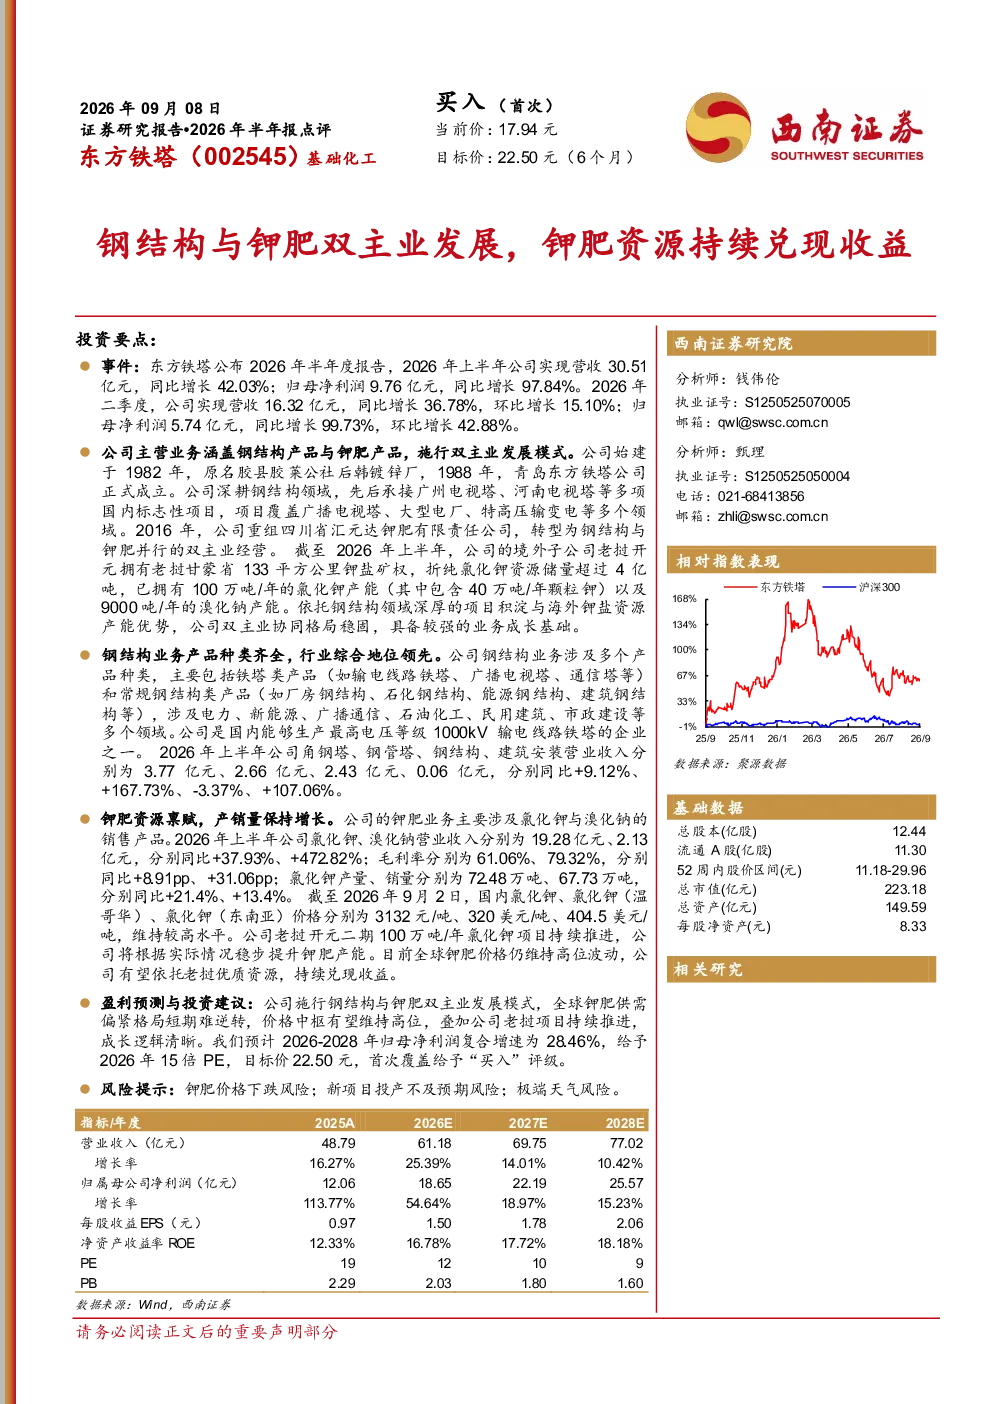
这份研报分析了东方铁塔的钢结构与钾肥双主业发展模式。钢结构业务产品种类齐全,行业地位领先,能生产最高电压等级1000kV输电线路铁塔。钾肥业务拥有老挝133平方公里钾盐矿权,折纯氯化钾资源储量超4亿吨,已拥有100万吨/年氯化钾产能及9000吨/年溴化钠产能。2026年上半年,公司实现营收30.51亿元,同比增长42.03%;归母净利润9.76亿元,同比增长97.84%,氯化钾业务收入占比63.19%。公司老挝钾肥项目持续推进,有望持续兑现收益。预计2026-2028年归母净利润复合增速为28.46%。
钢结构与钾肥双主业的赛道发展趋势如何?
钢结构行业在国内发展迅速,产品种类齐全,应用领域广泛,行业地位领先。国内能生产最高电压等级1000kV输电线路铁塔的企业之一,显示出其强大的技术实力和市场竞争力。钾肥行业方面,全球钾资源分布不均,中国钾肥对外依存度较高,老挝钾盐矿权资源储量丰富,为东方铁塔提供了稳定的资源保障。随着公司钾肥产能的持续释放,有望受益于国内钾肥需求的增长。
研报重点分析了东方铁塔的哪些方面?
研报重点分析了东方铁塔的钢结构与钾肥双主业发展模式。钢结构业务方面,公司产品种类齐全,行业地位领先,是国内能生产最高电压等级1000kV输电线路铁塔的企业之一。钾肥业务方面,公司拥有老挝133平方公里钾盐矿权,折纯氯化钾资源储量超4亿吨,已拥有100万吨/年氯化钾产能及9000吨/年溴化钠产能。2026年上半年,公司实现营收30.51亿元,同比增长42.03%;归母净利润9.76亿元,同比增长97.84%,氯化钾业务收入占比63.19%。公司老挝钾肥项目持续推进,有望持续兑现收益。
当前市场对东方铁塔的判断是什么?
当前市场对东方铁塔的判断是积极乐观的。公司钢结构业务产品种类齐全,行业地位领先,钾肥业务拥有丰富的资源储备和稳定的产能,2026年上半年公司实现营收和归母净利润均大幅增长,氯化钾业务收入占比63.19%。公司老挝钾肥项目持续推进,有望持续兑现收益。预计2026-2028年归母净利润复合增速为28.46%,显示出公司良好的成长性。
研报提示了哪些风险?
研报提示了东方铁塔面临的主要风险包括钾肥价格下跌、新项目投产不及预期、极端天气。钾肥价格波动会直接影响公司钾肥业务的盈利能力,新项目投产不及预期可能导致公司产能扩张计划受阻,极端天气可能对公司的生产经营造成不利影响。公司需要密切关注市场变化,加强风险管理,确保各项业务的稳定发展。