猜你想问
科士达2026年半年报核心内容有哪些?
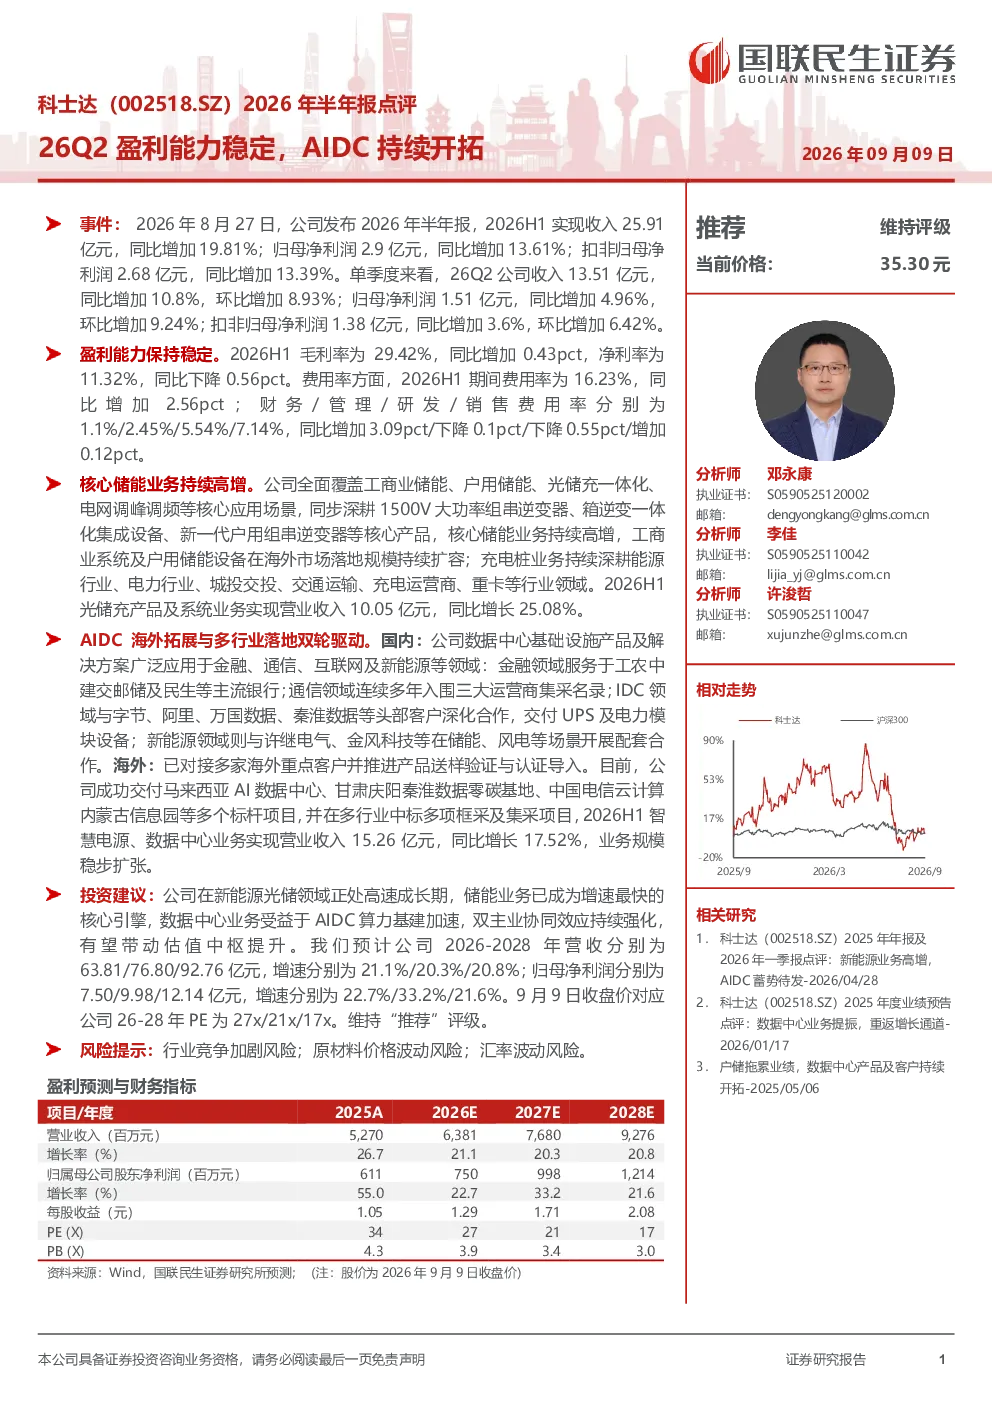
2026年上半年公司盈利能力稳定,AIDC业务持续开拓。报告显示,2026H1实现收入25.91亿元(同比增长19.81%),归母净利润2.9亿元(同比增长13.61%);单季度来看,26Q2收入13.51亿元(同比增长10.8%),归母净利润1.51亿元(同比增长4.96%)。毛利率为29.42%(同比增加0.43pct),净利率为11.32%(同比下降0.56pct);期间费用率为16.23%(同比增加2.56pct),其中研发费用率下降0.55pct。
科士达所在赛道行业发展趋势如何?
科士达核心业务覆盖储能与AIDC领域,储能业务全面覆盖工商业储能、户用储能、光储充一体化等场景,海外市场规模持续扩容;2026H1光储充产品及系统业务收入10.05亿元(同比增长25.08%)。AIDC业务国内广泛应用于金融、通信、IDC及新能源领域,海外已对接重点客户并推进认证,成功交付马来西亚AI数据中心等标杆项目;2026H1智慧电源、数据中心业务收入15.26亿元(同比增长17.52%)。
科士达报告重点分析了哪些方向?
报告重点分析了公司盈利能力、核心业务增长及未来投资方向。盈利能力方面,2026H1收入与净利润均实现同比增长,毛利率提升但净利率略有下降。核心储能业务持续高增,海外市场表现亮眼。AIDC业务国内应用广泛,海外市场稳步推进。投资建议方面,公司新能源光储业务高速成长,储能业务增速最快,数据中心业务受益算力基建加速,双主业协同强化。
科士达当前市场现状如何?
科士达当前市场现状表现为盈利能力稳定,AIDC业务持续开拓。公司2026H1实现营收与净利润双增长,储能与AIDC业务均保持较高增速。储能业务覆盖场景广泛,海外市场持续扩张;AIDC业务国内应用成熟,海外市场逐步拓展。公司新能源光储业务与数据中心业务协同发展,未来增长潜力较大。
科士达研报有哪些风险提示?
报告提示的行业风险包括:行业竞争加剧可能导致市场份额变化;原材料价格波动可能影响成本控制;汇率波动可能影响海外业务盈利能力。此外,技术迭代快速可能带来产品更新换代压力,需持续加大研发投入以保持竞争优势。