猜你想问
这份报告的核心内容是什么?
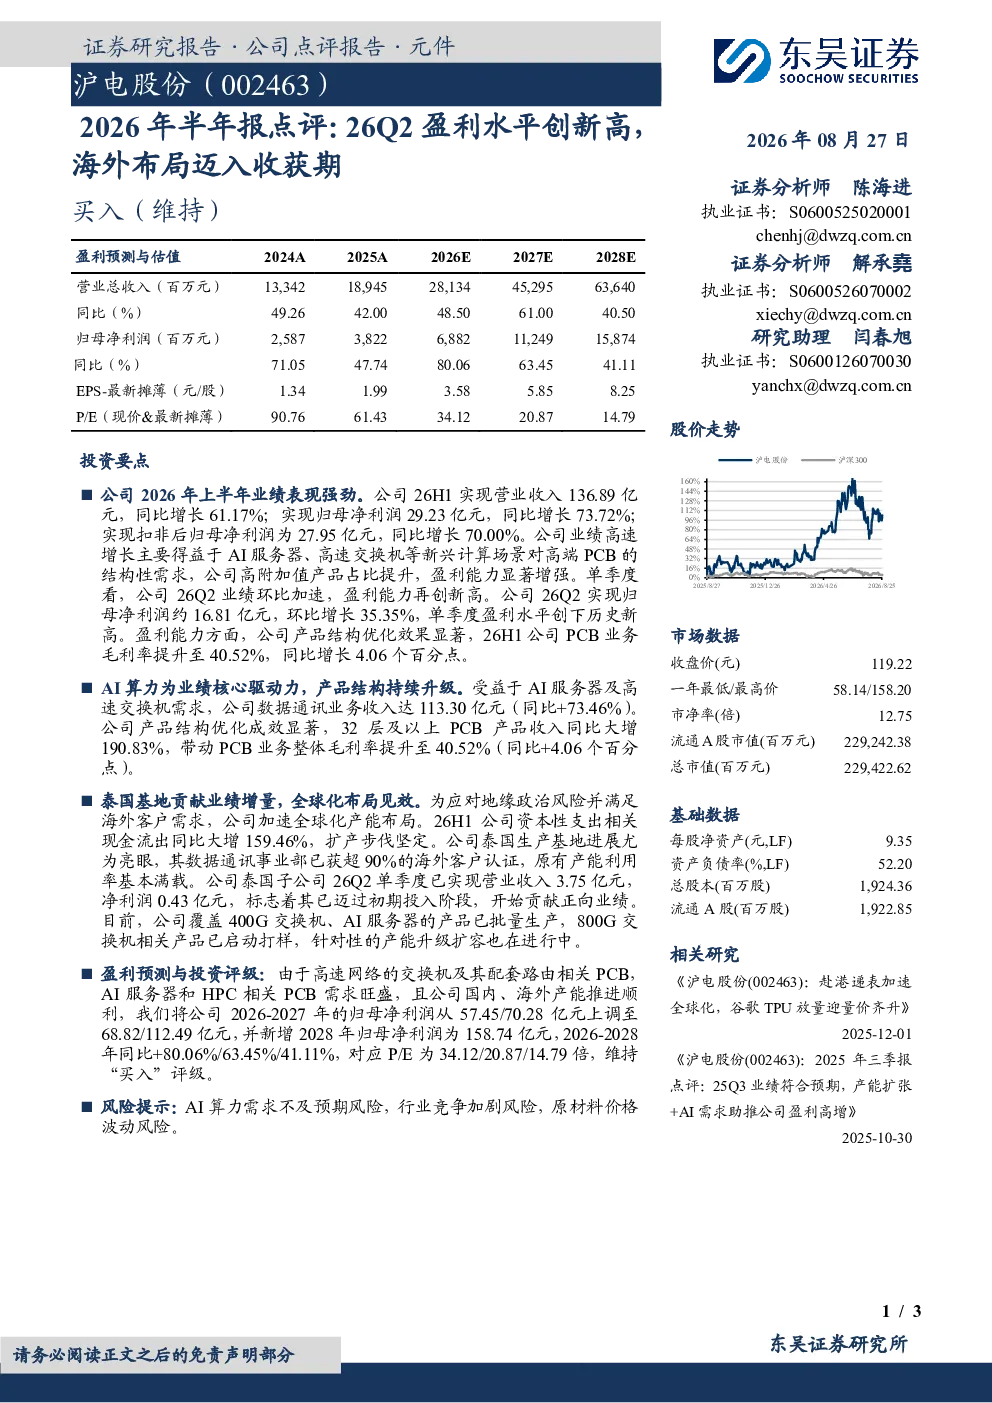
这份报告主要点评了沪电股份2026年上半年的业绩表现。公司实现营业收入136.89亿元,同比增长61.17%;归母净利润29.23亿元,同比增长73.72%。单季度来看,26Q2归母净利润约16.81亿元,环比增长35.35%,单季度盈利水平创下历史新高。PCB业务毛利率提升至40.52%。AI算力为业绩核心驱动力,数据通讯业务收入达113.30亿元,同比+73.46%。32层及以上PCB产品收入同比大增190.83%。泰国基地贡献业绩增量,全球化布局见效,26H1资本性支出同比大增159.46%,泰国生产基地数据通讯事业部已获超90%海外客户认证。公司覆盖400G交换机、AI服务器的产品已批量生产,800G交换机相关产品已启动打样。
AI算力赛道的发展趋势如何?
AI算力赛道的发展趋势向好。从沪电股份的业绩来看,AI算力是业绩的核心驱动力,数据通讯业务收入达113.30亿元,同比+73.46%。32层及以上PCB产品收入同比大增190.83%,显示出高端PCB产品在AI算力领域的强劲需求。公司覆盖400G交换机、AI服务器的产品已批量生产,800G交换机相关产品已启动打样,表明公司在AI算力相关领域的技术布局和产品迭代正加速推进。未来,随着AI技术的不断发展和应用场景的拓展,AI算力需求有望持续增长,为相关企业带来发展机遇。
报告重点分析了哪些方向?
报告重点分析了沪电股份的业绩表现和业务发展。在业绩方面,报告详细解读了公司2026年上半年的营收、净利润增长情况,特别是26Q2单季度盈利水平创历史新高,以及PCB业务毛利率的提升。在业务发展方面,报告重点分析了AI算力对业绩的驱动力,数据通讯业务收入的增长,以及泰国基地的全球化布局成效。此外,报告还关注了公司在高端PCB产品领域的布局,如32层及以上PCB产品、400G交换机、AI服务器等产品的生产和研发进展。
当前市场对AI算力行业的现状如何?
当前市场对AI算力行业展现出积极态势。从沪电股份的业绩数据来看,AI算力需求旺盛,带动公司业绩高速增长。数据通讯业务收入同比大幅增长,高端PCB产品需求旺盛,32层及以上PCB产品收入同比大增190.83%。同时,公司全球化布局成效显著,泰国基地已获得超90%海外客户认证,表明AI算力市场需求具有全球性。此外,公司在AI算力相关产品领域的布局也取得进展,覆盖400G交换机、AI服务器等产品已批量生产,800G交换机相关产品已启动打样,显示出行业内的技术竞争和产品迭代加速。
研报提到了哪些风险提示?
研报提到了AI算力需求不及预期、行业竞争加剧、原材料价格波动等风险。首先,AI算力需求存在不及预期的风险,如果AI技术发展速度或应用场景拓展不及预期,可能导致市场需求下降,影响企业业绩。其次,行业竞争加剧也是潜在风险,随着AI算力市场的快速发展,更多企业进入该领域,竞争可能加剧,对企业盈利能力造成压力。最后,原材料价格波动风险也不容忽视,PCB等产品的生产需要多种原材料,原材料价格波动可能影响企业成本控制和盈利水平。