猜你想问
这份研报主要分析了哪些内容?
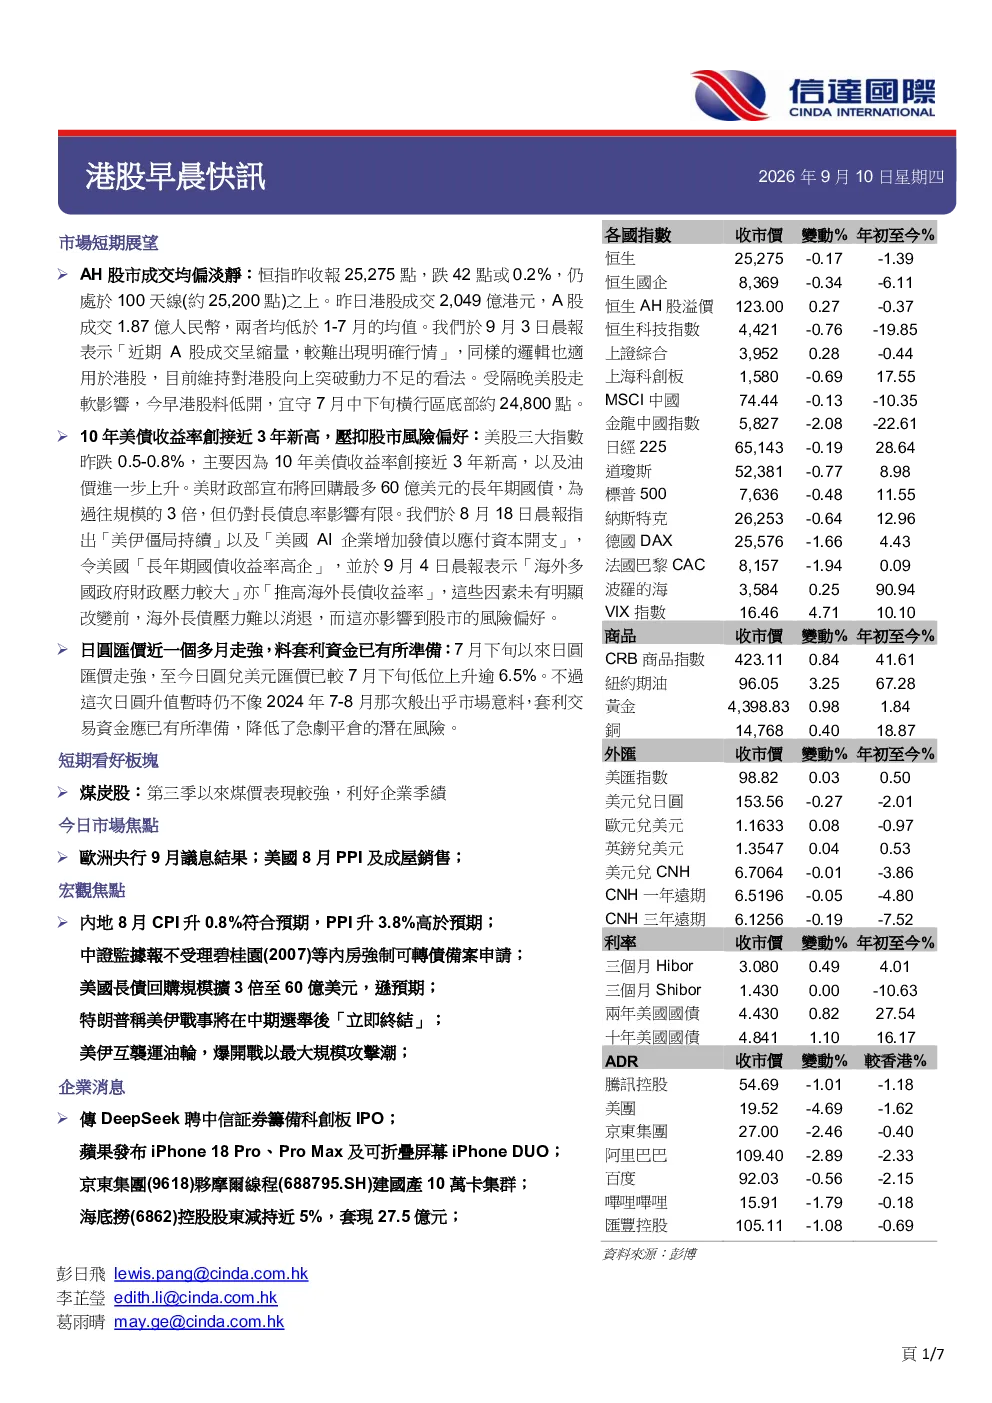
本研报主要分析了港股市场的短期展望,包括A股和港股成交清淡的情况、美债收益率上升对风险偏好的压制、日元走强等宏观因素。同时,关注了煤炭股的短期表现,并聚焦了欧洲央行9月议息、美国8月PPI及成屋销售数据等市场焦点。此外,还涵盖了内地8月CPI和PPI数据、社保基金投资离岸市场、碧桂园等房企债转股备案申请被拒等宏观焦点,以及燧原科技科创板上市、DeepSeek筹备科创板IPO等企业消息。
煤炭股近期表现如何?
煤炭股在第三季度以来表现较强,主要得益于煤价的上涨,这对相关企业的季度业绩有明显的利好作用。研报建议关注这一板块的短期走势,但并未提供具体的投资建议。需要注意的是,煤炭股的表现与煤炭供需关系、政策调控以及国际能源市场动态密切相关,投资者需结合多重因素进行综合判断。
报告重点分析了哪些方向?
本报告重点分析了港股市场的短期市场动态和宏观政策影响,包括成交量变化、美债收益率走势、主要经济数据发布等。此外,还关注了社保基金投资离岸市场、房企重组进展、医保药品目录谈判等政策层面的变化,以及百度纳入港股通指数、谷歌AI投资等企业层面的消息。这些内容旨在为投资者提供全面的行业观察视角。
当前市场处于什么状态?
当前市场呈现出成交清淡的特点,恒生指数微跌,成交量低于近期平均水平。美债收益率上升对风险偏好形成压制,美股三大指数受此影响下跌。同时,日元走强也带来一定的市场波动。整体来看,港股短期内向上突破的动力不足,建议关注7月中下旬的横行区底部约24,800点。这些因素共同构成了当前市场的整体状态。
投资这份研报需要注意哪些风险?
投资需注意美债收益率上升可能带来的风险偏好下降,以及海外长债压力对股市的潜在影响。此外,日元走强可能引发的资金流向变化也需关注。同时,宏观经济数据如CPI和PPI的波动、政策调控的不确定性,以及个别企业如碧桂园等房企的重组进展,都可能对市场产生影响。投资者应结合自身风险承受能力进行决策。