猜你想问
伟星股份上半年业绩表现如何?
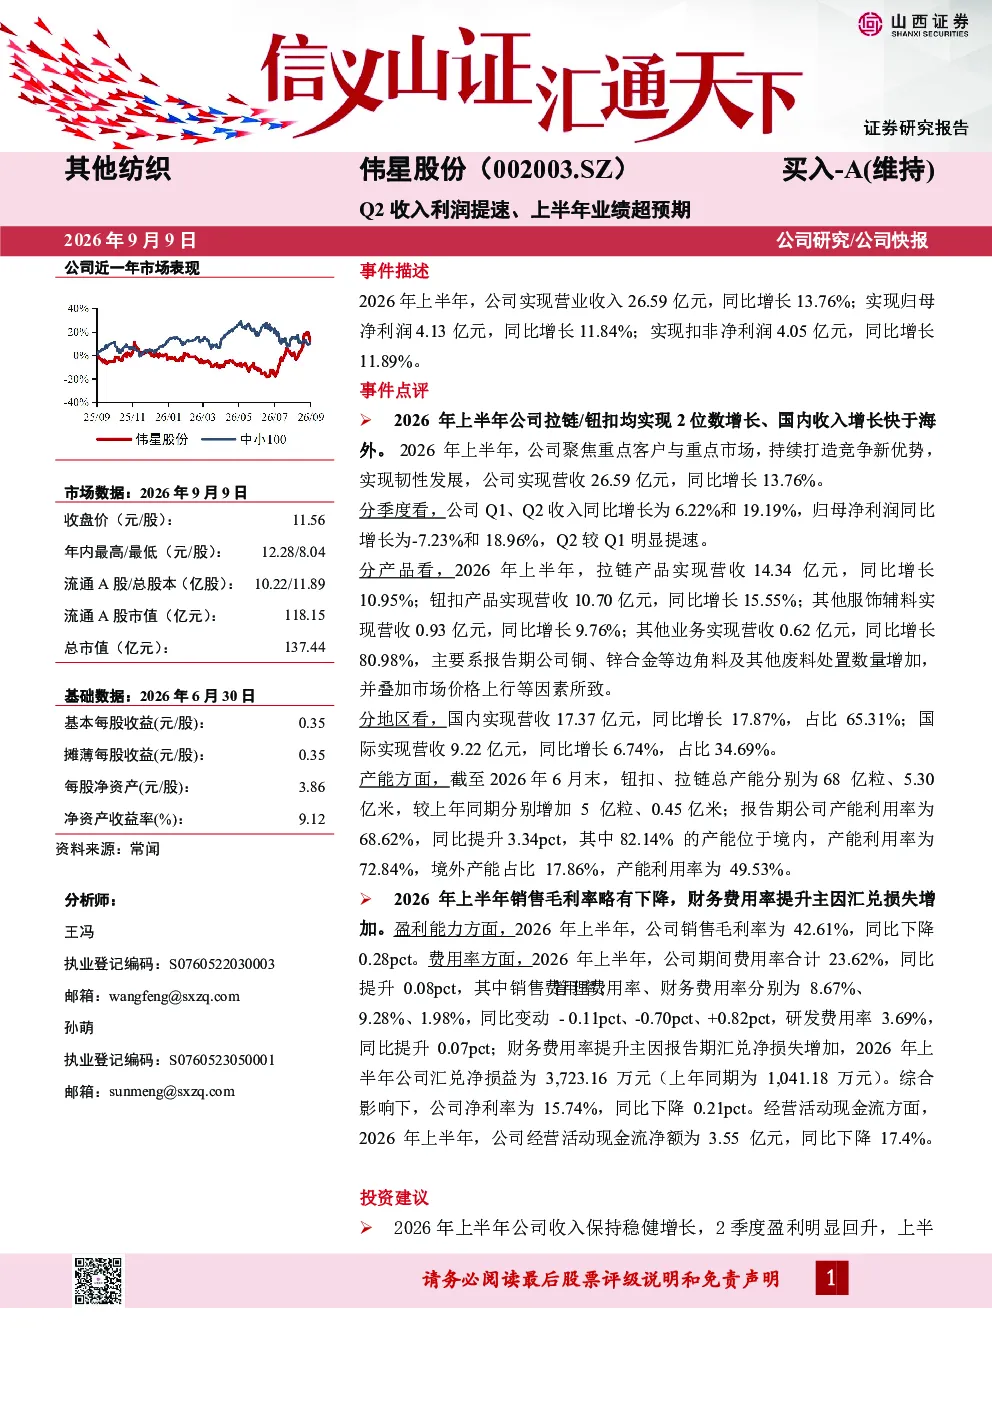
2026年上半年,伟星股份实现营业收入26.59亿元,同比增长13.76%;归母净利润4.13亿元,同比增长11.84%。Q2收入同比增长19.19%,归母净利润同比增长18.96%,较Q1明显提速。拉链和钮扣产品均实现2位数增长,国内收入增长快于海外。国内营收17.37亿元,同比增长17.87%;国际营收9.22亿元,同比增长6.74%
纺织服装行业发展趋势如何?
伟星股份所属的纺织服装行业,拉链和钮扣产品均实现2位数增长,国内市场表现强劲。公司通过海外产能布局、产品推新迭代、制造端快速响应、营销端全球布局,有望提升在优质客户中的采购份额。但需关注原材料价格传导、接单及汇率波动等风险。
研报重点分析了哪些方面?
研报重点分析了伟星股份2026年上半年业绩,包括收入利润增长情况、分产品及地区收入表现、产能利用率及变化、毛利率及净利率变动。同时,分析了公司中长期发展策略及潜在风险,如原材料价格传导、接单情况及汇率波动风险。
当前市场对伟星股份的评价如何?
伟星股份上半年业绩超预期,收入保持稳健增长,Q2盈利明显回升。公司通过提升产能利用率、优化产品结构、拓展海外市场等方式增强竞争力。但需注意销售毛利率及净利率同比下降,财务费用率提升主因汇兑损失增加。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格传导不及预期,可能导致成本上升;接单不及预期,影响业绩增长;汇率大幅波动风险,特别是财务费用率受汇兑损失影响明显。此外,经营活动现金流净额同比下降17.4%,需关注资金链状况。
你可能感兴趣
华阳集团2026年半年报点评:收入和利润高增,略超预期,Q2业绩增长提速
东吴证券2026-08-25
2021年半年报点评:上半年盈利1亿,扣汇后亏损1.8亿,Q2单季利润超19年同期,业绩小幅超预期
交通运输华创证券2021-08-03
四会富仕H1收入高增Q2利润环比近翻倍业绩结构性超预期
未知机构2026-08-04
2018财年Q2业绩点评:收入利润超预期,直播和增值服务驱动增长
东方财富2018-08-24
Q2业绩超市场预期,新产品驱动收入利润高增
太平洋证券2025-08-29
迅销FY26Q3业绩 收入利润大超预期 海外优衣库加速 大中华区明显提速 上调全年指引
未知机构2026-07-10
2025年半年度业绩预告点评:Q2收入增长超预期,利润端表现更优
华创证券2025-07-13
Q2业绩略超市场预期,收入及利润恢复快速增长
太平洋证券2024-08-30
2019年一季报点评:收入利润显著提速,业绩超市场预期
医药生物国泰君安证券2019-04-27
收入环比提速,云超主业利润稳健增长,业绩符合预期
商贸零售安信证券2019-10-29