猜你想问
这份研报的核心内容是什么?
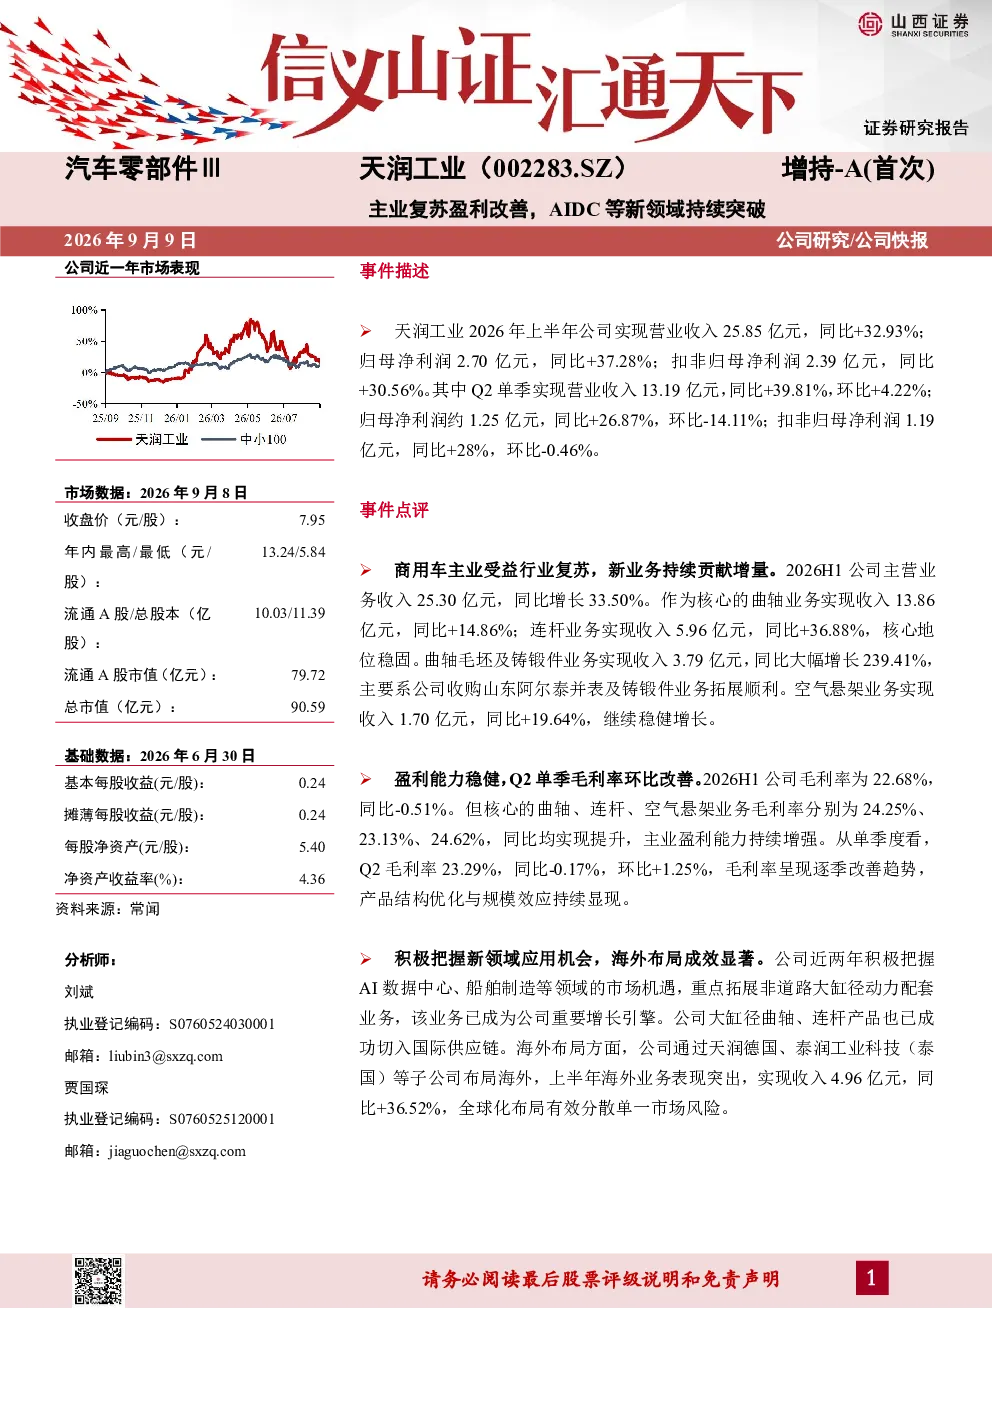
该研报指出天润工业2026年上半年实现营业收入25.85亿元,同比增长32.93%;归母净利润2.70亿元,同比增长37.28%。商用车主业受益行业复苏,曲轴、连杆业务收入分别同比增长14.86%和36.88%。曲轴毛坯及铸锻件业务收入同比增长239.41%,主要系收购山东阿尔泰并表及业务拓展。空气悬架业务收入同比增长19.64%。公司毛利率为22.68%,核心业务毛利率均实现提升。公司积极拓展AI数据中心、船舶制造等新领域,非道路大缸径动力配套业务成为重要增长引擎。海外业务收入同比增长36.52%
AIDC等新领域的发展趋势如何?
研报显示,天润工业正积极拓展AI数据中心等新领域,非道路大缸径动力配套业务成为重要增长引擎。大缸径产品已切入国际供应链,海外业务收入同比增长36.52%。这表明AI数据中心和船舶制造等领域存在显著的市场机会,公司通过多元化布局有效分散单一市场风险,未来有望在新兴赛道中实现持续增长
研报重点分析了哪些方向?
研报重点分析了天润工业的主业复苏与盈利改善情况,包括商用车主业、曲轴、连杆、曲轴毛坯及铸锻件、空气悬架等核心业务的增长表现。同时,报告也关注了公司新领域的拓展,如AI数据中心、船舶制造等,以及海外市场的布局成效。此外,报告还分析了公司的盈利能力、毛利率变化趋势,以及中长期的发展布局,如空悬、线控转向等多元化布局
当前市场对天润工业的判断是怎样的?
市场对天润工业的判断主要基于其主业复苏和盈利改善的表现。公司作为国内最大曲轴生产企业,商用车主业受益行业复苏,核心业务保持稳健增长。新领域拓展成效显著,AI数据中心与船舶需求驱动的大缸径业务成为增量贡献点。公司通过多元化布局和海外市场拓展,有效分散了单一市场风险,展现出较强的成长潜力
研报提到了哪些风险提示?
研报提示了天润工业面临的风险,包括下游需求波动风险,AIDC、重卡等行业需求变化会直接影响订单释放;市场竞争加剧风险,大缸径曲轴、连杆等新产品面临竞争对手追赶;原材料价格波动风险,钢材、生铁等原材料价格波动影响毛利率;汇率波动风险,公司海外收入占比较高,汇率波动可能影响盈利水平