猜你想问
赢家时尚研报核心内容是什么?
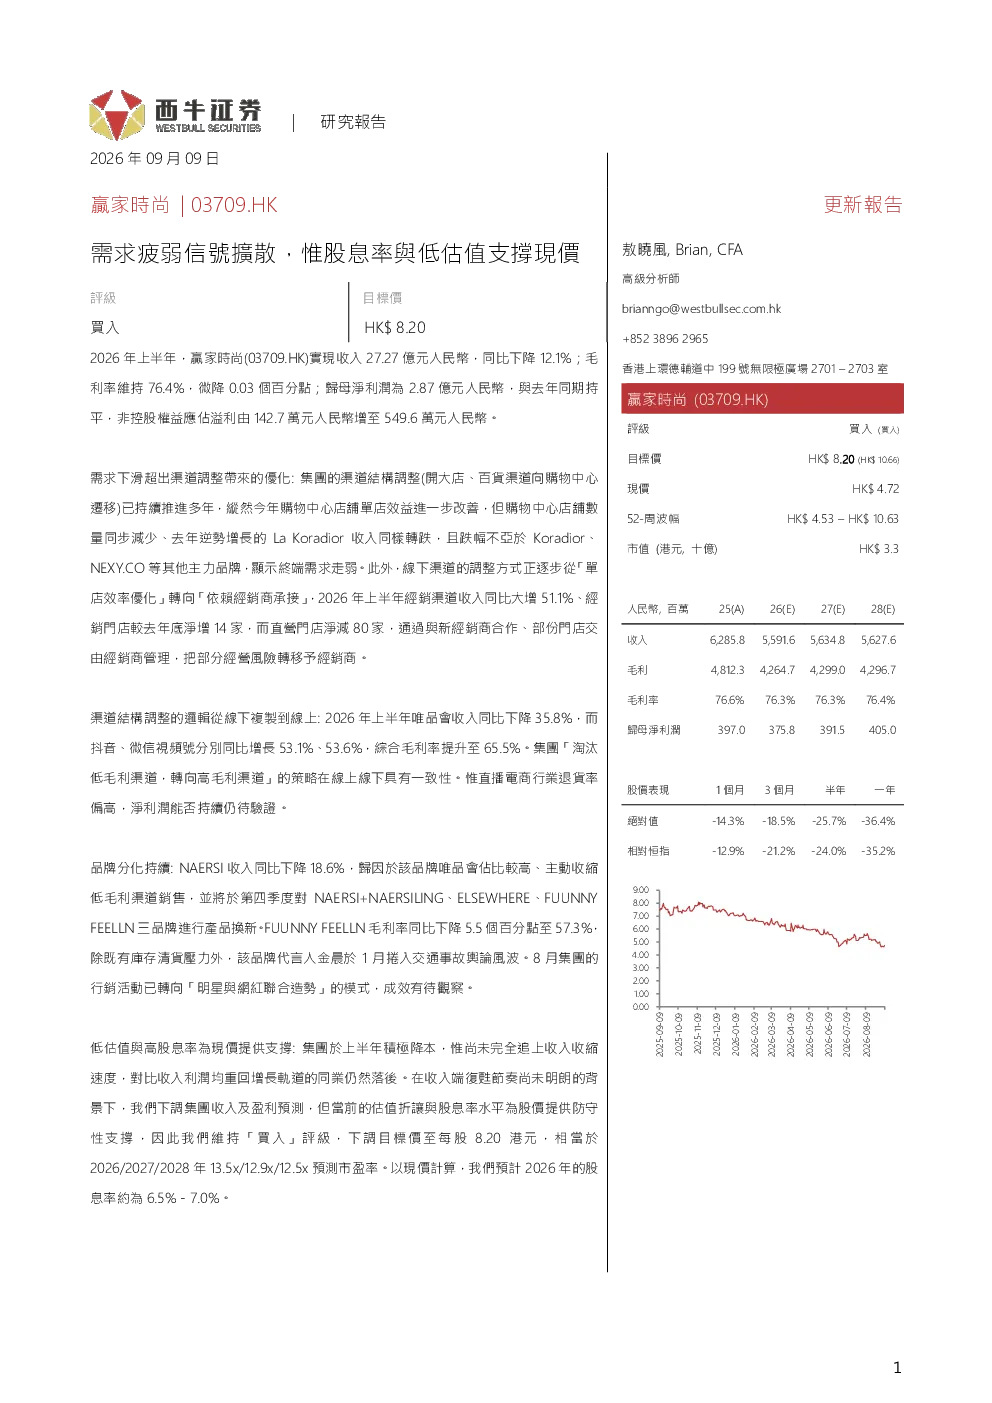
该研报指出需求疲弱信号扩散,但股息率与低估值支撑现价。集团渠道结构持续调整,但需求下滑超过渠道优化带来的正面影响。线上线下策略一致,淘汰低毛利渠道,转向高毛利渠道。品牌分化持续,部分品牌收入下降并进行产品换新。低估值与高股息率为现价提供防守性支撑。
时尚行业发展趋势如何?
报告显示时尚行业面临需求疲弱挑战,企业通过渠道结构调整应对,淘汰低毛利渠道,转向高毛利渠道。线上渠道表现分化,唯品会收入下降,抖音、微信视频号增长显著。品牌分化明显,部分品牌收入下滑并进行产品换新。行业整体需关注渠道效率及盈利能力提升。
报告重点分析了哪些方面?
报告重点分析了赢家时尚的渠道结构调整效果,对比线上线下渠道表现,特别是经销渠道收入大增但毛利率下降,直营渠道收缩。同时关注品牌分化情况,如NAERSI因唯品会收缩低毛利销售收入下降,FUUNNY FEELLN受代言人风波影响毛利率下滑。此外,报告评估了估值与股息率对股价的支撑作用。
当前市场现状如何判断?
当前市场现状表现为需求疲弱,企业通过渠道优化和品牌分化应对。赢家时尚经销渠道扩张但盈利能力待提升,线上渠道增长但成本压力存在。品牌层面部分收入下滑,需进行产品更新。整体市场估值偏低,高股息率提供一定支撑,但行业面临持续竞争和效率提升压力。
研报提示哪些风险因素?
研报提示的主要风险包括新经销商门店经营效率可能不如自营门店,电商渠道退货运费及推广成本可能侵蚀实际盈利,购物中心单店店效未能持续改善,以及企业可能无法维持派息比率。这些风险需关注,可能影响企业未来盈利能力和股东回报稳定性。
你可能感兴趣
中国利郎现价估值和股息率都很吸引
招银国际2018-03-09
需求疲软信号扩大,但股息收益率和低估值支撑当前评级。
西牛证券2026-09-09
重点推荐:中材国际,低估值高股息国央企标的,股息率超5.1%
未知机构2024-01-04
低估值民营运营商多业务协同发展,项目储备充足、股息率高且稳定
国金证券2024-02-08
2020年报及2021年一季报点评:20年净利润同比下滑20%,21Q1业绩增43%,股息率达7.2%,低估值高股息,配置价值明显
交通运输华创证券2021-04-29
低估值民营运营商多业务协同发展,项目储备充足、股息率高且稳定
国金证券2024-02-15
2018年年报及2019年一季报点评:业绩符合预期,股息率达5.8%,低估值标的具备配置价值
交通运输华创证券2019-04-25
从股息率看家电龙头:低估值下龙头长期配置价值显现
家用电器国信证券2021-10-24
舜宇光学科技:舜宇上半年出货量强劲,惟现价估值偏贵
元富证券2017-07-13