猜你想问
这份研报的核心内容是什么?
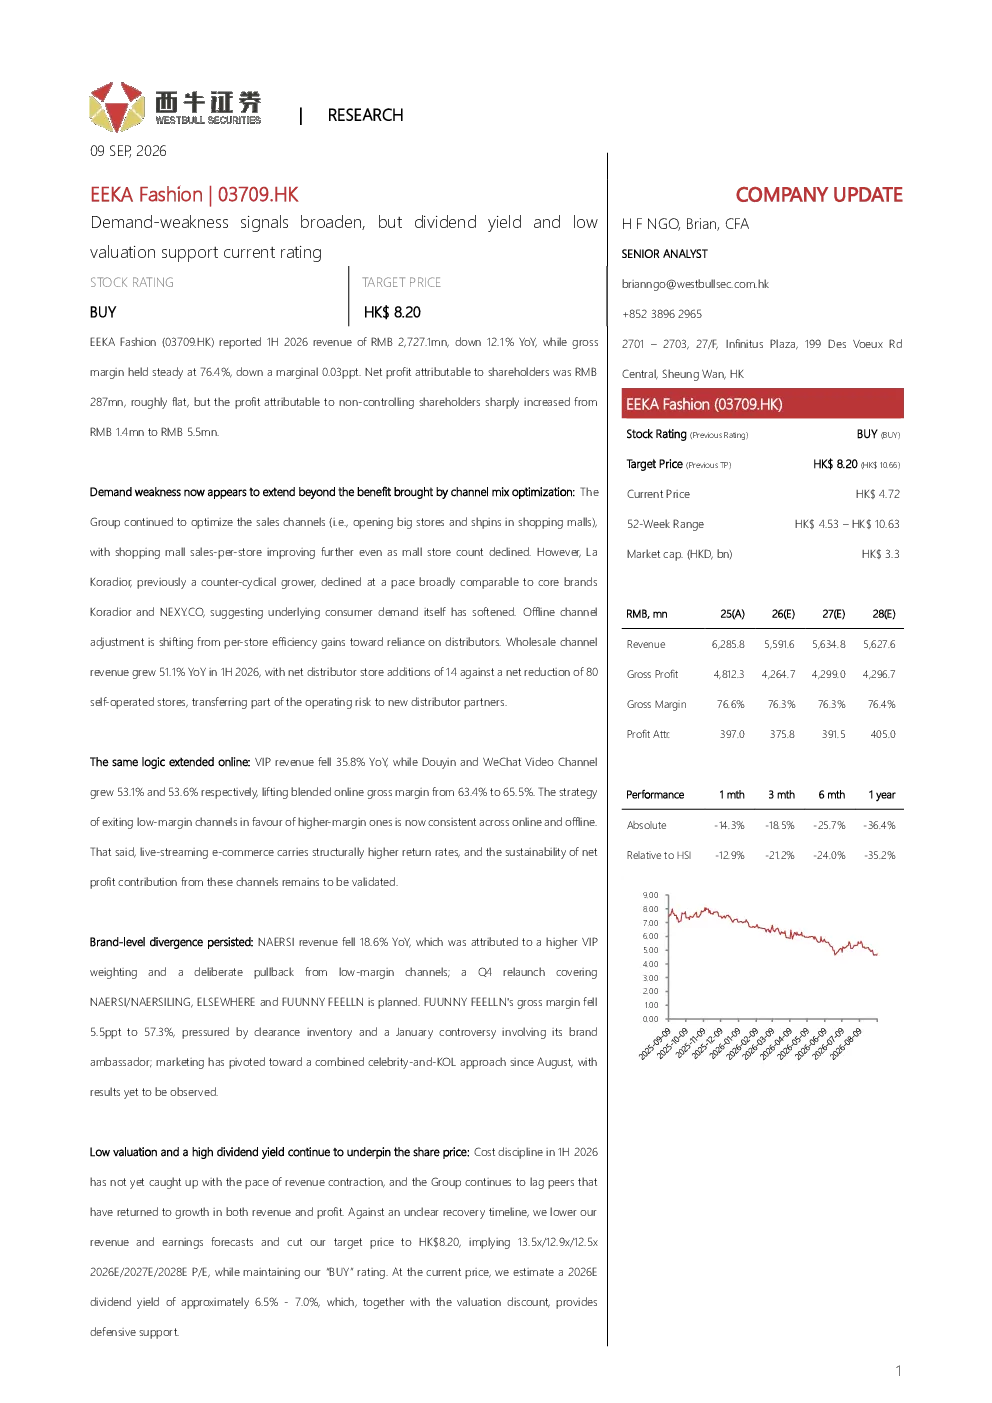
这份研报指出市场需求疲软超出了渠道组合优化带来的益处,拉科拉迪奥下滑速度与核心品牌相当,表明消费者需求疲软。集团持续优化销售渠道,商场门店数量下降但单店销售额提升,批发渠道收入同比增长51.1%,自营门店减少,风险转移至分销商。品牌层面分化持续,NAERSI收入下滑18.6%,计划重启NAERSI/NAERSILING、ELSEWHERE和FUUNNY FEELLN;FUUNNY FEELLN毛利率下降5.5个百分点至57.3%,营销策略转向结合明星与KOL。线上渠道VIP收入下滑35.8%,抖音和微信视频号增长推动合并线上毛利率提升至65.5%,退出低毛利渠道转向高毛利渠道的策略线上线下保持一致。
时尚行业的整体发展趋势如何?
时尚行业面临消费者需求疲软的挑战,渠道组合优化效果有限,品牌分化明显。部分品牌收入下滑,如NAERSI收入下滑18.6%,但集团通过优化渠道结构、提升单店销售额、发展线上渠道等方式应对。行业整体毛利率保持稳定,但线上渠道VIP收入下滑,需要关注电商渠道的退货和促销成本。品牌营销策略转向结合明星与KOL,以提升品牌影响力。行业竞争激烈,需要关注分销商运营效率、维持单店销售额提升难度等因素。
研报重点分析了哪些方向?
研报重点分析了EEKA Fashion的市场表现、财务数据、研究结论与目标价、同行比较以及财务比率。在市场表现方面,分析了市场需求疲软、渠道优化、品牌分化、线上渠道发展等情况。在财务数据方面,分析了收入、毛利率、净利润、非控制性股东利润、PPE、COGS、营业利润、净利润等情况。在研究结论与目标价方面,下调了收入和盈利预测,目标价下调至港币8.20元,维持“买入”评级。在同行比较方面,与同行业公司进行了比较。在财务比率方面,分析了税前利润率、毛利率、财务费用率、净利润率、营运资本变动、资产回报率、流动比率、速动比率、资本性支出、现金比率、资产负债率、净债务权益比等情况。
当前市场现状如何判断?
当前市场现状表现为消费者需求疲软,渠道组合优化效果有限,品牌分化明显。部分品牌收入下滑,但集团通过优化渠道结构、提升单店销售额、发展线上渠道等方式应对。行业整体毛利率保持稳定,但线上渠道VIP收入下滑,需要关注电商渠道的退货和促销成本。品牌营销策略转向结合明星与KOL,以提升品牌影响力。行业竞争激烈,需要关注分销商运营效率、维持单店销售额提升难度等因素。
研报提示了哪些风险因素?
研报提示了分销商运营效率低、电商渠道退货和促销成本侵蚀利润、维持单店销售额提升难度大、未能保持股息支付比率等风险因素。分销商运营效率低可能导致销售渠道不稳定,电商渠道退货和促销成本侵蚀利润可能影响盈利能力,维持单店销售额提升难度大可能影响市场竞争力,未能保持股息支付比率可能影响投资者回报。此外,行业竞争激烈、市场需求疲软等因素也可能带来风险。