猜你想问
这份研报主要分析了什么内容?
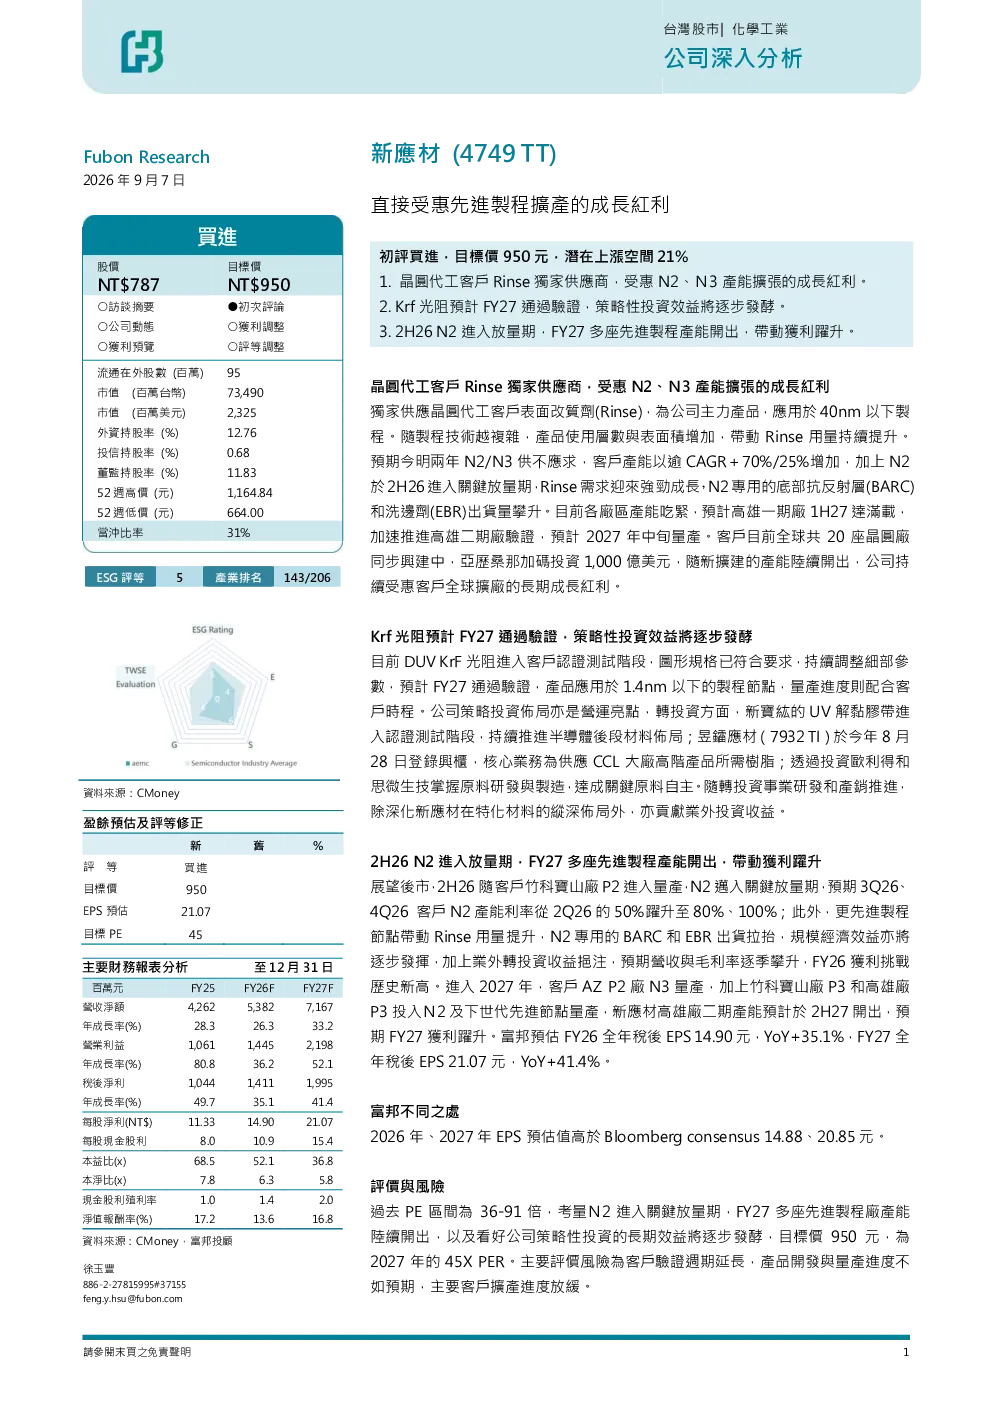
这份研报主要分析了新應材作为全球專注於半導體特化材料的供應商的成长红利。报告重点探讨了公司在先进微影製程材料(如Rinse、BARC、EBR、Cleaner)、先進封裝材料及光學元件材料领域的產品布局和客戶涵蓋范围,特别突出了作为晶圓代工客戶Rinse的獨家供應商,受惠於N2、N3產能擴張带来的供不應求局面。报告还分析了公司策略性投資佈局,如轉投資新寶紘、昱鐳應材、歐利得和思微生技等,以及對未來營收與獲利的預期。
半导体特化材料赛道的发展趋势如何?
半导体特化材料赛道的发展趋势向好,主要受動力來自先進半導體製程節點的擴張。隨著3奈米及以下製程的普及,清洗步驟大增,導致顯影、蝕刻、清洗等特化液體使用量快速成長。例如N2製程的放量帶動Rinse需求強勁成長,而N3製程的發展則進一步推動底部抗反射層(BARC)和洗邊劑(EBR)的出貨量攀升。此外,客戶在全球的擴廠計畫,如亞歷桑那加碼投資1,000億美元,也為特化材料供應商帶來長期成長紅利。
研报重点分析了新應材的哪些方面?
研报重点分析了新應材的產品布局、客戶結構、產能擴張計畫以及策略性投資佈局。產品方面,公司涵蓋了先進微影材料周邊材料如Rinse、BARC、EBR等,並持續開發KrF等DUV光阻;客戶結構主要為晶圓代工、光學元件及兩岸面板大廠,其中作為晶圓代工客戶Rinse的獨家供應商,受惠於N2、N3產能擴張。產能擴張方面,高雄一期廠預計1H27達滿載,二期廠預計2027年中旬量產。策略性投資方面,公司透過轉投資新寶紘、昱鐳應材、歐利得和思微生技等,掌握原料研發與製造,達成關鍵原料自主。
目前半导体特化材料市场的现状如何?
目前半导体特化材料市场呈现供不應求的狀態,特別是N2和N3製程節點的相關材料。隨著晶圓代工龍頭廠加速推進3奈米以下製程的產能擴張,清洗液體如Rinse、BARC、EBR等的需求快速增長。例如新應材作為晶圓代工客戶Rinse的獨家供應商,預期今明兩年供不應求,客戶產能以逾CAGR+70%/25%增加。此外,全球晶圓廠的擴廠計畫,如亞歷桑那的加碼投資,也進一步推動了市場需求的增長。
研报是否存在需要关注的风险提示?
研报中提示了幾項需要關注的風險。首先,產能擴張的進度可能不及預期,特別是高雄二期廠的驗證和量產進度,若延遲可能影響公司的供應能力。其次,策略性投資的回報存在不確定性,轉投資事業的研發和產銷推進若未達預期,可能影響業外投資收益。此外,地緣政治風險和全球經濟波動也可能對半導體產業的發展造成影響,進而影響特化材料供應商的業績表現。