猜你想问
A股上市公司人均薪酬增速如何?
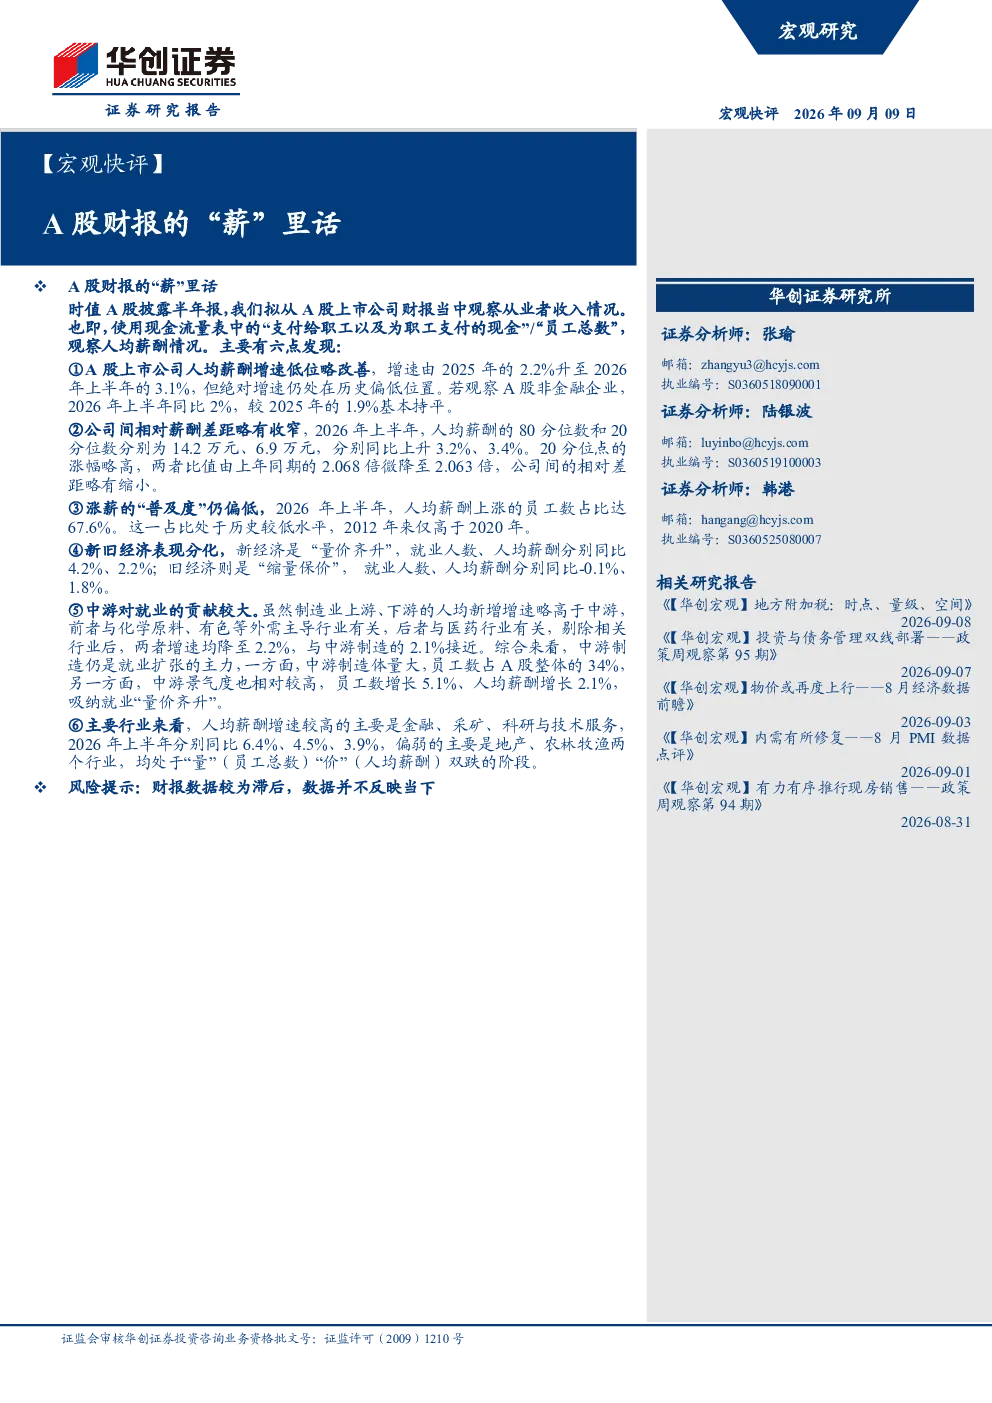
2026年上半年,A股上市公司人均薪酬同比增长3.1%,较2025年全年2.2%的增速有所回升,但仍低于2022-2023年5%以上的水平。非金融企业人均薪酬同比增速为2%,与2025年持平。这表明尽管增速略有改善,但整体薪酬水平仍处于低位,就业市场压力较大。
新旧经济薪酬表现有何差异?
新经济(装备制造、信息业、租赁商务服务等)人均薪酬增长2.2%,员工数增长4.2%,呈现“量价齐升”;旧经济(地产、建筑、传统原材料等)人均薪酬增长1.8%,员工数微降0.1%,呈现“缩量保价”。这反映新旧经济在薪酬机制和增长模式上存在显著分化。
中游制造业在就业和薪酬增长中的地位如何?
中游制造业员工数占A股整体的34%,员工总数增长5.1%、人均薪酬增长2.1%,是就业扩张的主力。剔除外需主导(化学原料、有色)和医药行业后,上游、下游增速降至2.2%,与中游制造接近。这表明中游制造业仍是就业和薪酬增长的主要支撑,但整体薪酬水平提升空间有限。
哪些行业薪酬增速较高?
金融、采矿、科研与技术服务行业人均薪酬增速较高(分别同比6.4%、4.5%、3.9%)。相比之下,地产、农林牧渔行业处于“量价双跌”阶段(员工总数和人均薪酬均下降)。行业间薪酬分化加剧,形成鲜明对比。
A股薪酬报告有哪些风险提示?
A股上市公司人均薪酬增速虽略有改善,但涨薪普及度偏低(67.6%),反映就业市场压力较大。此外,行业间薪酬分化加剧,部分行业如地产、农林牧渔处于收缩阶段,可能影响整体就业和薪酬稳定性。新经济依赖规模扩张,旧经济通过收缩规模维持薪酬,长期可持续性存在不确定性。
你可能感兴趣
【宏观专题】 公务员“薪”里话
华创证券2022-01-06
公务员“薪”里话
华创证券2022-01-06
长江大化工 化里有话电话会议二十七大化工当前矛盾点是什么
未知机构2026-07-13
长江大化工化里有话三十六:油价高波动后续怎么看怎么办
未知机构2026-09-14
金融机构财报里的配置动向:谋而后动
金融国信证券2025-04-18
长江大化工 化里有话三十五中报哪些子行业业绩靓丽
未知机构2026-09-07
2025年财报里的金融机构配置线索:“资产荒”的新叙事
金融国信证券2026-04-17
长江大化工 化里有话电话会议二十八哪些子行业景气估值位于底部
未知机构2026-07-20
长江大化工 化里有话三十一为何赔率和胜率皆好
未知机构2026-08-10
危机研究系列(一):台风天里话台风
华泰期货2018-09-17