猜你想问
浙江医药2026年半年度报告核心内容是什么?
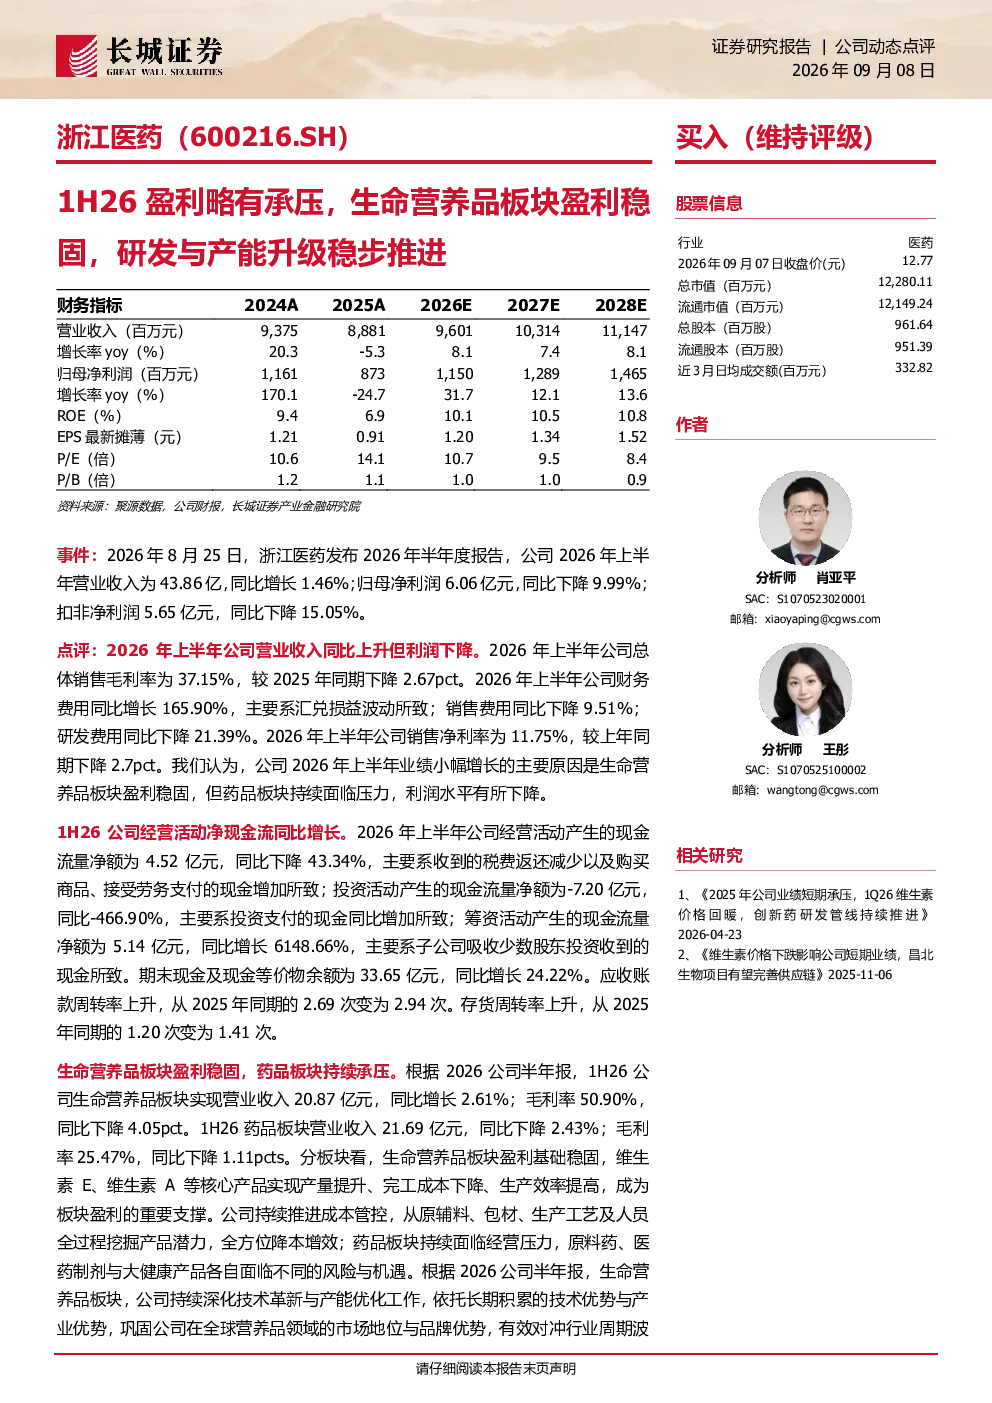
浙江医药2026年半年度报告显示,公司整体营收同比增长1.46%,达到43.86亿元,但归母净利润同比下降9.99%,至6.06亿元,扣非净利润下降15.05%。毛利率方面,总体销售毛利率为37.15%,同比下降2.67个百分点。财务费用同比增长165.90%,主要因汇兑损益波动;销售费用下降9.51%,研发费用下降21.39%。销售净利率为11.75%,同比下降2.7个百分点。
生命营养品板块的发展趋势如何?
生命营养品板块营收同比增长2.61%,毛利率50.90%,但同比下降4.05个百分点。该板块盈利稳固,成为公司业绩增长的主要支撑。公司持续推进成本管控,并通过技术革新与产能优化巩固市场地位。药品板块营收同比下降2.43%,毛利率25.47%,同比下降1.11个百分点,持续承压。
报告重点分析了哪些方向?
报告重点分析了公司生命营养品板块的盈利稳固性,以及药品板块的持续承压情况。公司持续推进成本管控,并通过技术革新与产能优化巩固市场地位。药品板块积极应对行业政策变化,推进特色原料药提质增效、高端制剂产能优化等工作。
当前市场对浙江医药的判断是什么?
市场判断浙江医药业绩小幅增长主要得益于生命营养品板块盈利稳固,而药品板块持续承压导致利润下降。公司持续推进成本管控,并通过技术革新与产能优化巩固市场地位。公司在建项目投入节奏平稳,投向与主业升级方向匹配,长期增长动能有望培育,盈利有望修复。
研报提示了哪些风险?
研报提示的风险包括维生素价格波动、药品集采降价超预期、创新药研发进度不及预期、原材料价格波动、在建项目投产不及预期等。这些风险可能对公司业绩和未来发展产生影响。
你可能感兴趣
业绩短期承压,拓浆与研发稳步推进
国投证券2026-09-13
盈利阶段性承压,全球化产能布局稳步推进
中邮证券2026-09-08
1H25公司盈利同比明显增长,生命营养品板块持续放量-2025年半年报点评
长城证券2025-09-02
2024年年报及2025年一季报点评:输变电、能源业务稳步推进,多晶硅板块盈利承压
国信证券2025-05-15
盈利短期承压,专注研发与扩产能汇聚企业发展动能
长城证券2023-04-06
医药行业1H26中期业绩复盘:创新持续驱动高增长,承压板块边际改善,盈利预期更趋乐观
医药生物交银国际2026-09-03
公司动态点评:品牌形象持续升级,稳步推进营养品
长城证券2020-07-14
公司动态点评:利润略有承压,全国稳步推进
食品饮料长城证券2019-04-28
Q1业绩略有承压,业务布局稳步推进
建筑建材国信证券2022-04-29
公司动态点评:22Q3盈利短期承压,研发加码龙头地位稳固
长城证券2022-10-27