猜你想问
拼多多26Q2业绩表现如何?
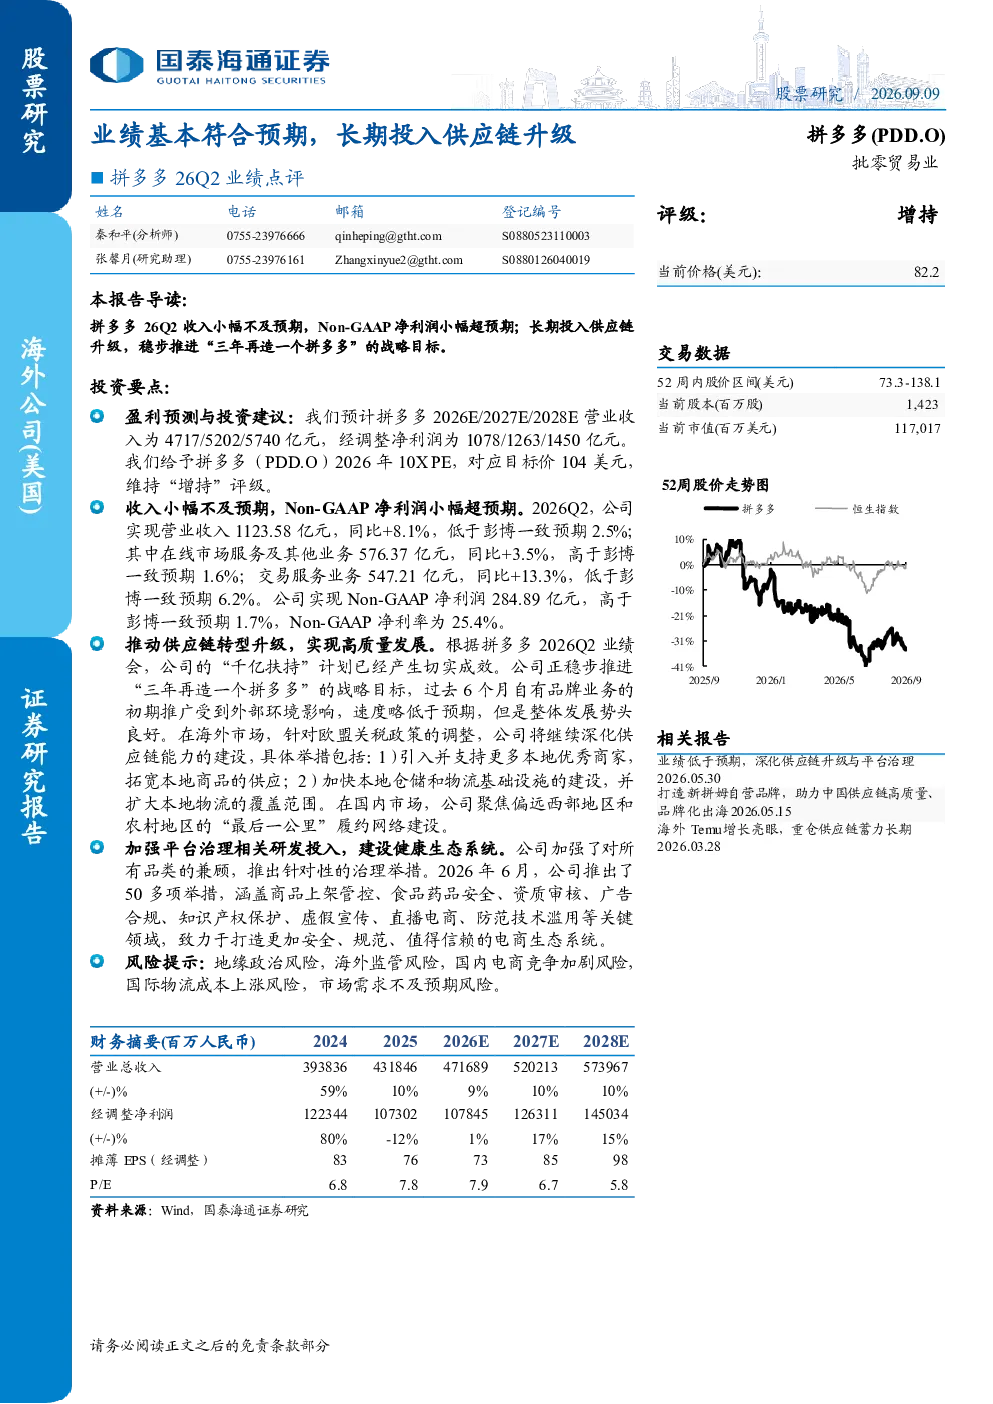
拼多多26Q2收入1123.58亿元,同比+8.1%,低于预期;Non-GAAP净利润284.89亿元,同比+1.7%,高于预期。在线市场服务及其他业务收入576.37亿元,同比+3.5%;交易服务业务收入547.21亿元,同比+13.3%。
拼多多26Q2战略投入重点是什么?
公司持续推进“三年再造一个拼多多”战略,重点投入供应链升级。2026Q2“千亿扶持”计划取得成效,自有品牌业务受外部环境影响进展略慢,但整体良好。海外市场将深化供应链能力建设,包括引入本地商家、加快仓储物流建设。
电商行业发展趋势如何?
拼多多作为电商赛道代表,持续投入供应链升级和平台治理,推动行业向更健康、高效方向发展。加强商品管控、食品药品安全等措施,提升用户体验和平台信任度,符合行业长期发展趋势。
当前电商市场状况怎样?
国内电商市场竞争激烈,拼多多通过供应链和平台治理强化竞争优势。交易服务业务收入增长显著,但整体收入增速放缓,反映市场增长压力。公司积极拓展海外市场,寻求新的增长点。
研报提示哪些风险?
地缘政治风险可能影响海外业务拓展;海外监管风险需关注;国内电商竞争加剧对市场份额构成挑战;国际物流成本上涨增加运营压力;市场需求不及预期可能影响收入增长。
你可能感兴趣
拼多多(PDD.O)2025Q4 财报点评:成立新拼姆公司布局海外自营,持续投入供应链
商贸零售国信证券2026-03-30
2026年一季报点评:业绩基本符合我们预期持续投入研发蓄力长期发展
交通运输东吴证券2026-04-30
拼多多:营销技术持续投入,扩充品类升级供应链
国泰君安证券2019-05-21
业绩 基本符合预期,强研发投入蓄力长期增长动能
机械设备安信证券2021-03-31
拼多多 25Q4 业绩点评:海外 Temu 增长亮眼,重仓供应链蓄力长期
商贸零售国泰海通证券2026-03-28
拼多多(PDD.O)2025Q2财报点评:利润表现亮眼,继续坚持投资电商生态
商贸零售国信证券2025-08-26
万润股份2023年报及2024年一季报点评:业绩基本符合预期,研发投入持续加强
基础化工国泰君安证券2024-04-21
2019年一季报点评:业绩基本符合预期,研发投入加大
医药生物国信证券2019-04-22
2020年三季报点评:业绩基本符合预期,研发投入持续加大
医药生物国泰君安证券2020-10-22
2019年年度业绩预告点评:业绩基本符合预期,变更募集资金用途加大400G投入
信息技术国泰君安证券2020-01-23