猜你想问
有色金属板块2026年中报净利润增长110%的原因是什么?
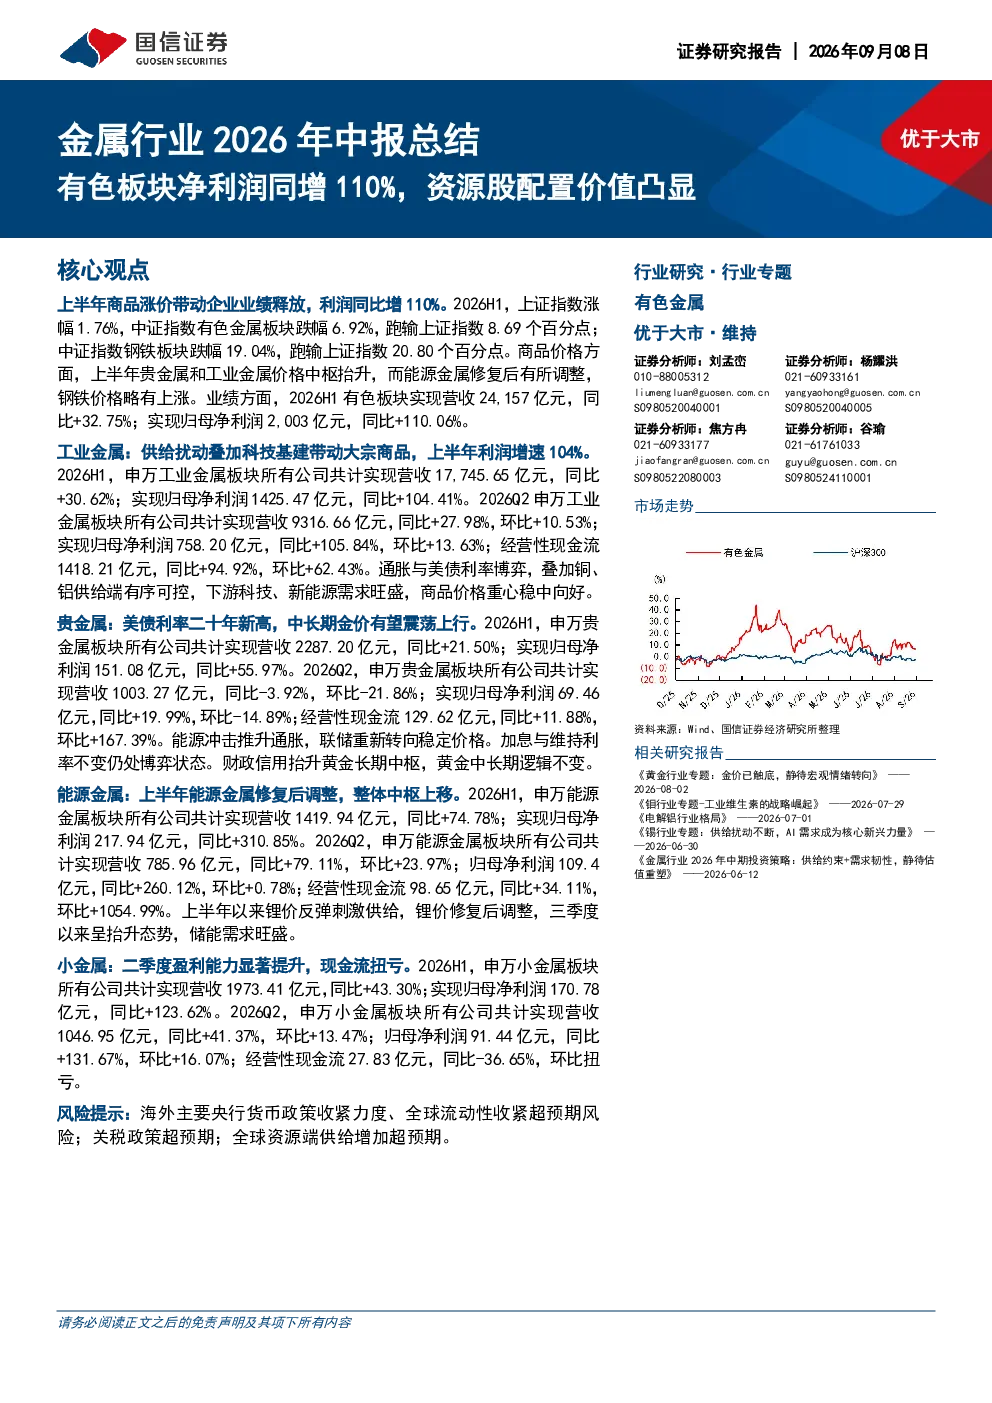
有色金属板块2026年上半年净利润同比增长110%,主要得益于供给扰动叠加科技基建带动大宗商品价格中枢抬升。地缘冲突、铜矿事故、关税预期等冲击供给,同时全球制造业温和修复、AI数据中心、电网、新能源投资支撑铜、铝等需求,推动板块利润增速达到104%。此外,不同细分板块表现各异,如工业金属受多种因素支撑,贵金属受益于美债利率与全球央行需求,能源金属因储能需求旺盛而净利润大幅增长,小金属则因战略资源稀缺性与AI产业链建设表现突出。
2026年有色金属行业发展趋势如何?
2026年有色金属行业发展趋势呈现结构性分化。工业金属板块持续受益于全球制造业修复与新兴基建需求,利润增速保持较高水平。贵金属板块受美债利率与全球央行需求影响,中长期金价有望震荡上行。能源金属板块整体中枢上移,锂价在修复后持续抬升,储能需求成为重要支撑。小金属板块因战略资源稀缺性与AI产业链建设,钨、锗等表现突出,板块价值重估趋势明显。钢铁板块虽商品价格改善,但利润受产品结构升级影响有所下滑。总体看,行业与细分赛道表现各异,需结合供需关系与宏观环境综合判断。
研报重点分析了哪些有色金属细分板块?
研报重点分析了工业金属、贵金属、能源金属和小金属四大细分板块。工业金属板块因供给扰动与需求支撑实现利润高速增长;贵金属板块受美债利率与央行需求影响,金价中长期震荡上行趋势明显;能源金属板块整体中枢上移,锂价修复后持续抬升,储能需求旺盛推动净利润大幅增长;小金属板块盈利能力显著提升,现金流扭亏,钨、锗等战略金属受益于稀缺性与AI产业链建设表现突出。钢铁板块虽利润环比增长,但受产品结构影响整体表现相对疲软。
当前有色金属市场现状如何?
当前有色金属市场现状呈现供需关系分化与价格中枢抬升的特点。工业金属方面,供给端受地缘冲突、铜矿事故等因素冲击,需求端受益于全球制造业修复与新兴基建投资,推动铜、铝等价格中枢上移。贵金属板块中,金价受美债长端利率与全球央行需求支撑,呈现震荡上行趋势。能源金属板块整体中枢上移,锂价在修复后持续抬升,储能需求成为主要支撑。小金属板块盈利能力显著提升,现金流扭亏,战略金属价值重估趋势明显。钢铁板块商品价格改善,但利润受产品结构影响有所波动。总体看,行业整体表现跑赢大盘,但细分赛道间存在明显差异。
投资有色金属板块需注意哪些风险?
投资有色金属板块需关注多重风险。首先,大宗商品价格波动风险,工业金属与能源金属价格易受供需关系、宏观经济与地缘政治影响而剧烈波动。其次,政策风险,如环保政策收紧可能影响产能供给,关税政策变化可能影响进出口成本。再次,地缘政治风险,如冲突事件可能冲击关键矿产供应。此外,能源金属板块受锂价周期性波动影响较大,需关注其价格中枢长期稳定性。小金属板块虽成长性较好,但部分品种如稀土等受资源垄断与产能限制影响较大。投资者需结合宏观环境与行业周期综合评估风险。