猜你想问
这份报告主要讲了什么内容?
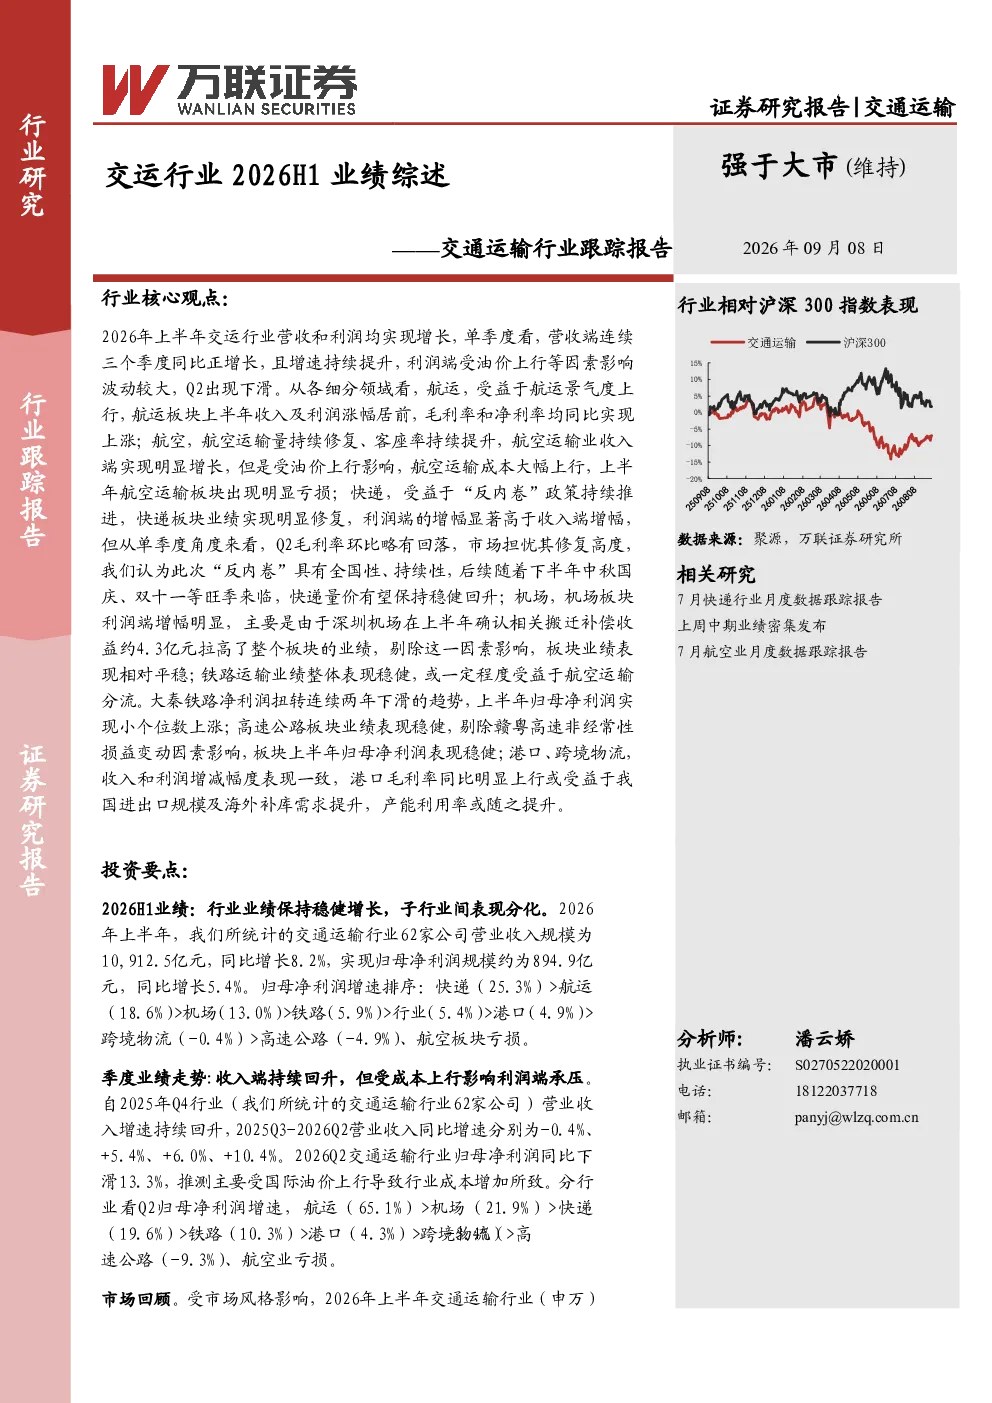
这份报告主要分析了2026年上半年交通运输行业的整体及细分行业业绩情况。报告显示,交通运输行业62家公司营收规模10,912.5亿元,同比增长8.2%;归母净利润894.9亿元,同比增长5.4%。细分行业中,航运收入及利润涨幅居前,航空受油价影响亏损,快递利润增幅高于收入端,机场利润受深圳机场搬迁补偿收益影响明显,铁路业绩稳健,高速公路业绩稳健,港口和跨境物流收入和利润增减幅度一致,港口毛利率同比明显上行。报告还分析了季度业绩走势、市场表现以及投资建议和风险提示。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势呈现多元化特点。航运和快递行业受益于政策支持和市场需求,预计将保持增长态势。航空行业受油价影响较大,但收入端仍显著增长。铁路和高速公路行业保持稳健,铁路业绩扭转连续两年下滑趋势,高速公路净利润与上年同期基本持平。港口和跨境物流行业收入和利润增减幅度一致,但港口毛利率同比明显上行。整体来看,交通运输行业各细分领域表现各异,但行业整体保持稳健发展态势。
报告中重点分析了哪些行业方向?
报告中重点分析了交通运输行业的细分行业表现。航运行业收入及利润涨幅居前,毛利率和净利率同比均上涨;航空行业收入端显著增长,但受油价影响成本大幅上行,板块亏损;快递行业受益“反内卷”政策,利润增幅高于收入端;机场行业利润端增幅明显,主要受深圳机场搬迁补偿收益影响;铁路行业业绩稳健,大秦铁路净利润扭转连续两年下滑趋势;高速公路行业业绩稳健,赣粤高速公允价值变动影响下,净利润与上年同期基本持平;港口和跨境物流行业收入和利润增减幅度一致,港口毛利率同比明显上行。报告通过对各细分行业的深入分析,揭示了交通运输行业的整体发展态势。
当前交通运输行业市场表现如何?
当前交通运输行业市场表现呈现分化态势。上半年,交运行业(申万)下跌14.61%,跑输大盘,但航运指数上涨7.28%。下半年,市场风格再平衡,交运行业指数上涨7.28%,跑赢大盘,除航空外其他细分领域均修复。整体来看,交通运输行业市场表现受多种因素影响,各细分领域表现各异,但行业整体保持稳健发展态势。
报告中提到了哪些风险因素?
报告中提到了交通运输行业面临的风险因素,包括宏观经济增长不及预期、汇率大幅波动、地缘政治冲突升级、油价大幅波动以及竞争恶化等。这些风险因素可能对交通运输行业的业绩和市场表现产生影响。投资者在关注行业发展的同时,也需要关注这些风险因素,以便做出更全面的投资决策。