猜你想问
这份研报主要分析了哪些有色金属?
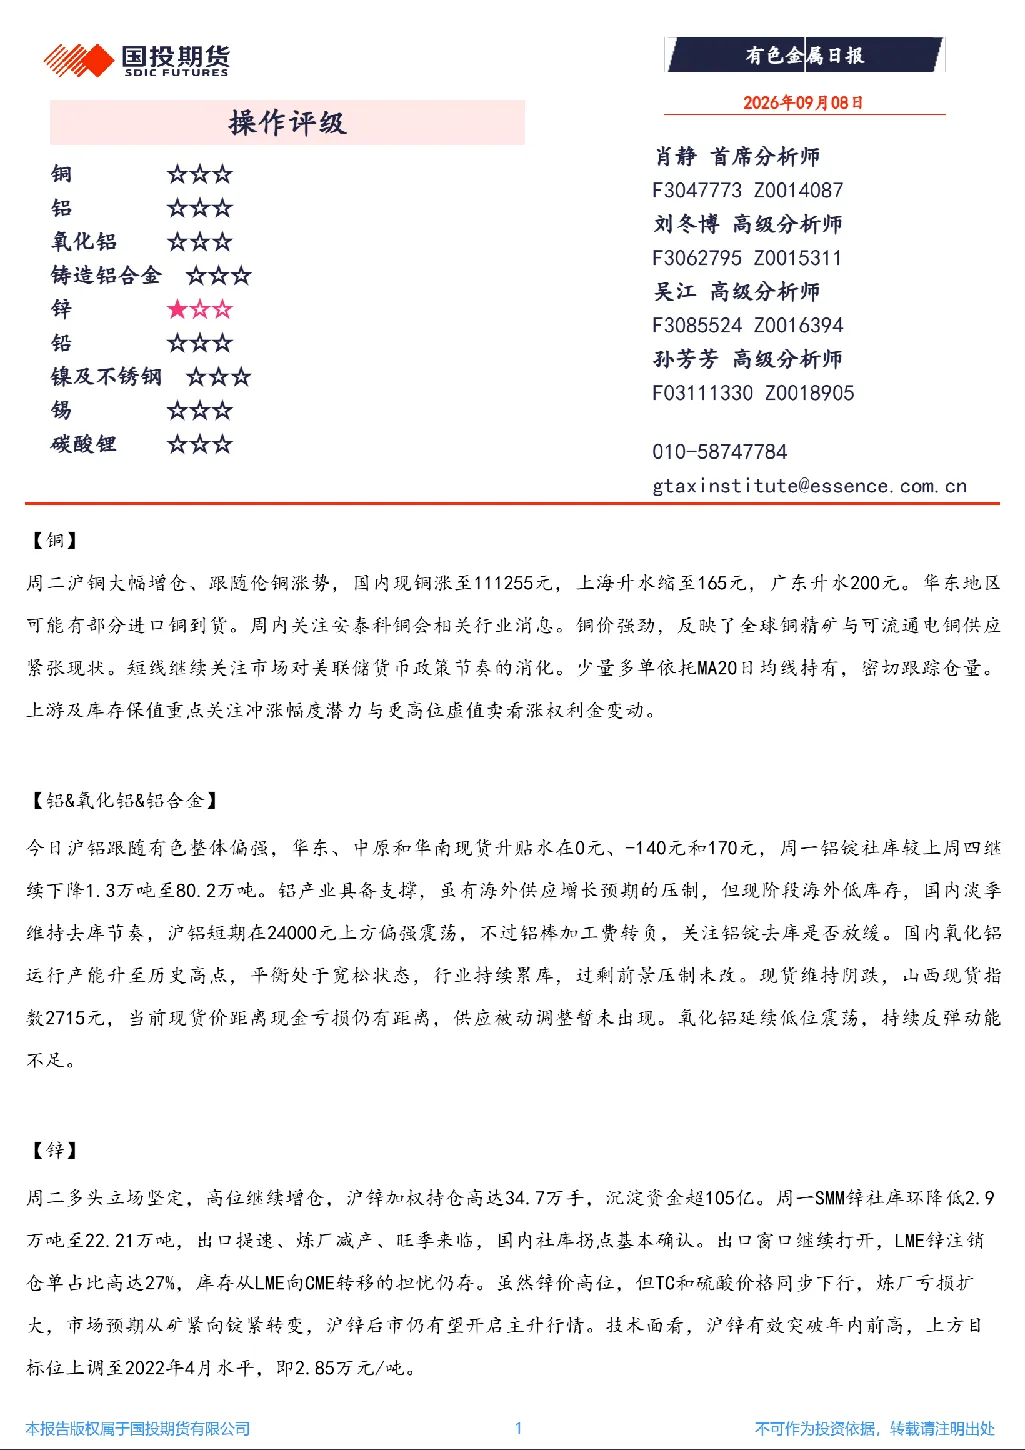
研报分析了铜、铝、锌、铅、镍、锡、碳酸锂等有色金属的行情。铜价受全球供应紧张推动上涨,铝价在24000元上方震荡,锌价高位但预期转向锭紧,铅价受供需多空影响震荡,镍价基本面承压,锡市缺乏独立驱动,碳酸锂价格小幅震荡。
有色金属行业的发展趋势如何?
铜铝行业受供需关系影响波动,锌铅镍锡等品种呈现不同态势。铜精矿供应紧张支撑铜价,铝棒加工费转负需关注去库放缓,锌市预期从矿紧向锭紧转变,铅市受锂电池替代影响过剩格局难改,镍市基本面承压,锡市缺乏独立驱动,碳酸锂价格在12-16万区间波动。
研报重点关注了哪些分析方向?
研报重点分析了铜铝锌铅镍锡等品种的现货价格、库存变化、供需关系及市场情绪。铜市关注美联储货币政策节奏,铝市关注去库速度,锌市关注出口提速与库存拐点,铅市关注供需多空平衡,镍市关注基本面支撑,锡市关注中期均线支撑,碳酸锂市关注库存与仓单变化。
当前有色金属市场的现状如何?
有色金属市场呈现分化态势。铜铝锌等品种价格受供需及宏观因素影响波动,铅镍锡等品种基本面支撑较弱,碳酸锂价格小幅震荡。各品种库存变化不一,市场情绪波动,部分品种存在阶段性机会,但整体需关注宏观经济及行业供需格局变化。
研报提示了哪些投资风险?
研报提示投资者关注有色金属市场波动风险,需警惕各品种供需关系变化及宏观政策影响。铜铝锌铅镍锡等品种价格受多种因素驱动,需关注库存变化、加工费水平及行业产能调整。碳酸锂价格波动较大,需关注下游需求变化及库存周期。此外,需关注国际市场风险及政策不确定性风险。
你可能感兴趣
20260423【有色板块】中辉期货有色金属日报
中辉期货2026-04-23
新能源及有色金属日报:海外强势支撑国内价格
华泰期货2026-04-23
新能源及有色金属日报:节前补库需求铝现货市场略有回暖
华泰期货2026-04-23
新能源及有色金属日报:政策利好刺激市场情绪,多晶硅价格持续上涨
华泰期货2026-04-23
20260302【有色板块】中辉期货有色金属日报
中辉期货2026-03-02
有色金属日报
有色金属五矿期货2026-03-02
有色金属日报
国投期货2026-03-06
20260309【有色板块】中辉期货有色金属日报
中辉期货2026-03-09
新能源及有色金属日报:地缘冲突引发储能需求担忧,碳酸锂触及跌停
华泰期货2026-03-04
有色金属日报
五矿期货2026-03-05