猜你想问
这份研报的核心内容是什么?
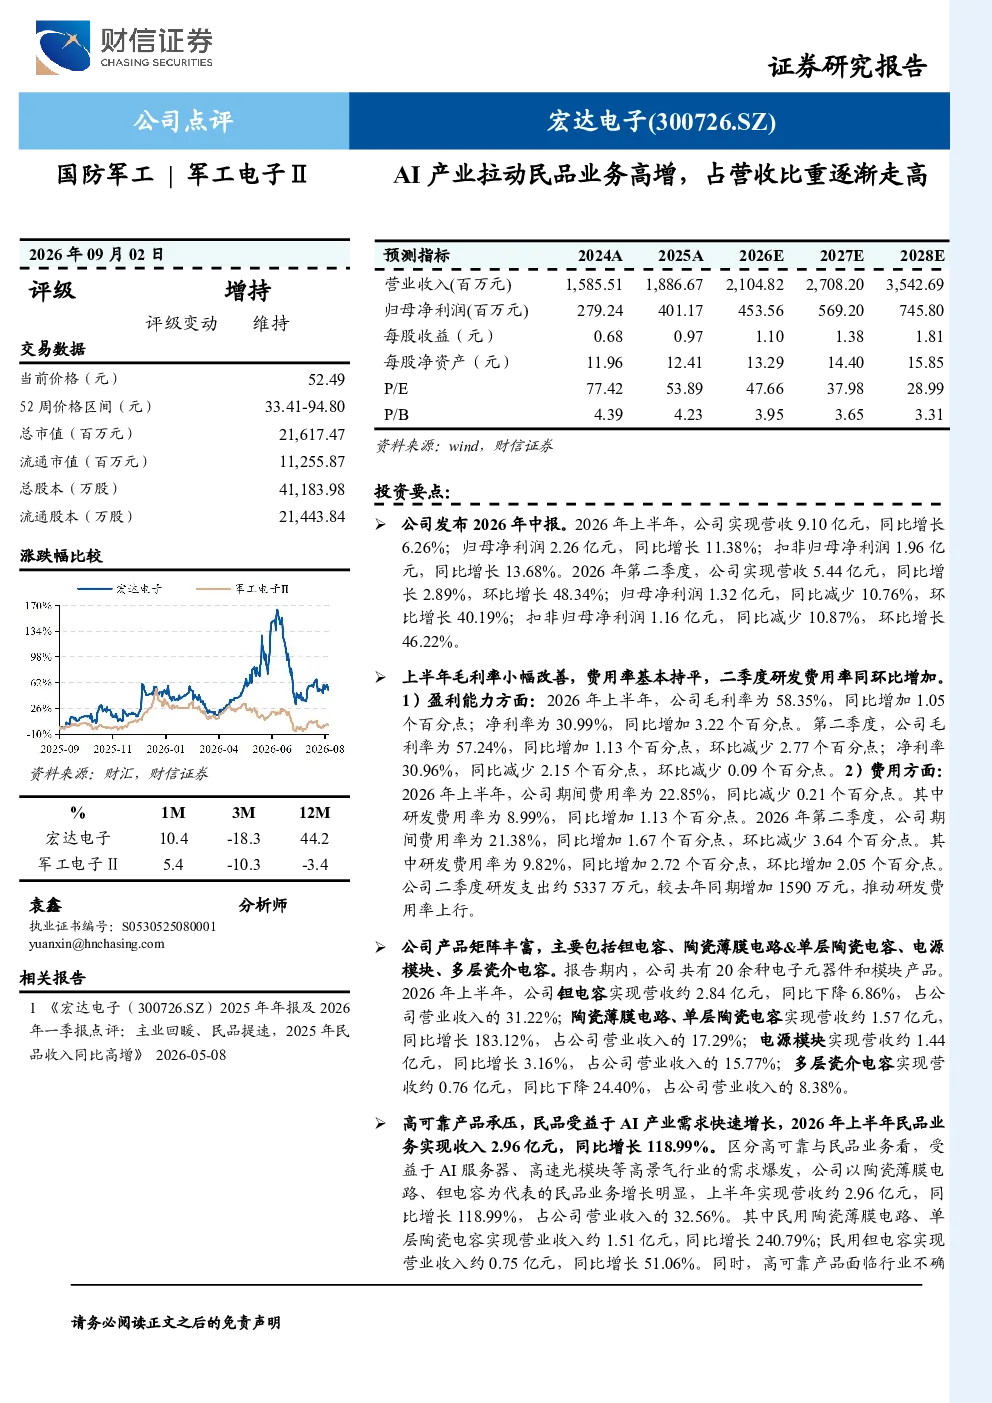
该研报显示,公司2026年上半年营收9.10亿元,同比增长6.26%;归母净利润2.26亿元,同比增长11.38%。民品业务收入2.96亿元,同比增长118.99%,占营收比重达32.56%,主要受益于AI产业需求,其中民用陶瓷薄膜电路、单层陶瓷电容同比增长240.79%,民用钽电容同比增长51.06%。但高可靠产品承压,收入同比下降15.65%。研发费用率同比增加2.72个百分点至9.82%
电子设备行业未来发展趋势如何?
电子设备行业未来发展趋势中,AI产业对民品业务拉动作用显著。公司民品业务收入占比持续提升,陶瓷薄膜电路、单层陶瓷电容等增长迅猛,显示行业向智能化、高附加值方向发展。同时,高可靠产品面临市场竞争压力,需关注技术迭代和成本控制。整体看,行业受益于数字化转型和智能化升级,但需警惕需求波动和技术变革风险
研报重点分析了哪些方向?
研报重点分析了公司营收利润增长情况、产品矩阵表现及民品业务占比提升趋势。具体包括:营收净利增长数据、各产品线营收变化(钽电容下降、陶瓷薄膜电路和单层陶瓷电容大幅增长)、民品业务收入占比及增长驱动因素(AI产业需求)。同时,关注研发投入及高可靠产品业务承压情况
当前市场对电子设备行业的现状判断是什么?
当前市场对电子设备行业的现状判断显示,AI产业成为行业增长新动能,推动民品业务快速发展。公司民品业务表现亮眼,收入占比提升明显,但高可靠产品面临挑战。行业整体处于转型升级期,技术创新和市场需求是关键变量。需关注技术迭代速度和市场竞争格局变化
研报提到了哪些风险提示?
研报提示了四类风险:一是需求不及预期,AI产业增长可能放缓影响民品业务;二是技术发展不及预期,现有产品竞争力下降;三是竞争加剧,同质化竞争可能导致价格战;四是地缘政治波动,可能影响供应链稳定和出口业务。这些风险需持续关注,以评估行业和公司长期发展前景
你可能感兴趣
【电报解读】全国首个!绿色算力全栈AI平台在呼和浩特正式上线,机构看好绿电直连是解决算力中心降碳需求与用电成本痛点的关键路径,这家公司绿电收入占总营收的比重达到25pct-20260601
未知机构2026-06-01
北交所信息更新:软件业务营收高增,自研AI垂直大模型落地提速,2026H1营收、扣非归母净利双增
开源证券2026-09-04
计算机行业点评报告:Shopify(SHOP.O):双业务驱动营收高增,AI与全球化战略打开长期发展空间
信息技术华鑫证券2025-09-03
公司2022年半年报点评报告:新能源拉动营收高增,投资收益驱动盈利稳健增长
国泰君安证券2022-09-04
永艺股份2026年上半年盈利承压,外销高增拉动营收
国投证券2026-09-04
国补退坡影响开始显现,日百高增拉动营收
商贸零售西南证券2025-11-17
Q3营收同比+120%,省代模式推进拉动收入高增
商贸零售东吴证券2021-10-30
新能源车市场拉动大功率设备营收高增,2026H1营收+7%
开源证券2026-08-26
智能驾驶开启规模化放量,拉动营收高增
交通运输安信证券2023-08-20
定型批产产品拉动营收净利高增,募投项目放量未来可期
山西证券2022-04-26