猜你想问
华电国际2026年中报核心内容有哪些?
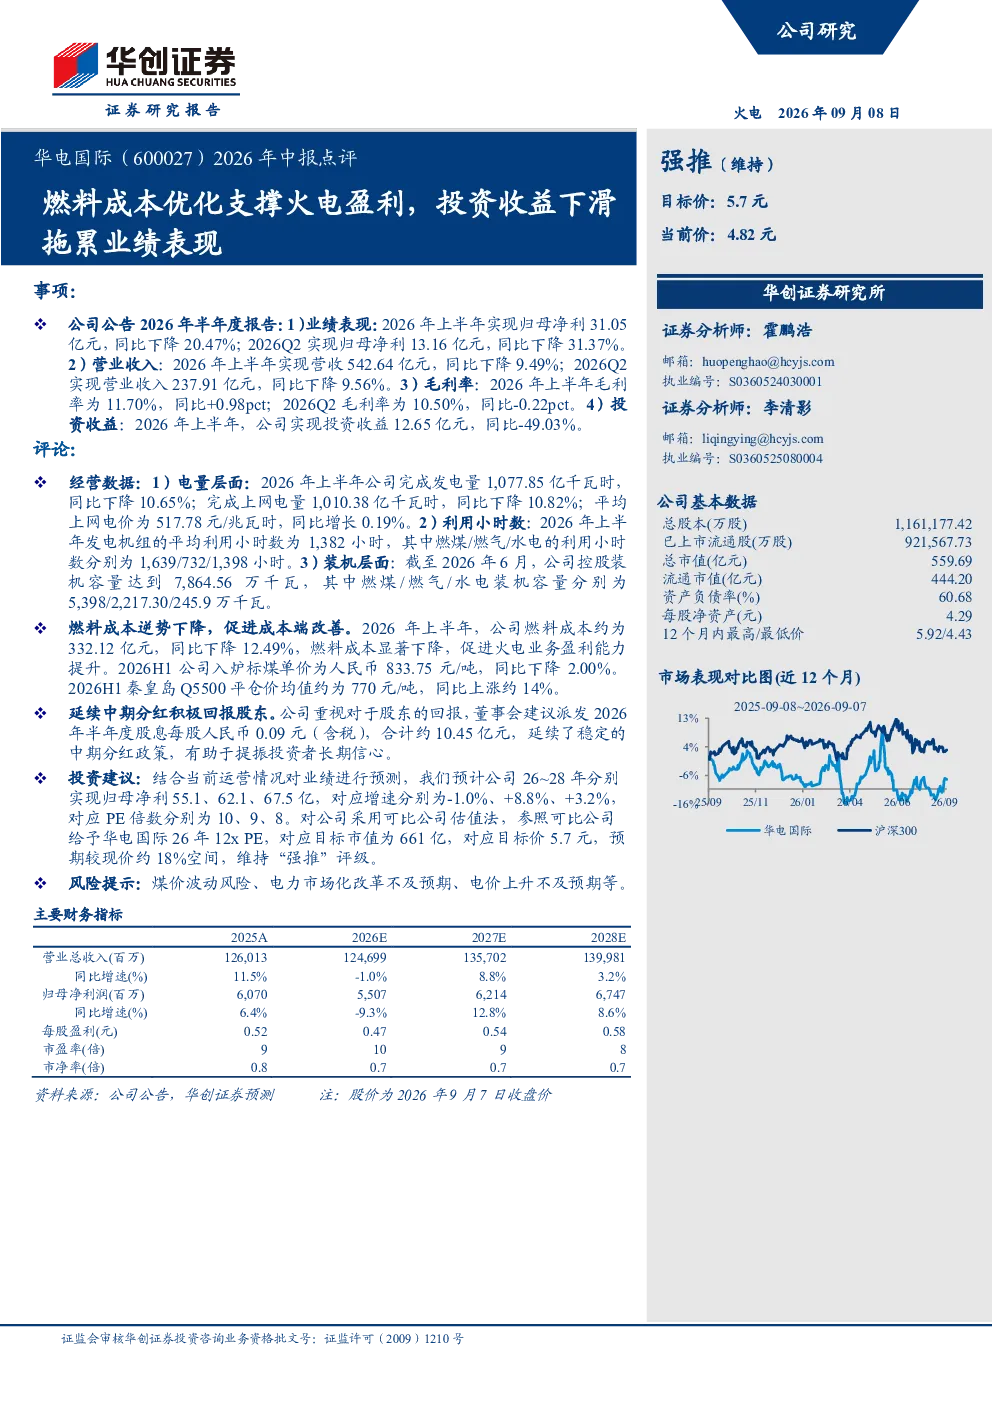
华电国际2026年中报显示,上半年业绩受燃料成本下降和投资收益下滑双重影响。归母净利31.05亿元,同比下降20.47%;营收542.64亿元,下降9.49%;毛利率提升0.98个百分点至11.70%。发电量1,077.85亿千瓦时,下降10.65%,平均上网电价微增0.19元/兆瓦时。燃料成本显著下降12.49%至约332.12亿元,主要因入炉标煤单价降低2.00%。投资收益同比下滑49.03%至12.65亿元。公司延续中期分红政策,建议每股派息0.09元。
电力行业2026年发展趋势如何?
电力行业2026年发展趋势受多重因素影响。燃料成本方面,煤价波动仍是关键变量,入炉标煤单价下降为华电国际带来成本优势,但行业整体仍需关注煤价走势。市场化改革持续推进,电力交易市场化程度加深,对发电企业盈利能力产生直接影响。电价机制调整也需持续关注,平均上网电价微增反映当前市场环境。新能源消纳、储能配置等政策导向将影响行业竞争格局。
华电国际2026年中报重点分析了哪些方面?
华电国际2026年中报重点分析了成本控制与营收增长平衡问题。报告显示,燃料成本下降是主要亮点,同比下降12.49%,但营收和发电量均出现下滑,毛利率提升幅度有限。投资收益大幅下滑是另一关注点,同比减少49.03%,反映相关资产表现不佳。公司延续分红政策,体现稳健经营思路。未来三年盈利预测显示,2026年增速为-1.0%,2027-2028年将分别回升至+8.8%和+3.2%
当前电力市场状况如何判断?
当前电力市场呈现供需平衡但结构性矛盾的特征。一方面,发电企业普遍面临燃料成本压力,但部分企业通过采购策略实现成本控制。另一方面,市场化交易占比提升,部分企业受益于电力市场改革。电量增长放缓反映电力需求平稳,但结构性变化如新能源占比提升对传统火电企业带来转型压力。电价机制调整尚未完全到位,市场预期存在不确定性。
华电国际2026年中报有哪些风险提示?
华电国际2026年中报提示的主要风险包括:煤价波动风险,燃料成本占比较高,煤价大幅上涨将侵蚀利润;电力市场化改革不及预期风险,市场化交易规则完善和执行效果影响企业盈利;电价上升不及预期风险,上网电价涨幅受限可能影响火电企业收入增长。此外,投资收益下滑也反映相关资产存在不确定性风险。