猜你想问
这份报告主要讲了什么内容?
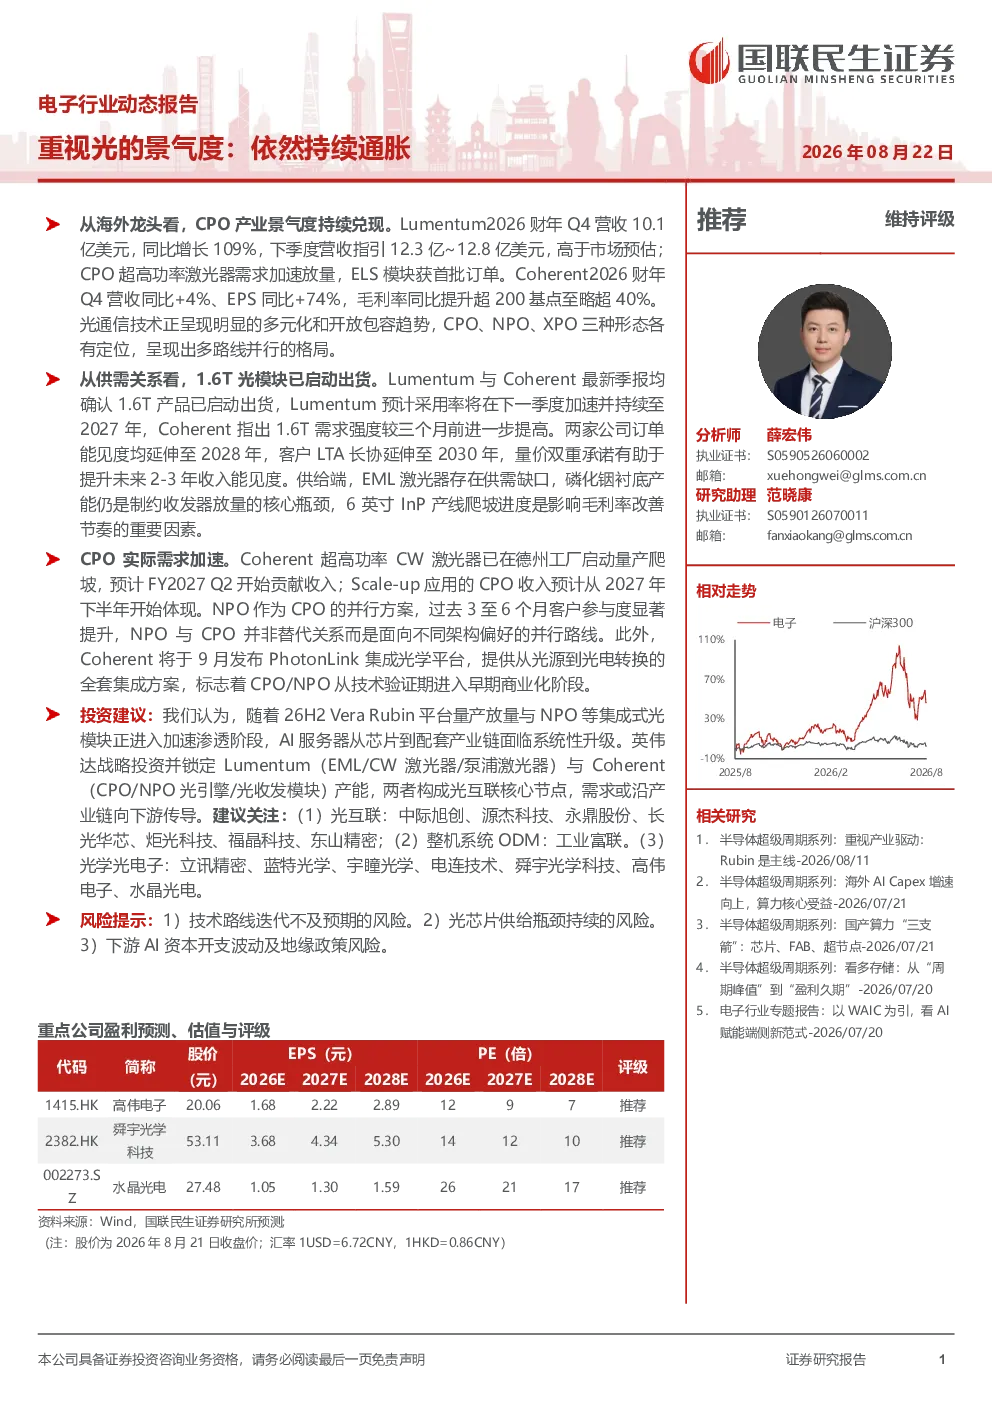
这份报告分析了光通信产业的景气度,重点探讨了CPO产业的持续增长。报告指出,海外龙头企业Lumentum和Coherent的业绩强劲增长,反映CPO产业景气度持续提升。Lumentum FY2026 Q4营收同比增长109%,Coherent FY2026 Q4营收同比增长34%,数据中心和通信领域营收占比高达79%。此外,1.6T光模块和高功率激光器成为推动业绩增长的关键因素,Lumentum的EML产品出货量创历史新高,泵浦激光器收入同比增长80%;Coherent的超高功率CW激光器已启动量产爬坡,预计FY2027 Q2开始贡献收入。报告还提到,光通信技术呈现多元化趋势,CPO、NPO、XPO三种形态各有定位,NPO作为CPO的并行方案,客户参与度显著提升。NVIDIA Vera Rubin平台已开始进入量产阶段,预计Q4放量,相较于前代平台在推理成本、能效比、训练效率等方面均有显著提升。英伟达战略投资Lumentum和Coherent,锁定下一代CPO/NPO光互联产能与技术路线。
光通信行业的发展趋势是什么?
光通信行业呈现多元化发展趋势,CPO、NPO、XPO三种形态各有定位,呈现多路线并行的格局。CPO作为主流方案,持续受益于数据中心和通信领域的高速增长。NPO作为CPO的并行方案,客户参与度显著提升,与CPO并非替代关系,而是互补发展。随着NVIDIA Vera Rubin平台的量产放量,NPO等集成式光模块加速渗透,推动AI服务器产业链从芯片到配套产业链面临系统性升级。预计NPO和CPO将在2027年迎来大幅增长。此外,1.6T光模块和高功率激光器成为推动行业增长的关键技术,Lumentum和Coherent等企业在这些领域表现突出,为行业带来新的增长动力。
报告中重点分析了哪些方向?
报告重点分析了CPO产业的景气度及光通信技术的多元化发展趋势。报告详细探讨了海外龙头企业Lumentum和Coherent的业绩增长情况,指出其营收同比增长显著,反映CPO产业景气度持续提升。同时,报告关注了1.6T光模块和高功率激光器对行业增长的推动作用,Lumentum的EML产品出货量创历史新高,泵浦激光器收入同比增长80%;Coherent的超高功率CW激光器已启动量产爬坡。此外,报告还分析了NVIDIA Vera Rubin平台的量产进展及其对AI服务器产业链的影响,以及英伟达战略投资Lumentum和Coherent对下一代光互联产能的锁定。这些分析为投资者提供了对光通信行业关键技术和市场格局的全面了解。
目前光通信市场的现状如何?
目前光通信市场呈现多元化发展趋势,CPO、NPO、XPO三种形态各有定位,多路线并行发展。CPO产业景气度持续提升,海外龙头企业Lumentum和Coherent的业绩强劲增长,反映市场对高速光模块的需求旺盛。1.6T光模块和高功率激光器成为推动行业增长的关键技术,Lumentum和Coherent在这些领域表现突出,市场供给持续紧张。NPO作为CPO的并行方案,客户参与度显著提升,与CPO并非替代关系,而是互补发展。NVIDIA Vera Rubin平台的量产放量将加速AI服务器产业链升级,推动NPO和CPO市场在2027年迎来大幅增长。整体来看,光通信市场正处于快速发展阶段,技术创新和产业升级成为市场的主要驱动力。
报告中提示了哪些风险?
报告中提示了光通信行业面临的主要风险,包括技术路线迭代不及预期的风险。CPO与NPO目前处于早期商业化阶段,若规模化部署节奏低于预期,相关厂商前期投入可能面临闲置。此外,光芯片供给瓶颈持续的风险,EML激光器存在供需缺口,磷化铟衬底产能是制约收发器放量的核心瓶颈。还有下游AI资本开支波动及地缘政策风险,光通信产业链需求高度依赖北美CSP及英伟达算力平台部署节奏,若AI基础设施投资增速放缓或地缘政策风险加剧,光模块需求预期存在下修可能。这些风险需要投资者密切关注,合理评估行业发展趋势和投资机会。