猜你想问
这份研报主要分析了什么内容?
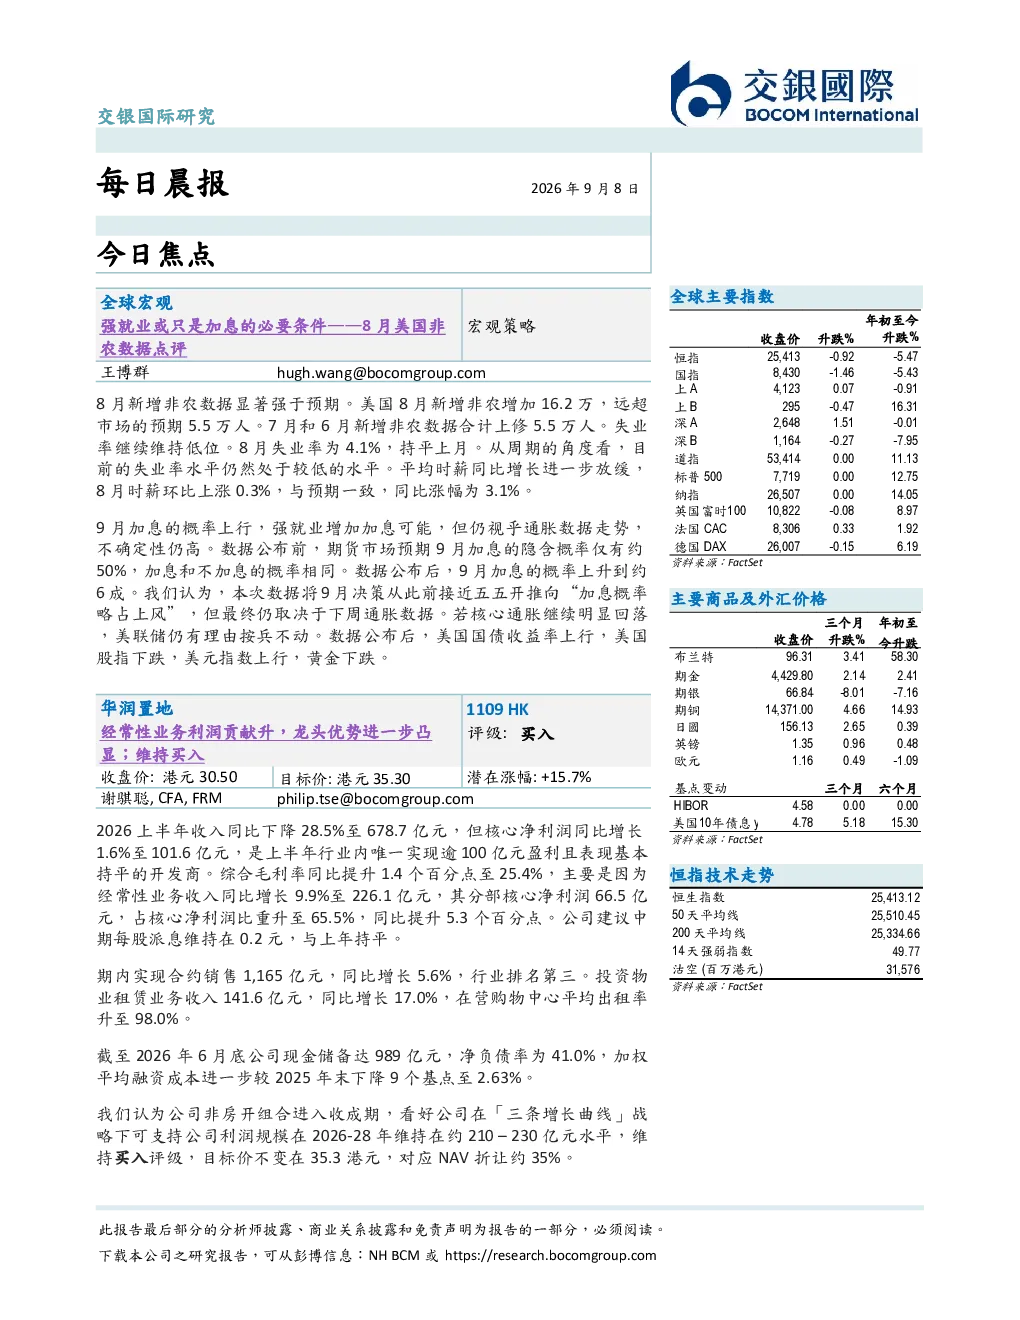
这份研报主要分析了美国8月经济数据强劲表现,包括新增非农就业、失业率和平均时薪同比增速等关键指标,以及美联储加息概率上升对市场的影响。同时,报告重点分析了某公司上半年业绩,显示收入同比下降28.5%至678.7亿元,但核心净利润同比增长1.6%至101.6亿元,毛利率提升至25.4%,合约销售同比增长5.6%至1,165亿元,投资物业租赁收入同比增长17.0%至141.6亿元。此外,报告还关注了该公司非房开组合进入收成期,并维持买入评级,目标价35.3港元。
当前行业发展趋势如何?
当前行业发展趋势显示,美国经济数据强劲,非农就业和失业率表现良好,但平均时薪增速放缓,可能影响未来通胀预期。美联储加息概率上升,市场反应表现为美债收益率上行、美股下跌、美元指数和黄金下跌。某公司作为行业唯一盈利超百亿的开发商,上半年虽收入下降,但净利润增长,毛利率提升,合约销售和投资物业租赁收入均实现同比增长,显示出较强的抗风险能力和多元化发展潜力。
报告重点分析了哪些方面?
报告重点分析了美国经济数据和美联储政策动向对市场的影响,以及某公司上半年业绩表现。具体包括该公司收入与利润情况,毛利率提升原因,合约销售和投资物业租赁收入增长,资金状况改善等方面。同时,报告还关注了该公司非房开组合进入收成期,并对其未来利润规模进行了预测,维持买入评级。
当前市场现状如何判断?
当前市场现状表现为美国经济数据强劲,但美联储加息预期增强,市场反应分化。美债收益率上行,美股下跌,美元指数和黄金下跌,显示出市场对通胀和利率变化的敏感度提升。某公司作为行业龙头企业,在收入下降的情况下仍实现净利润增长,毛利率提升,显示出较强的经营韧性和盈利能力,但需关注宏观经济环境变化对其业务的影响。
研报提示了哪些风险?
研报提示的风险主要包括宏观经济环境变化可能影响房地产市场景气度,进而影响公司收入和利润增长。同时,美联储加息政策可能导致融资成本上升,增加公司财务压力。此外,行业竞争加剧也可能对公司市场份额和盈利能力构成挑战。公司需关注现金流管理和债务风险控制,以应对潜在的市场波动。