猜你想问
豆粕早报核心内容是什么?
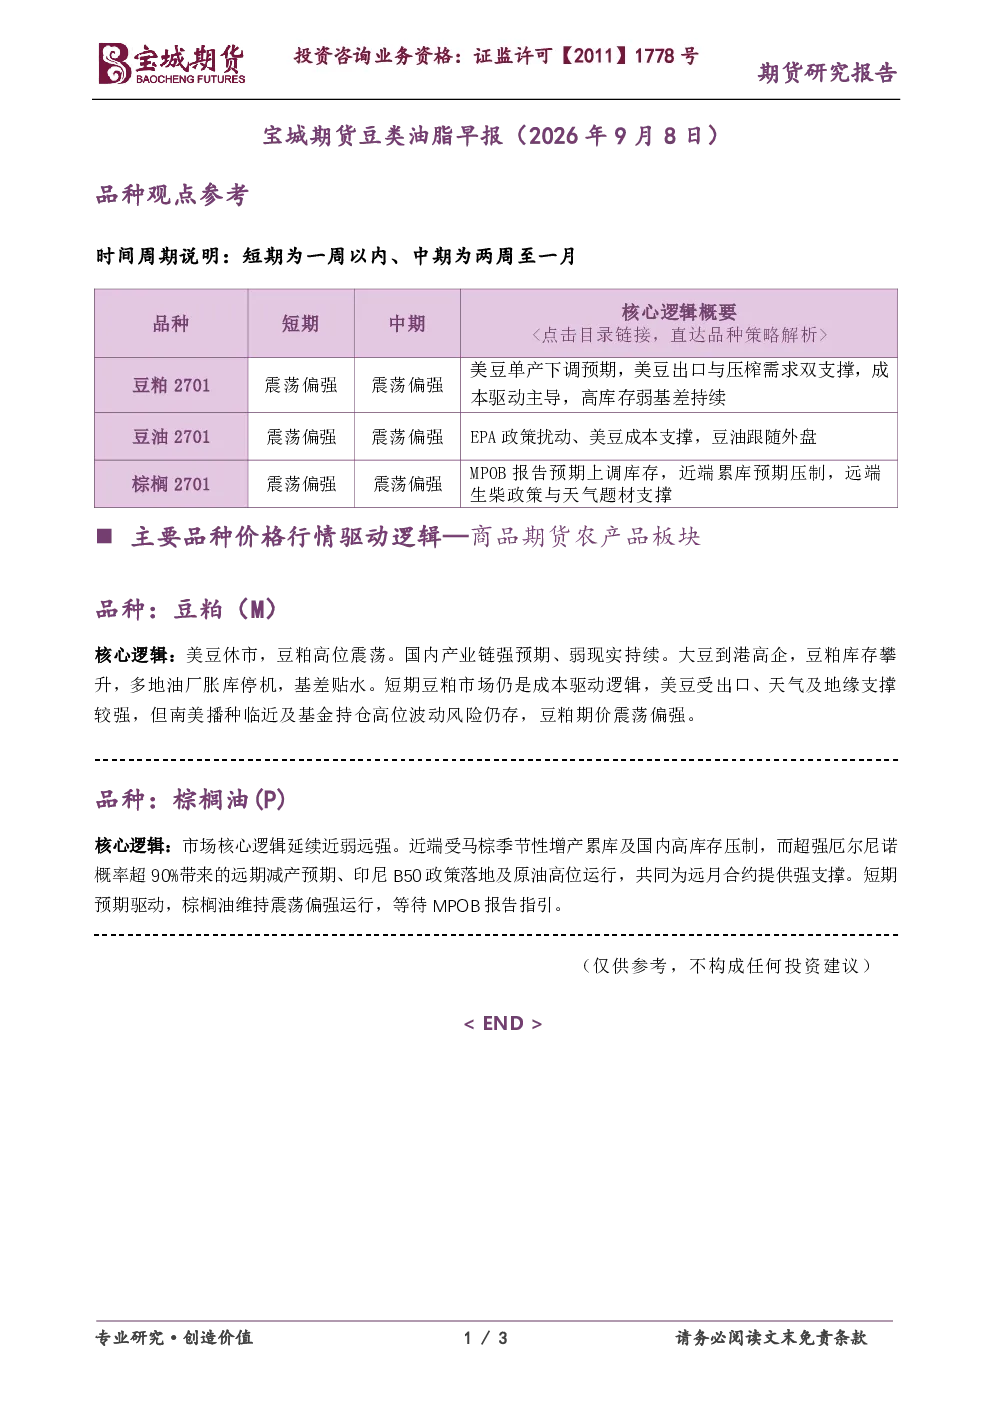
豆粕早报指出美豆休市期间豆粕高位震荡,国内产业链强预期与弱现实并存。大豆到港量高企导致豆粕库存攀升,多地油厂因胀库停机,基差呈现贴水状态。报告强调成本驱动逻辑,美豆出口、天气及地缘因素提供支撑,但南美播种临近和基金持仓高位波动带来风险,整体期价预计震荡偏强。
油脂赛道近期发展趋势如何?
油脂市场延续近弱远强逻辑。近端马棕季节性增产及国内高库存压制价格,而远端超强厄尔尼诺概率超90%预期带来减产可能,印尼B50政策落地和原油高位运行提供支撑。市场等待MPOB报告指引,整体呈现震荡偏强态势。
早报重点分析了哪些方向?
早报重点分析豆粕和棕榈油两个品种。豆粕关注美豆休市后的价格走势、国内产业链预期与现实差异、大豆到港及库存变化,以及成本驱动与南美播种等风险因素。棕榈油则聚焦近弱远强逻辑,马棕增产、国内库存、厄尔尼诺减产预期、印尼政策及原油走势等关键因素。
当前市场现状如何判断?
当前豆粕市场高位震荡,受国内产业链强预期和弱现实影响,库存攀升压制价格,但成本支撑和南美播种风险仍存。棕榈油市场呈现近弱远强,近端库存压力明显,远端减产预期和多项政策提供支撑,整体维持震荡偏强运行。
早报提示哪些投资风险?
早报提示豆粕市场风险包括南美大豆播种临近可能带来的供应增加,以及基金持仓高位波动对价格的冲击。棕榈油需关注马棕增产进度、国内库存变化,以及厄尔尼诺预期兑现程度和印尼政策调整可能。两品种均需警惕基本面变化和政策变动带来的市场波动。